

In dieser Rubrik fasst ALTERNATIVES ●INDUSTRIES (un-)regelmäßig nur einige kurze Meldungen, namentlich auch von der Produktseite, aus dem schieren Ozean der Private Markets mit einem groben Deutschland- und Europa-Filter tickerartig zusammen und ordnet sie ein. Heute: Schweizer zeigen Ambivalenz und rochieren an der Spitze, KKR mit Infra-Dickschiff, Nvidia holt GPs an Bord, Franklin Templeton verbrieft Fondsanteile, First Sentier verweist auf Human Rights bei Rohstoffen, und Contis zeigen gute Returns.
Partners Group (1. September): „Partners Group reports H1 Results as Management Income rises in line with AuM; announces Rotations to the Executive Team.“
Partners Group liefert für H1 2026 ein ungewöhnlich asymmetrisches Bild: Rekordfundraising von 16 Mrd. USD (wohl v.a. das jüngste Infra-Programm); die AuM steigen per Ende Juni gegenüber Juni 2025 um 7% auf nun 186 Mrd. USD, Management – Erträge liegen 6% über H1 2025 und erreichen 905 Mio. CHF. Beim Performance Income zeigt sich dagegen eine klare Gegenbewegung: gegenüber H1 2025 −39% auf 216 Mio. CHF; der Anteil an den Gesamterträgen fällt zum VJ von 29% auf 19% (H1 2026). Auch der H1-Gewinn fällt zum VJ um 13% auf 502 Mio. CHF.
Die Schweizer führen den Rückgang unter anderem auf mehrere größere Exits zurück, die in H2 2025 vorgezogen wurden, um das günstige Marktumfeld zu nutzen. Für das Gesamtjahr erwartet Partners Group einen Performance Income-Anteil von 20 bis 25%; mittel- bis langfristig liegt die Zielspanne bei 25 bis 40%. Einige Exit-Prozesse dürften sich allerdings bis 2027 verschieben.
In diese Gemengelage fällt auch der Wechsel an der Spitze: CEO David Layton wechselt Anfang 2027 auf den CIO – Posten, Roberto Cagnati und Juri Jenkner übernehmen als Co – CEOs.
PitchBook-Analysten verweisen darauf, dass die Aktie seit Jahresbeginn rund 30% verloren hat. Bei den Evergreens berichtet PitchBook von erhöhten Rückgaben und Liquiditätsbeschränkungen. Steffen Meister, Executive Chairman der Partners Group, führt die Rückgaben u.a. auf Gewinnmitnahmen nach starker Performance und Umschichtungen in die Public Markets zurück. Die Liquiditätsbeschränkungen könnten laut Meister noch einige Quartale anhalten. Gleichzeitig belastet die schwächere Entwicklung ausgewählter reifer PE-Portfolios die Generierung von Performance-Erträgen bei den Evergreens.
Bemerkenswert: Kundenlösungen, darunter Evergreens und Mandate, liefern laut Partners Group zugleich den größten Beitrag zum Fundraising im ersten Halbjahr. Die 16 Mrd. USD H1-Fundraising der Schweizer laufen jedenfalls gegen den europäischen Trend: PitchBook zufolge könnte 2026 zu einem der schwächsten europäischen PE-Fundraising-Jahre der vergangenen Dekade werden: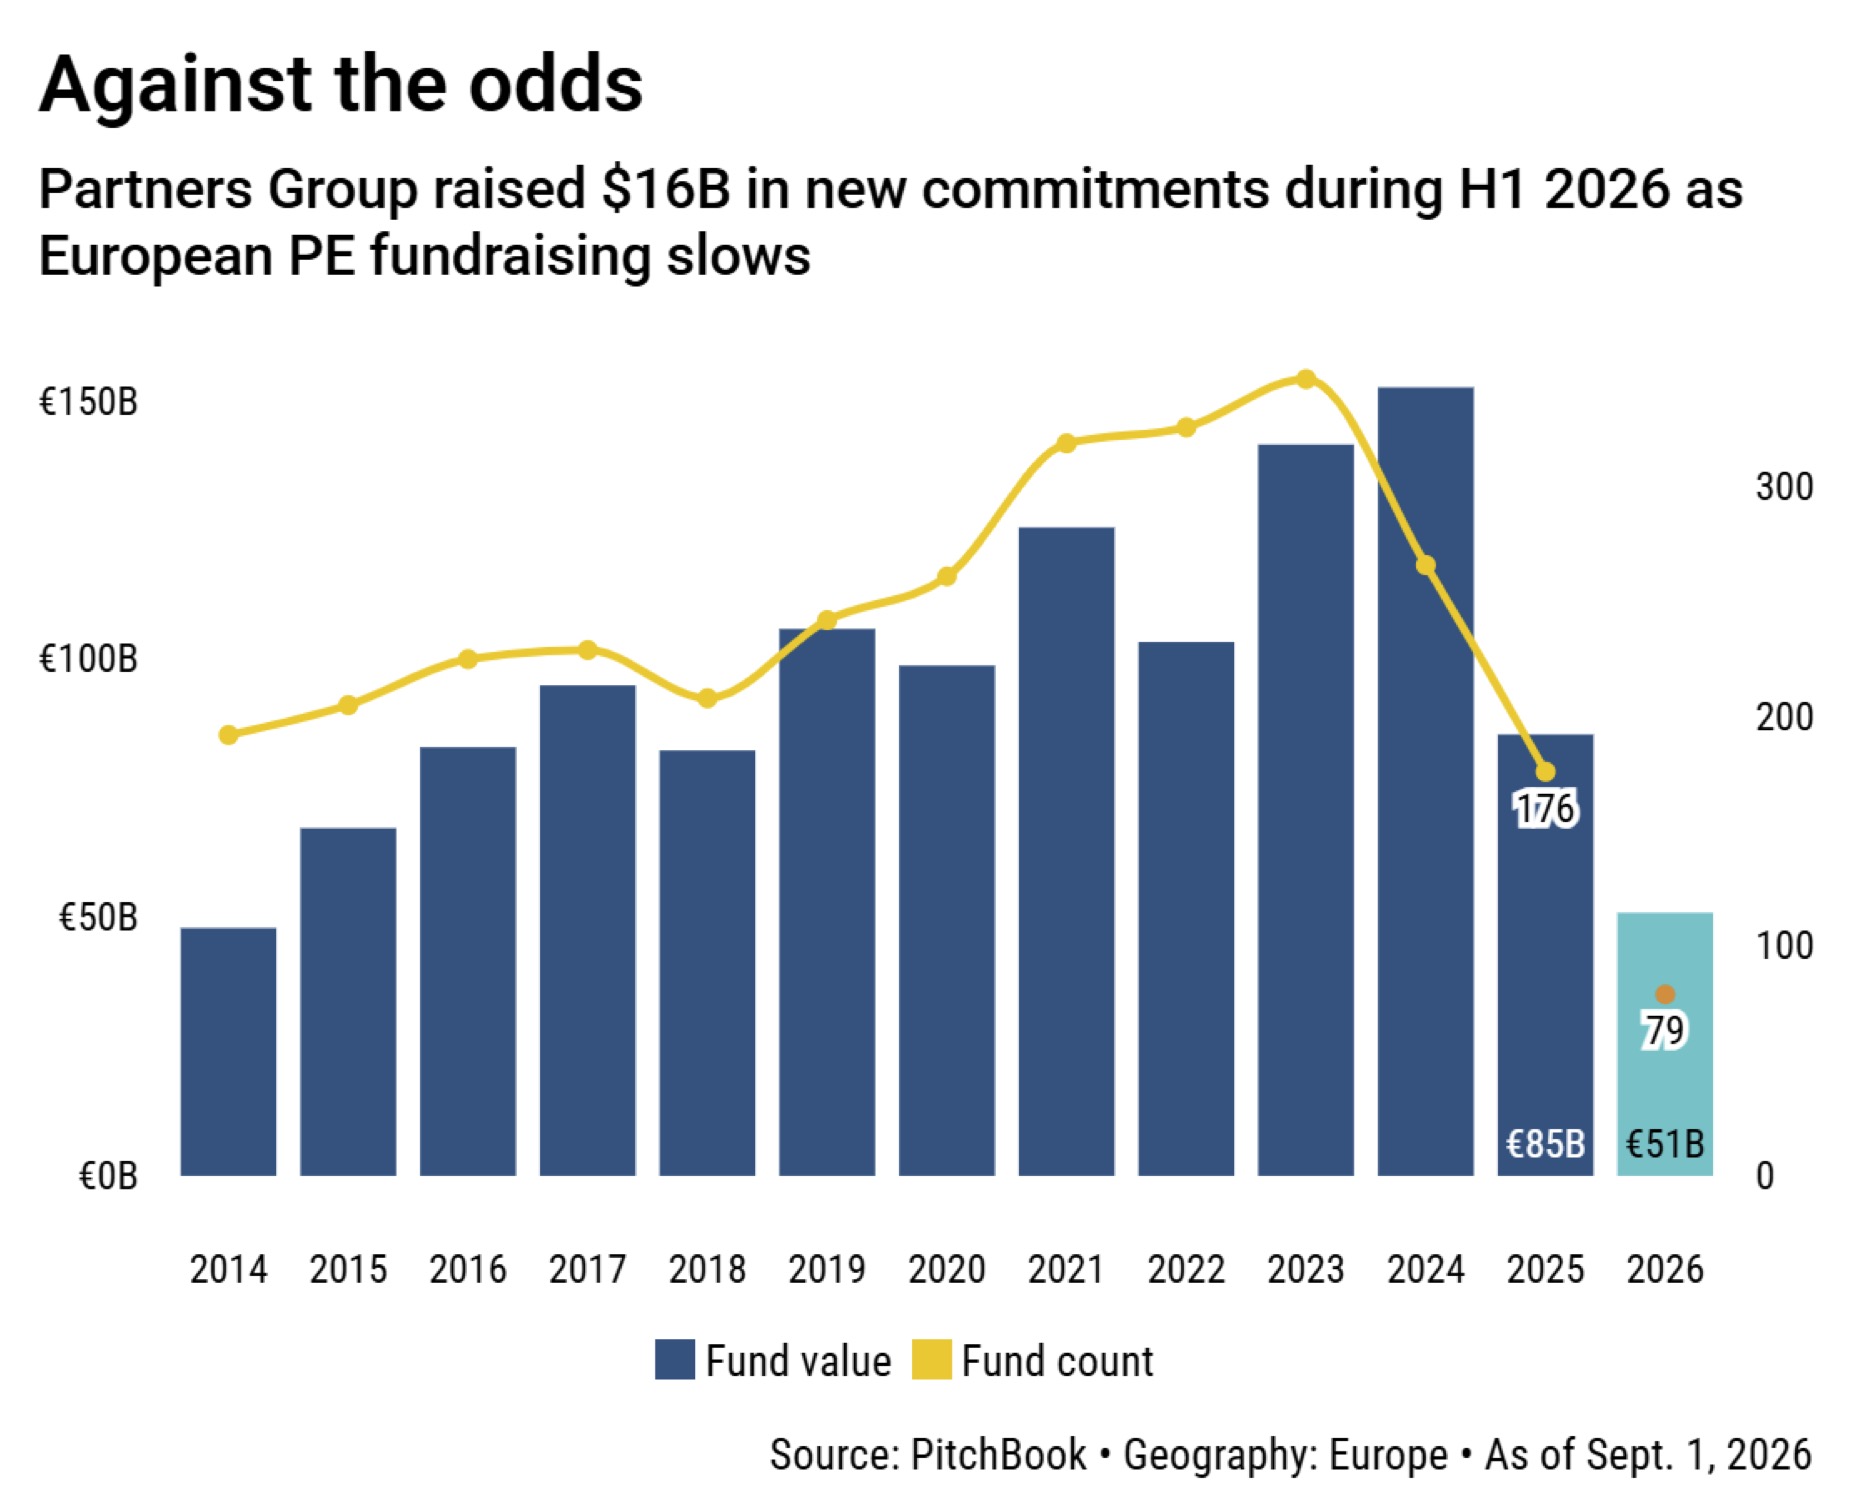 Quelle: Pitchbook. Region: Europa; 1. September 2026;. Grafik zur Volldarstellung anklicken.
Franklin Templeton (20. August): „Franklin Templeton Announces Closing of Inaugural US$1.5 Billion Collateralized Fund Obligation.”
Private Markets werden strukturierter: Franklin Templeton schließt mit der Franklin Templeton Structured Solutions 2026 LP seine erste Collateralized Fund Obligation (CFO) mit einem Volumen von 1,5 Mrd. USD. Das Vehikel bietet Investoren Zugang zu PE-Secondaries und Contis von Lexington Partners (Franklin Templetons Spezialist für Secondary Private Equity), sowie Direct Lending an mittelständische US-Unternehmen von Benefit Street Partners (BSP), dem Alternative-Credit-Spezialisten der Gruppe. Das Kapital kommt von Anlegern aus den USA und Europa.
Mit dem Debüt-CFO setzt nun auch Franklin Templeton auf eine Struktur, die in Private Markets zunehmend an Bedeutung gewinnt. Für die eigene Private Markets-Plattform spricht man von einem neuen Zugang zur Kapitalbeschaffung. Gleichzeitig sieht Franklin Templeton wachsende Nachfrage nach effizienten und skalierbaren strukturierten Lösungen – von institutionellen Investoren bis zu Family Offices, Versicherern und Wealth-Management-Anbietern, und das bei Zugang zu verschiedenen Strategien in einem: „This Transaction demonstrates how structured Solutions can bring together different Private Markets Capabilities to address the evolving Needs of Institutional Portfolios,” so Jake Williams, Co-Head, Private Markets Product bei Franklin Templeton.
Der Trend geht damit in zwei Richtungen: Private Markets erschließen neue Anlagefelder – und zugleich werden die Wege vielfältiger, über die Kapital in bestehende Strategien gelangt. Mit 1,5 Mrd. USD zeigt Franklin Templetons CFO, welche Größenordnung solche Strukturen inzwischen erreichen. Mit Secondaries und Contis haben CFOs eines gemeinsam: Sie eröffnen in Zeiten schleppender Exits alternativen Zugang zu Liquidität.
KKR (3. August): „KKR schließt Infrastrukturfonds mit 19,2 Milliarden US-Dollar.“
Thema Dickschiffe, und wie nicht selten geht es um die weiter populäre Infrastruktur: Erst vor kurzem hat die erwähnte Partners Group mehr als 15 Mrd. USD für ihr viertes Direct Infrastructure-Programm vermeldet, nun hat KKR nachgelegt. Der US-Manager schloss seinen fünften globalen Infrastrukturfonds bei 19,2 Mrd. USD – so groß war bislang kein Infra-Vehikel von KKR.
Der Core+-Fonds investiert schwerpunktmäßig in kritische Infrastruktur in Nordamerika und Westeuropa – mehr als 9 Mrd. USD Deployment sind laut KKR bereits für Deals zugesagt.
Bemerkenswert ist das Wachstum der KKR-Infra-Plattform: Verwaltete man 2019 hier noch 13 Mrd. USD, sind es heute bereits rund 120 Mrd. USD. Raj Agrawal, Global Head of Real Assets bei KKR, sieht die Chancen im Infrastrukturbereich „heute so groß wie nie zuvor“. Als Treiber nennt der Manager: Digitalisierung, Elektrifizierung und industrielles Wachstum in Nordamerika sowie Wettbewerbsfähigkeit, Energiesicherheit und Resilienz in Europa.
Der jüngste Milliarden-Closing liefert damit ein weiteres Indiz für die bereits früher von ALTERNATIVES●INDUSTRIES geschilderte Beobachtung: Während das Fundraising selektiver geworden ist, können große, etablierte Infrastrukturplattformen weiterhin erhebliche Kapitalzusagen einwerben.
Nochmal Infra, und KI-Infrastruktur wird immer mehr zur Sub-Asset-Klasse: Nvidia holt Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR für den nächsten großen Finanzierungsschritt an Bord. Gemeinsam sollen eigenständige Plattformen entstehen, die über die Zeit mehr als 500 Mrd. USD Drittmittel für den Aufbau von KI-Infrastruktur mobilisieren. Ziel sind langfristige Kapital-Pools, über die Nvidias Compute-Infrastruktur finanziert wird.
Dahinter steckt offenkundig mehr als der nächste Rechenzentren-Boom. Nvidia will Compute und sog. AI Factories als investierbare Infrastruktur für institutionelles Kapital etablieren. CEO Jensen Huang spricht von einer neuen Klasse „productive, investable Infrastructure“, Apollo-Präsident Jim Zelter von einer „scarce, mission-critical Asset Class“. BlackRock, Blackstone, Brookfield und KKR schlagen in ihren Statements eine ähnliche Richtung ein.
500 Mrd. USD sind allerdings noch kein eingesammeltes Kapital: Bislang haben Nvidia und die Partner Memorandums of Understanding unterzeichnet; endgültige Vereinbarungen stehen noch aus. Die geplanten Plattformen sollen die Summe erst über die Zeit von Drittinvestoren mobilisieren. Die Stoßrichtung ist trotzdem bemerkenswert: Aus dem KI-Investmentboom entsteht gerade eine immer größere Spielwiese für Private Markets.
First Sentier Group (26. August): „Menschenrechte und Konflikte in mineralischen Lieferketten: Ein Investorenleitfaden.”
Rohstoffe sind nicht nur ein Investment-Thema, sondern auch ein ESG-Risiko: Eine aktuelle Studie des First Sentier MUFG Sustainable Investment Institute warnt vor erheblichen Risiken bei Konfliktmineralien wie Zinn, Tantal, Wolfram, Gold und Kobalt.
Besonders mangelnde Transparenz in den Lieferketten sowie Defizite bei der menschenrechtlichen Due Diligence könnten für Investoren zum regulatorischen und Reputationsrisiko werden. Das Institut empfiehlt daher, Konfliktmineralien stärker in Portfolio Due Diligence und Engagement einzubeziehen.
Preqin (15. Juli): „Continuation Funds in 2026: Beyond Liquidity.”
Wie bereits mehrfach auf ALTERNATIVES●INDUSTRIES diskutiert, lässt das weiter schwierige Exit-Umfeld die Private Markets sich zunehmend ihren eigenen internen Kapitalmarkt schaffen. Zentrales Vehikel hier: Continuation Funds. Man kann sie bereits i n quadratischer Form beobachten, und mittlerweile nutzen auch schon erste Secondaries-GPs das Vehikel – also im Sinne von Tertiaries bzw. Quaternaries.
In der vorvergangenen Tickernatives-Meldung wurden bereits Preqin-Daten vermeldet, welche den Trend bestätigen:
2025 wurden weltweit 123 Contis mit einem Volumen von 75 Mrd. USD aufgelegt (2018: 13 Fonds mit 9 Mrd. USD). Ihr Anteil am globalen Direct Private Equity Fundraising stieg im selben Zeitraum von 1,2 auf 12,4%: Jeder achte neu eingeworbene PE-Dollar entfällt damit bereits derzeit auf Contis.
Nun hat Preqin die eigenen Daten weiter verfeinert und zwischen Single- und Multi-Asset-Contis aufgeschlüsselt. Deutlich wird, dass die Unterschiede nicht allzu groß sind. Beide Varianten entwickeln sich über die Zeit verhältnismäßig gleichförmig, das gilt für die Anzahl der Vehikel wie für ihre Volumen:
Preqin.
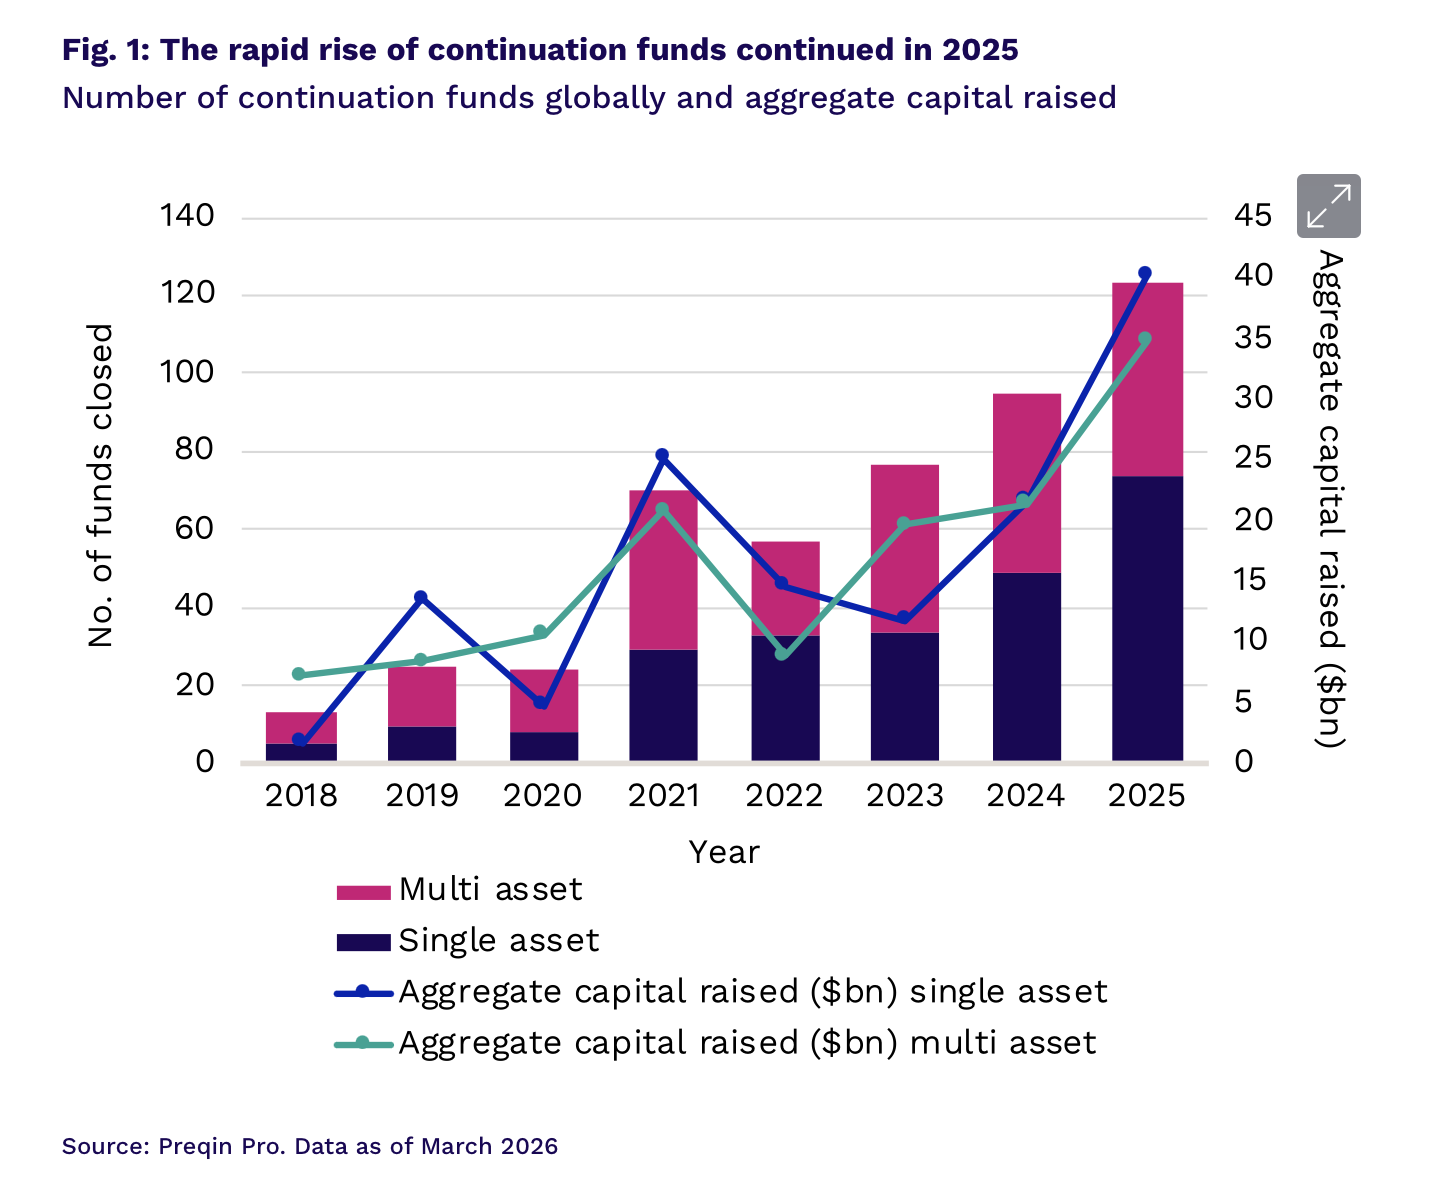
2025 konnten auf ein Asset fokussierte Fonds 40,2 Mrd. USD einsammeln, die auf mehrere Assets fokussierten 34,8 Mrd. USD.
Die Contis erzielen dabei offenbar durchaus wettbewerbsfähige Renditen – so zumindest Preqin: Mit einer IRR im Median von 28% – die Zahlen stammen allerdings aus dem Jahr 2023 – sollen sie US-Buyouts, das gesamte Privatkapital und sogar das Top-Quartil des Private Equity-Marktes übertroffen haben.
Das zur heutigen Headline anregende Kulturstück findet sich hier: