Institutionelle Investoren – vorneweg Pensionsinvestoren von der Pensionskasse über die ZVK bis zum CTA – im DACH-Raum fahren ihre Allokationen in Alternatives weiter nach oben. Vor allem zwei Anlageklassen stehen bei den Ausbauplänen im Fokus, so der BAI Investor Survey 2026. Und er zeigt auch: Ein uns allen gut bekanntes Land schneidet als Ziel von Infrastrukturanlagen besonders schlecht ab. Und: Wer nimmt das hässliche Entlein?
Mit dem ersten „Invest in Germany Summit“ wollte die Bundesregierung dieser Tage internationalen Investoren ein starkes Willkommenssignal senden. Das dürfte in einigen Bereichen und speziell im Infrastruktursektor auch dringend nötig sein, zeigt eine aktuelle Umfrage des Bundesverbands Alternative Investments (BAI). Im Einzelnen:
Die Fakten zum Survey: Der Verband hat für den BAI Investor Survey 2026 insgesamt 105 institutionelle Investoren aus der DACH-Region (Deutschland, Österreich, Schweiz) mit einem Anlagevolumen von insgesamt rund 2,9 Bio. Euro zu ihrer Allokation und ihren Investitionsplänen in Alternatives befragt. Pensionskassen, Pensionsfonds, CTAs und Zusatzversorgungskassen machten 34,3% der Befragten aus, Versorgungswerke 11,4%.
Besonders verbreitet: Infrastructure Equity
Die Erhebung zeigt, dass der durchschnittliche Anteil alternativer Anlagen in den Portfolios bei 32,3% liegt. Das sind zwei Prozentpunkte mehr als im Vorjahr.
Der Median-Investor hat fünf alternative Anlageklassen im Portfolio.
84% der Befragten sind in Infrastructure Equity investiert, in Corporate Private Equity sind es 82%. Vergangenes Jahr lagen die beiden noch gleichauf bei 79%.
Auf den weiteren Plätzen folgen Real Estate Equity (76%) und Corporate Private Debt (71%).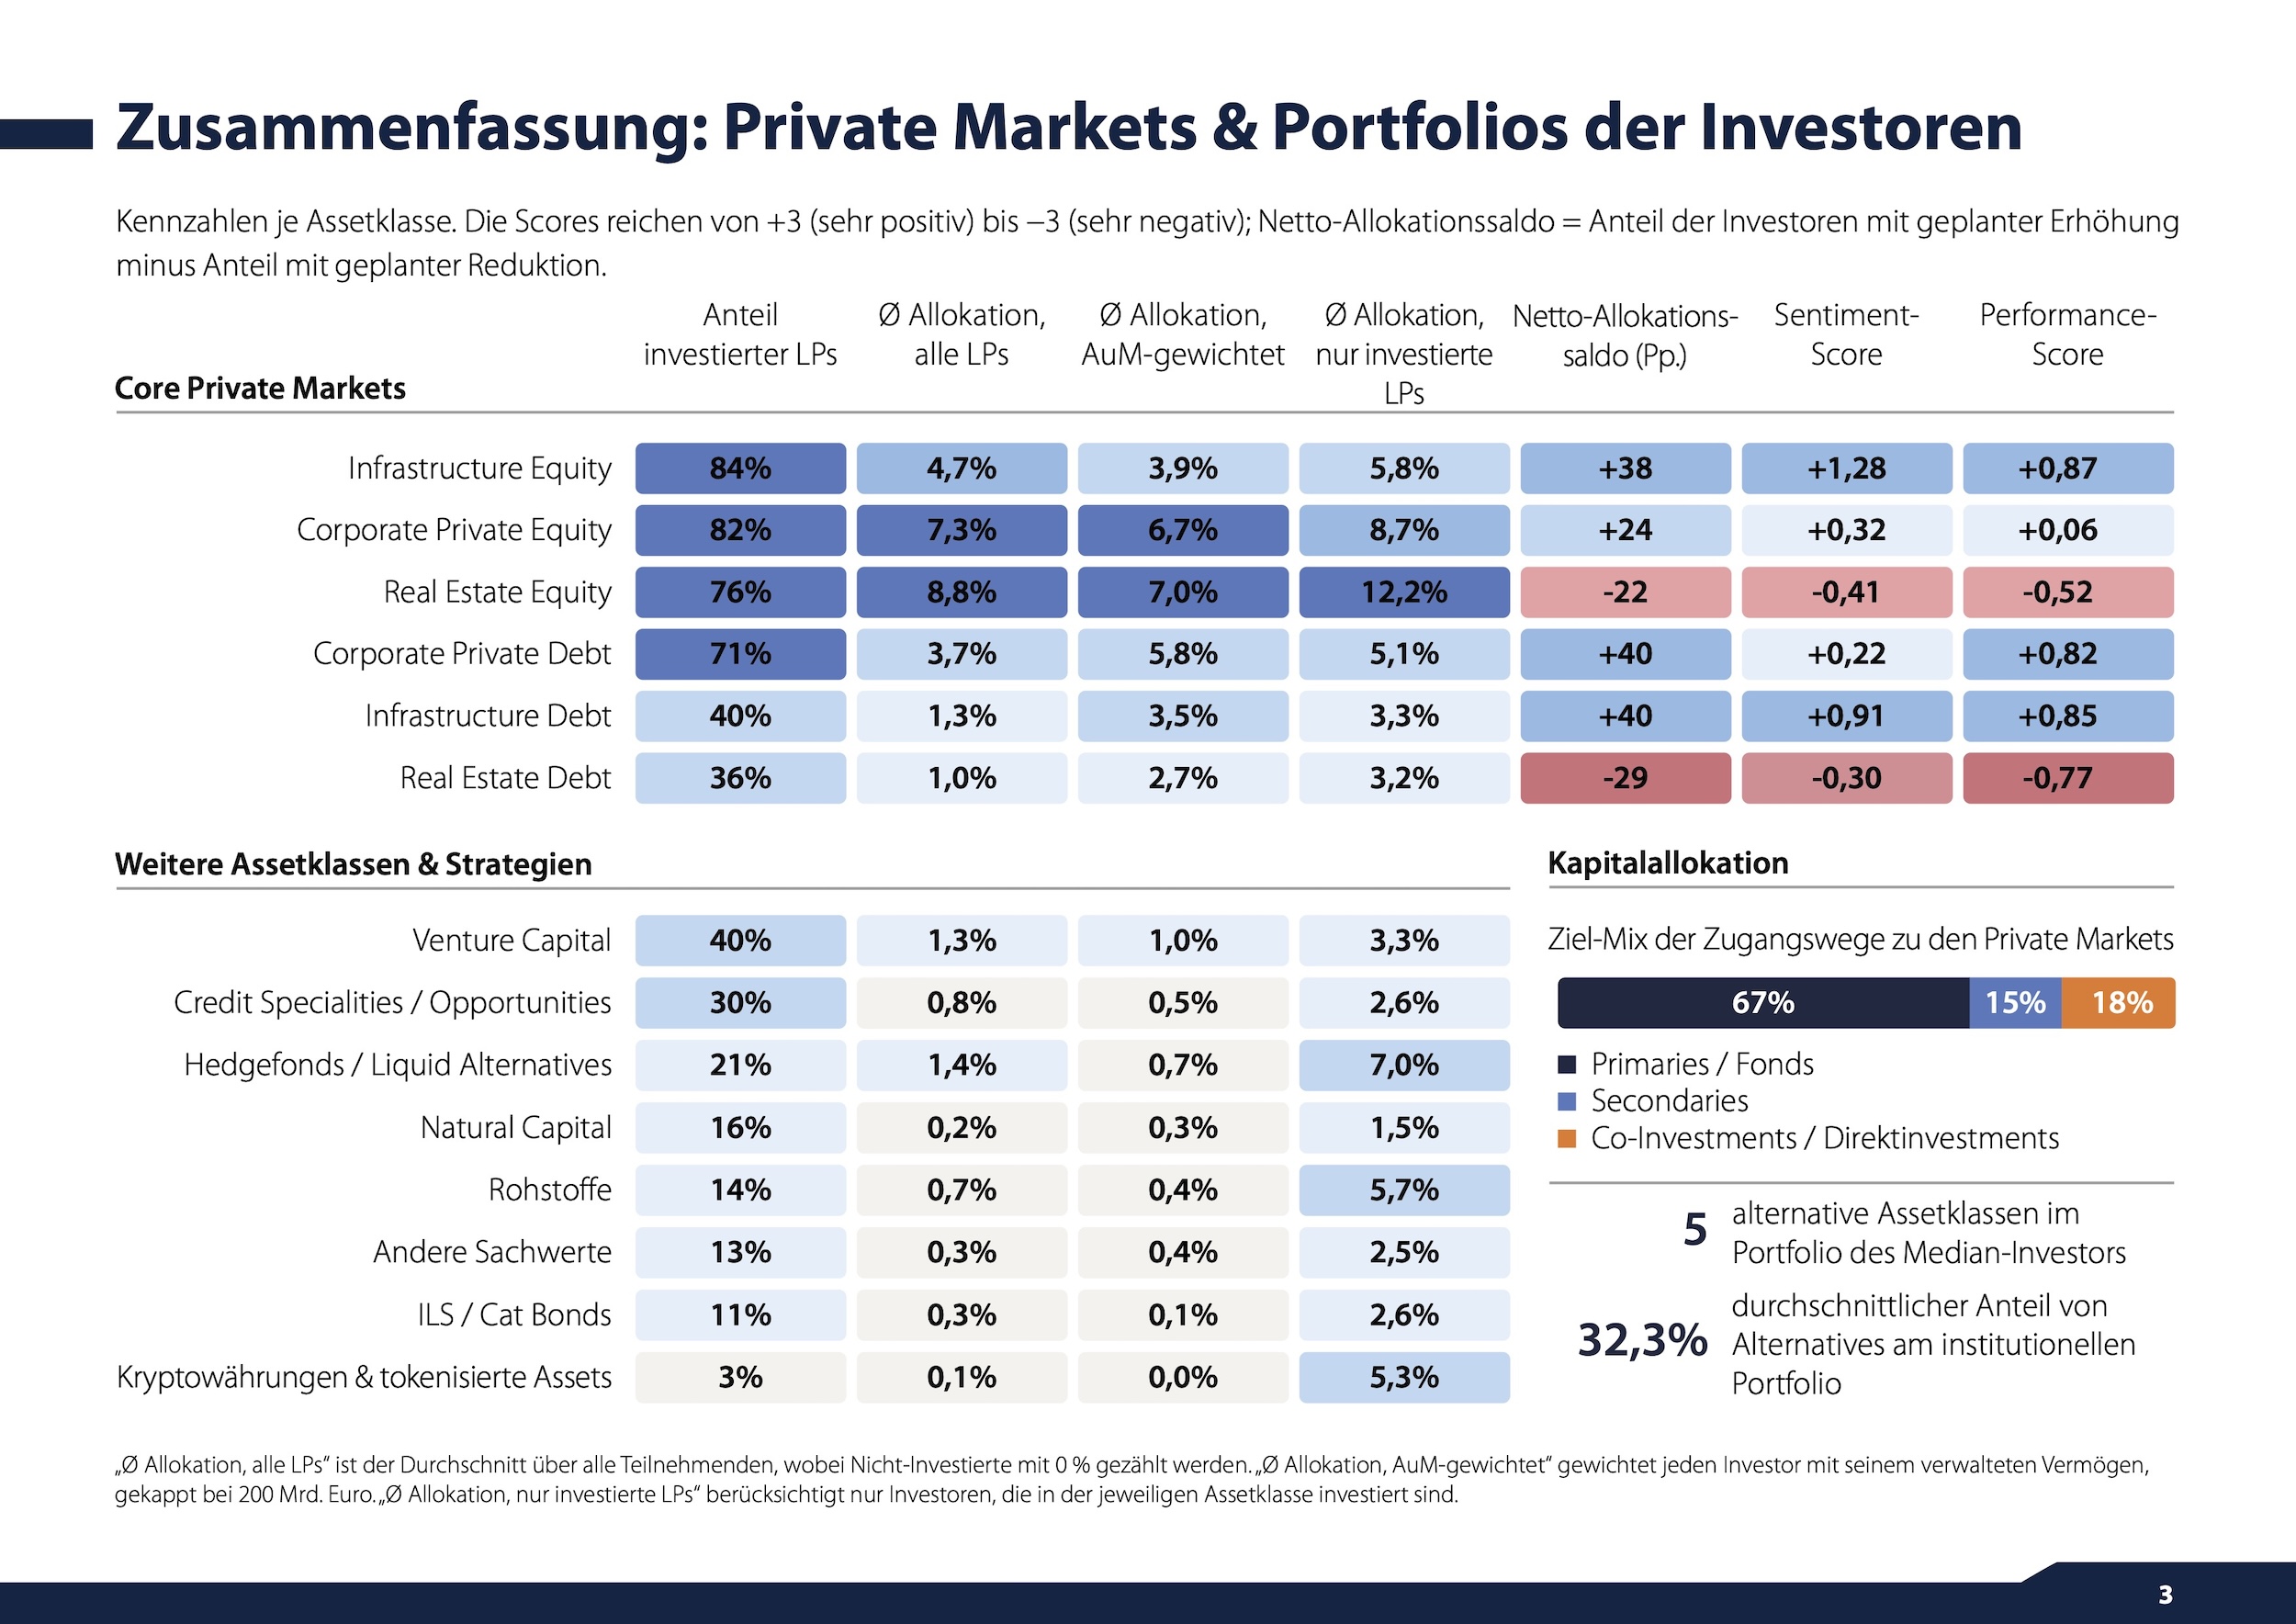 Quelle: BAI Investor Survey 2026. Grafik zur Volldarstellung anklicken.
Die Anlageklassen mit der geringsten Marktdurchdringung sind CAT-Bonds, die sich nur in 11% der Portfolios finden, und – weit abgeschlagen – Kryptowährungen und tokenisierte Assets, die gerade einmal in 3% der Portfolios vorkommen. Während CAT-Bonds für viele Versicherer bereits aus regulatorischen Gründen tabu sind, hat die Skepsis gegenüber Krypto wohl mit dem Kursrückgang weiter zugenommen.
Besonders schwergewichtig: Real Estate Equity
Die Reihenfolge ändert sich bei der Frage, wie hoch die einzelnen Portfolios in den jeweiligen Anlageklassen investiert sind (bezogen auf die Portfolios, die in der entsprechenden Anlageklasse allokiert sind).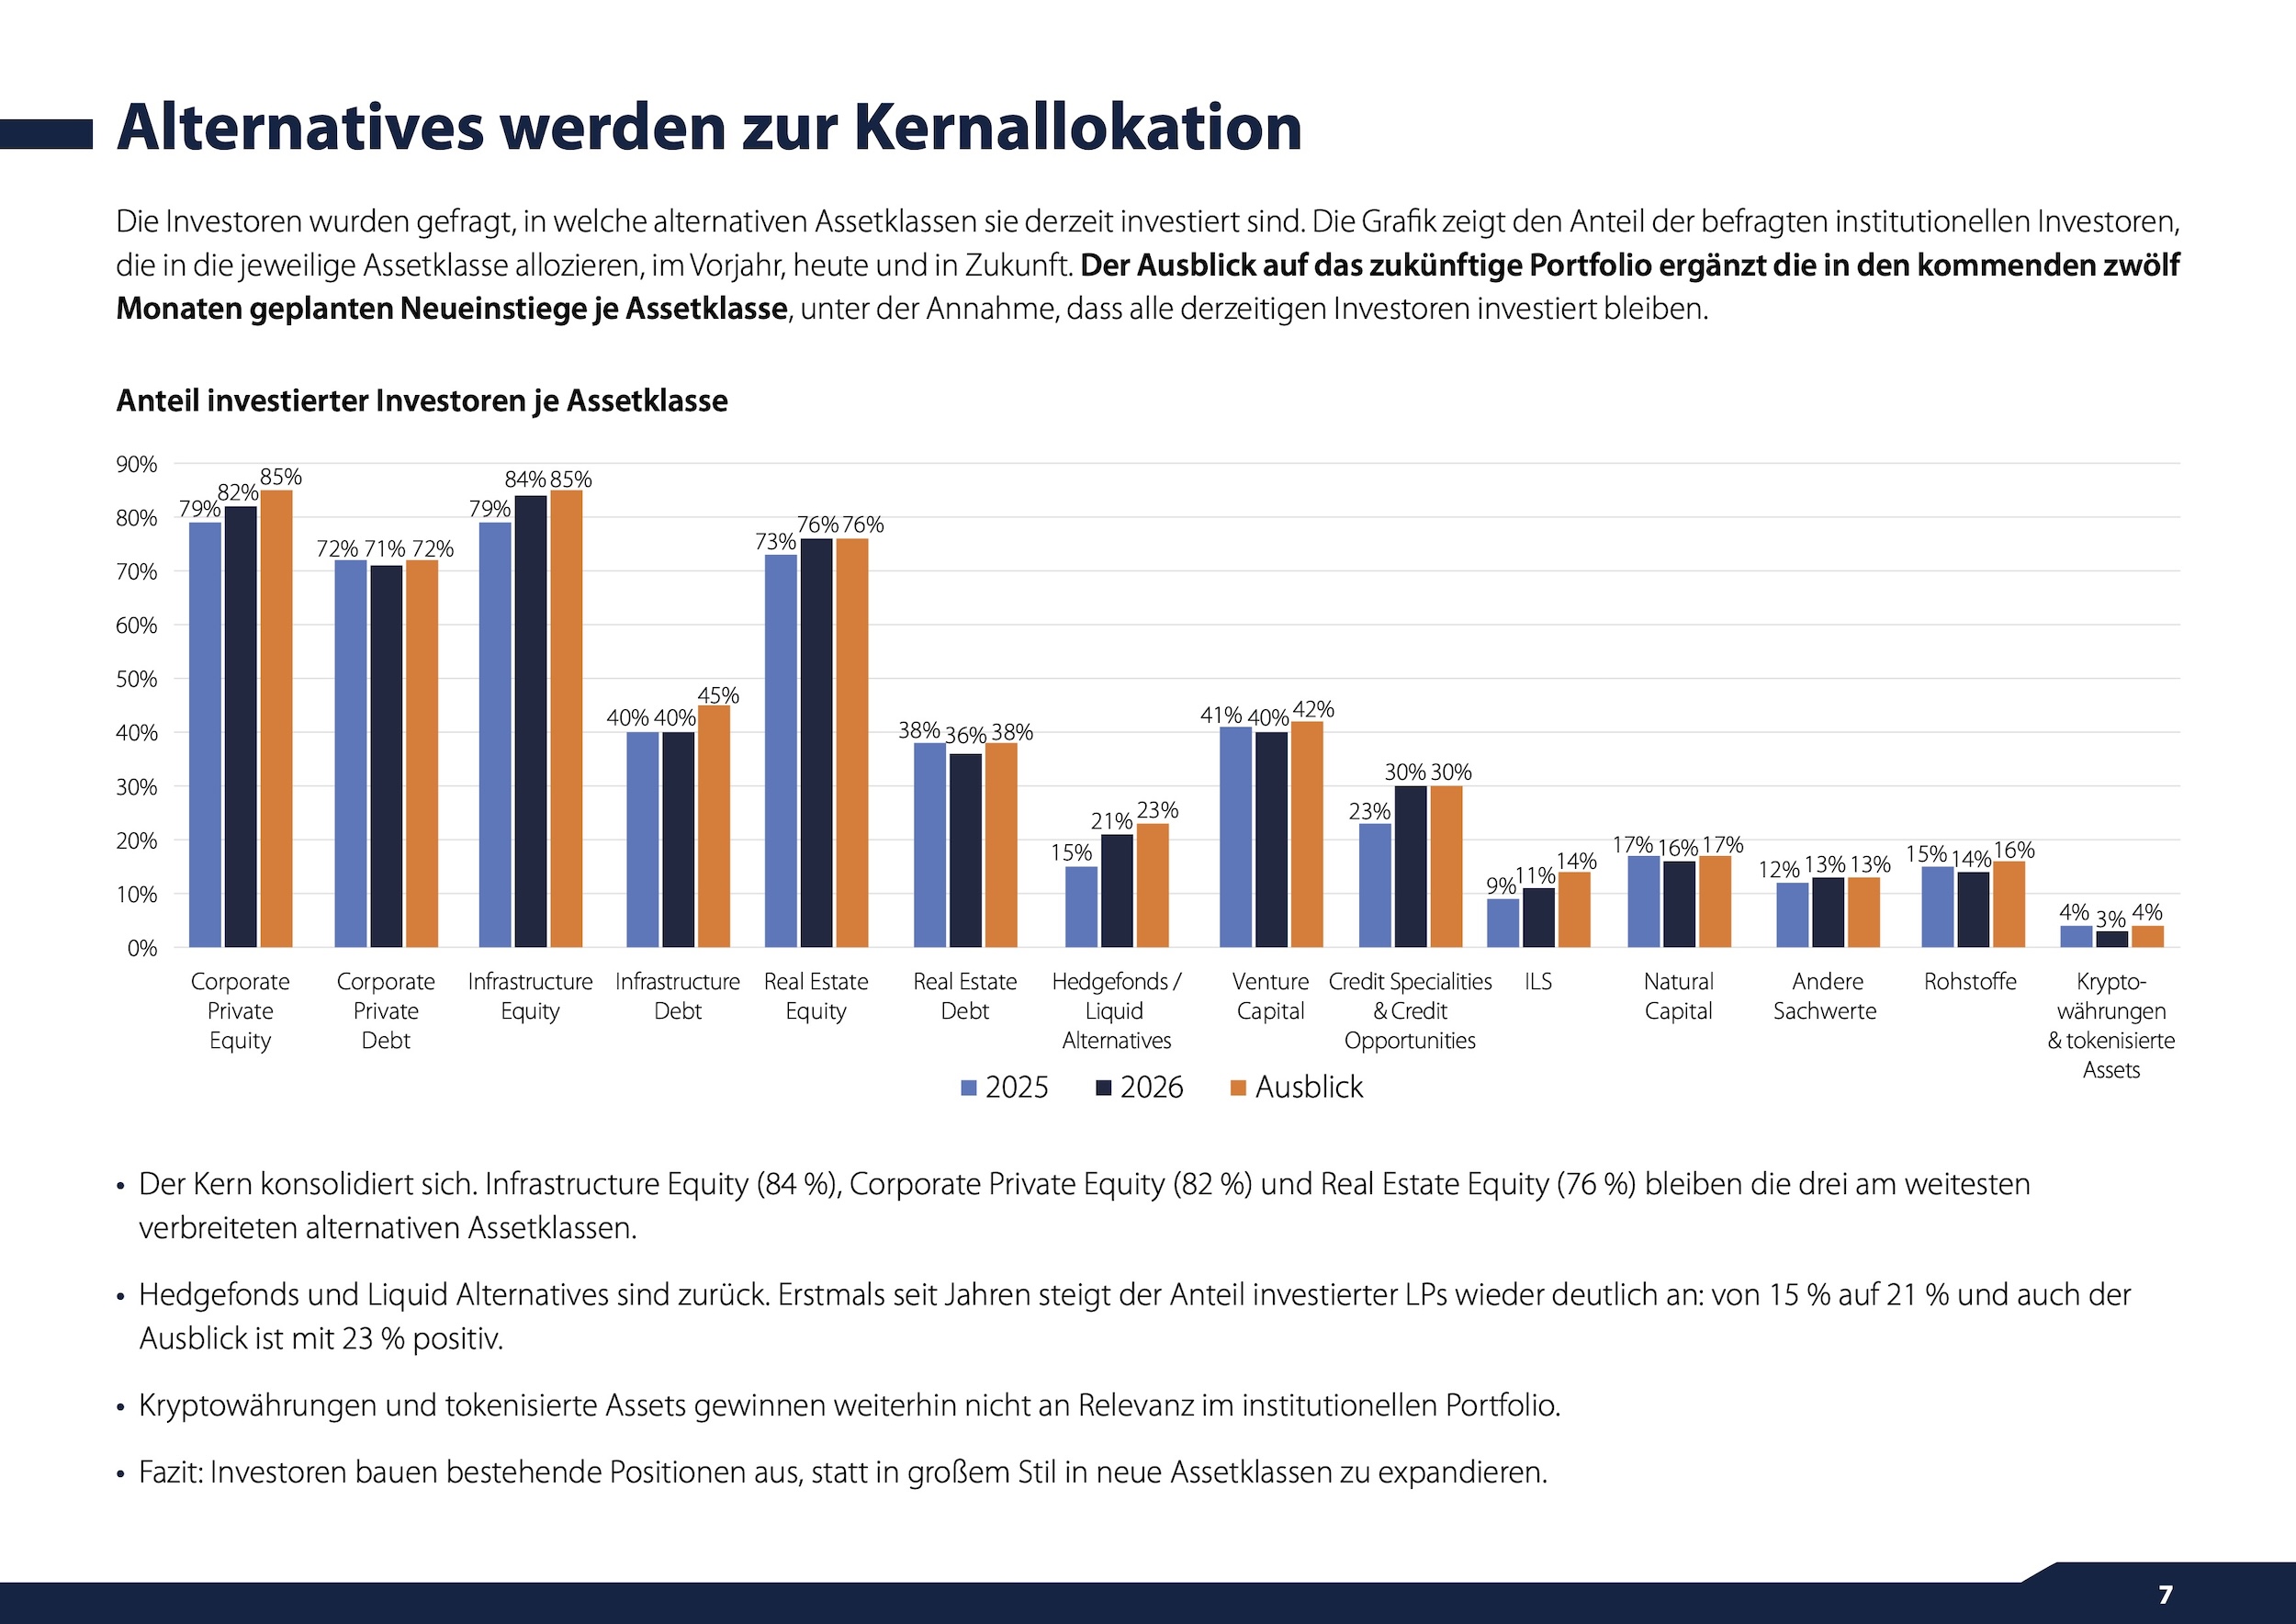 Quelle: BAI Investor Survey 2026. Grafik zur Volldarstellung anklicken.
Hier liegt Real Estate Equity mit einem durchschnittlichen Portfoliogewicht von 12,2% an der Spitze, gefolgt von Corporate Private Equity (8,7%), Hedgefonds (7%) und Infrastructure Equity (5,8%). Corporate Private Debt folgt auf Rang 7 mit 5,1%.
Besonders im Kommen: Infrastructure Debt und Corporate Private Debt
Die bereits in den jeweiligen Anlageklassen investierten Investoren planen in den kommenden 12 Monaten vor allem Aufstockungen in den Segmenten Infrastructure Debt und Corporate Private Debt. Infra Debt möchte keiner der Befragten abbauen, aber 40% wollen ausbauen. Corporate Private Debt wollen 10% abbauen, 50% ausbauen.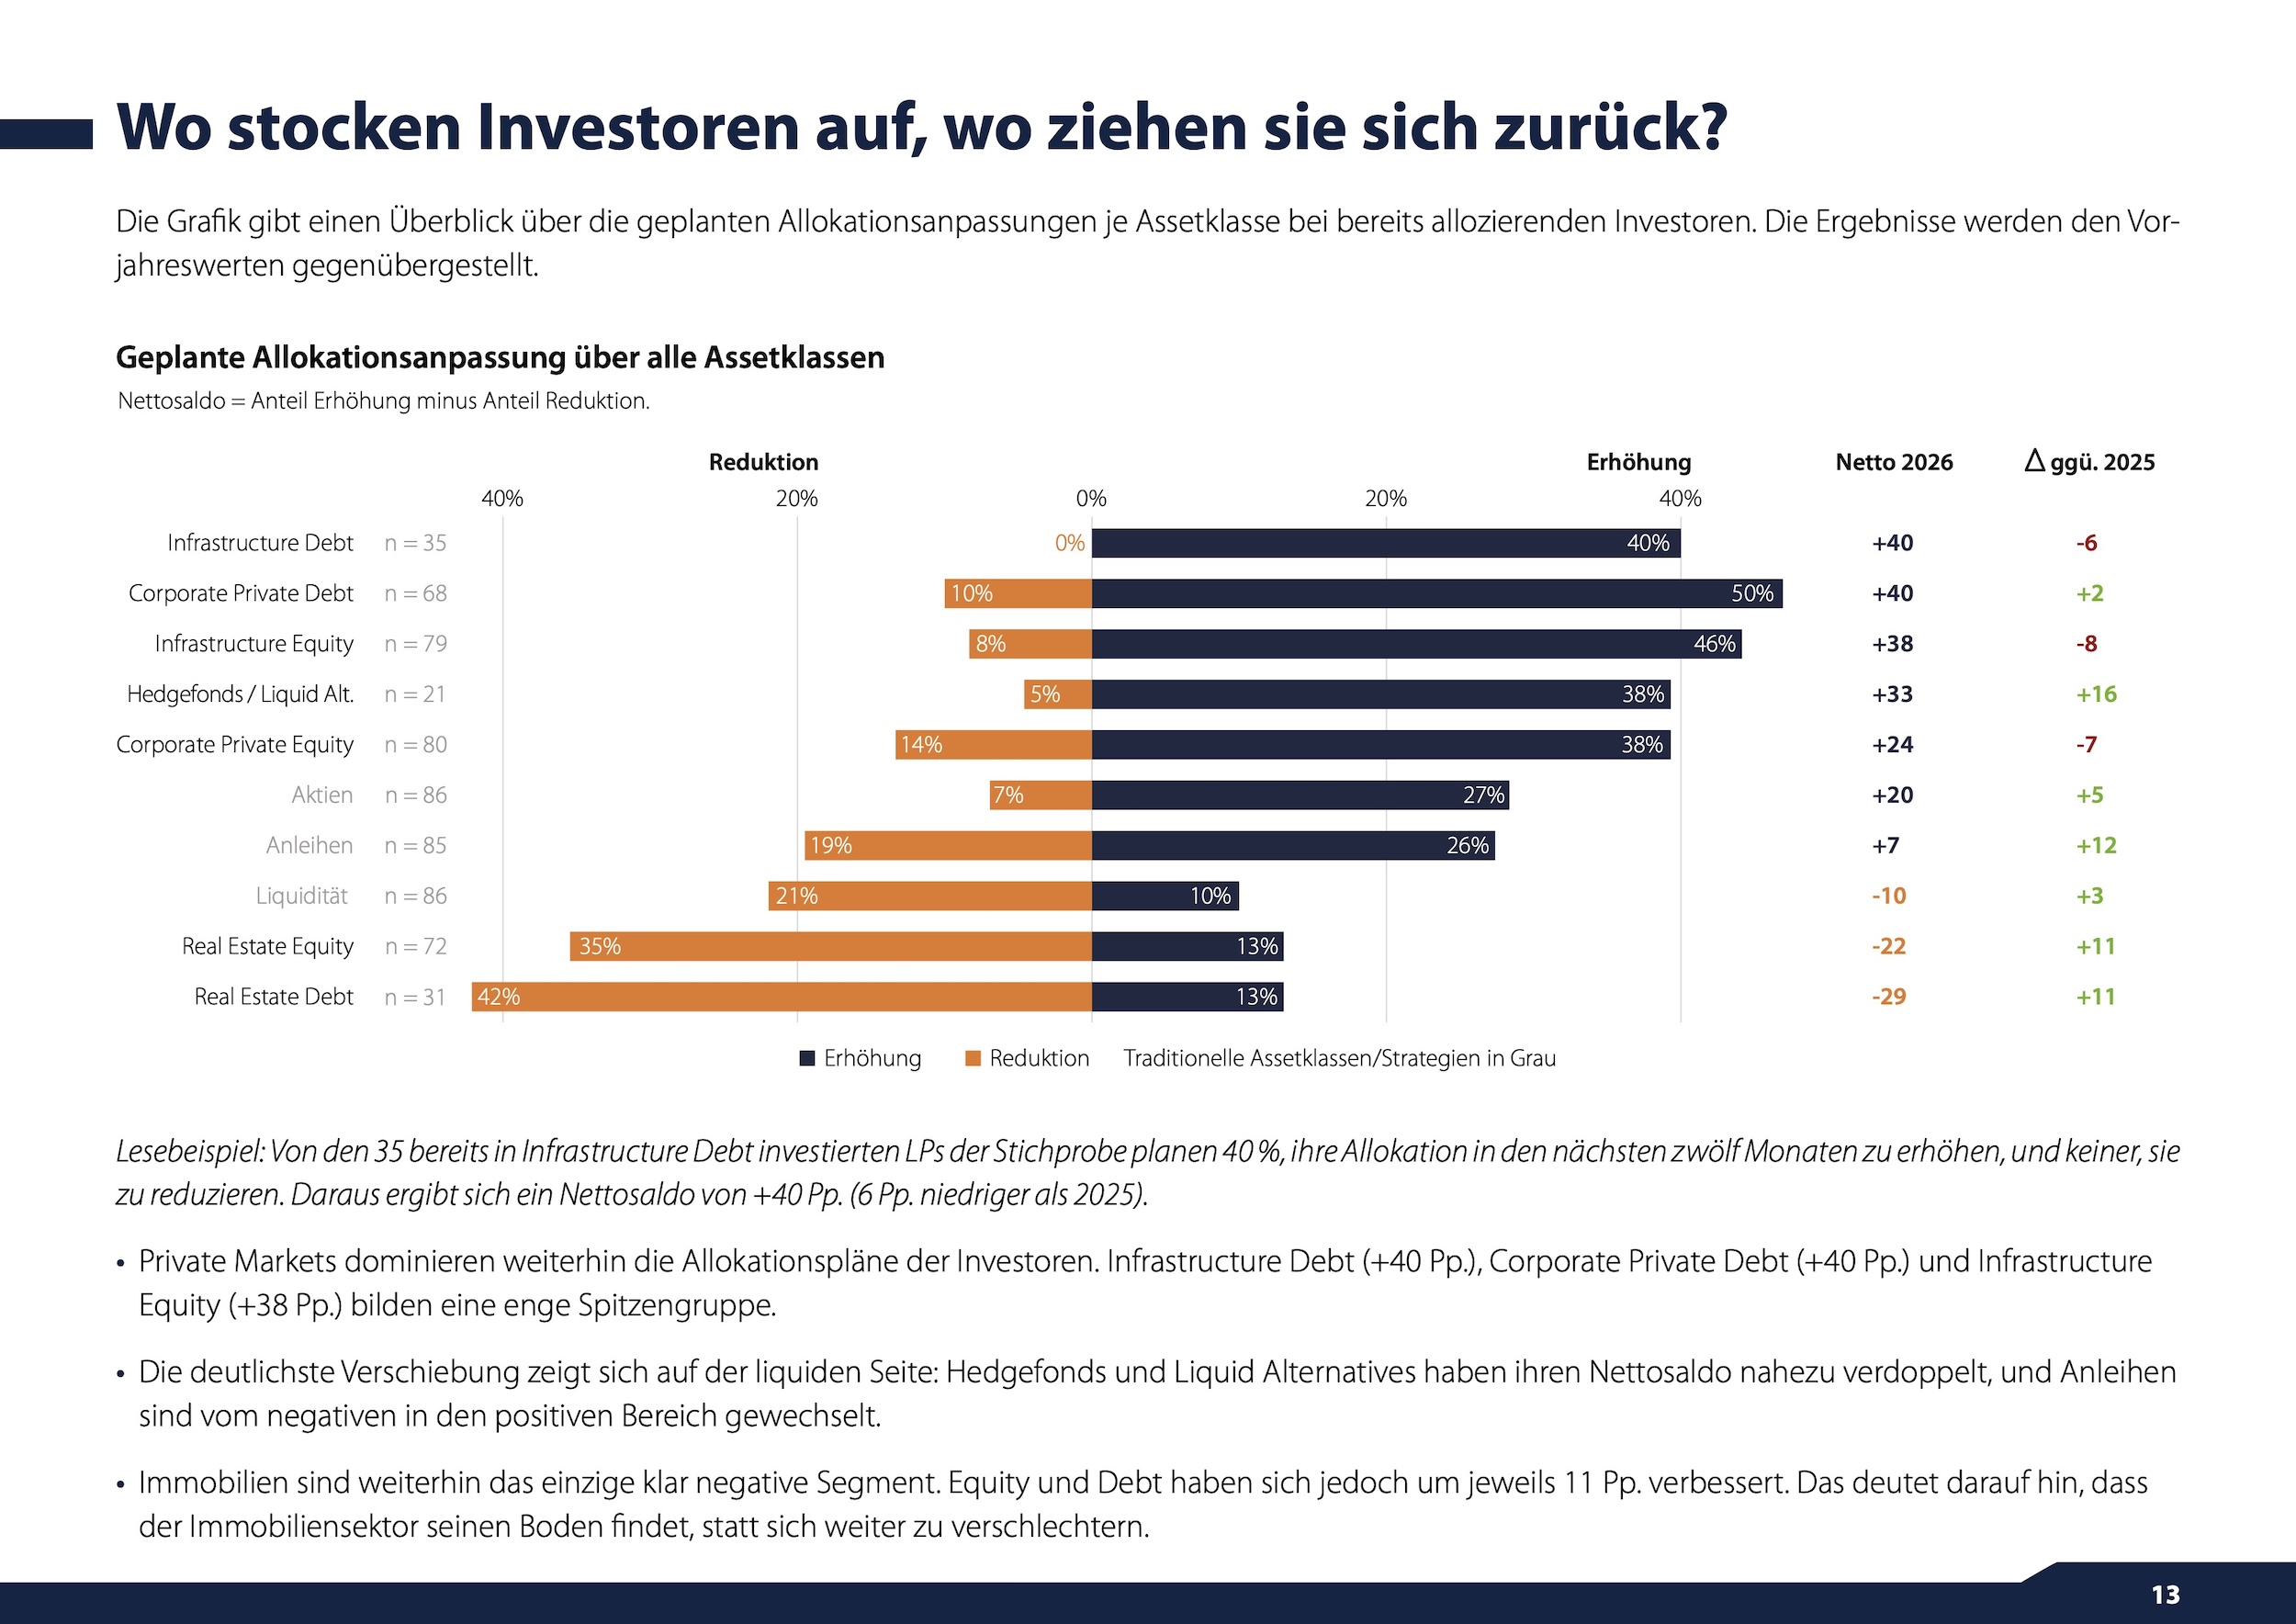 Quelle: BAI Investor Survey 2026. Grafik zur Volldarstellung anklicken.
Die Differenz zwischen Aufstockungen und Reduktionen beträgt damit bei beiden Strategien 40 Punkte. Offenbar halten die Investoren also an ihren Ausbauplänen für Corporate Private Debt ungeachtet der jüngst partiell auftretenden Friktionen fest.
Auch Infrastructure Equity wird kräftig erhöht: 46% wollen ausbauen, nur 8% reduzieren. Das macht eine Differenz von 38 Punkten. Ganz am Ende stehen Real Estate Equity und Real Estate Debt. Hier dominiert der Wunsch zum Abbau bei Weitem. Es verstärkt sich der Eindruck, dass die vielfältigen nullzinsbedingten Übertreibungen vor 2022 – als viel Geld (und viele hiervon angezogene Anbieter, die nicht in diesen Markt gehören) – bei zahlreichen Investoren nachhaltige Enttäuschung produziert haben.
Europa ja, DACH-Raum eher nein …
Bei den Allokationsplänen zeigt sich: Europa ist die klar bevorzugte Zielregion. 70% der Investoren planen, ihre Private Markets-Allokation dort zu erhöhen, nur 15% wollen reduzieren. Europa? Angesichts von mindestens zwei völlig ungelösten Kriegen vor der Haustür, der katastrophalen Demographie, sich fast täglich zuspitzender Staatsschuldenkrisen und einer ehemaligen Konjunkturlokomotive in der Mitte des Kontinents, die sich für die schnelle Umwandlung in ein Industriemuseum entschieden hat, kann man das durchaus bemerkenswert finden.
Apropos ehemalige Konjunkturlokomotive in der Mitte des Kontinents, also Deutschland – dem Heimatland der Investoren gilt dieser Europa-Bias der Investoren allerdings nicht: Nur drei von zehn Investoren planen, Investments in der DACH-Region zu erhöhen. Unter den drei großen Weltregionen Europa, Nordamerika und APAC ist nur Nordamerika unbeliebter. Dort halten sich geplante Erhöhungen und Reduktionen mit jeweils 40% die Waage – was wohl weniger mit der (eher positiven) industriepolitischen Perspektive des Kontinents zu tun haben dürfte als vielmehr mit der Qualität der ständig erratischeren gegenwärtigen US-Administration.
… und deutsche Infrastruktur schon gar nicht
Noch konkreter: Die Teilnehmer wurden auch explizit zu ihrer Meinung zu Investitionen in die deutsche Infrastruktur befragt. Ergebnis: Die Befragten schätzen die Aussichten für Infrastrukturinvestitionen in Deutschland in allen acht Infrastruktur-Bereichen – von Windkraft über Rechenzentren bis hin zur Ladeinfrastruktur – teils deutlich schlechter ein als die Aussichten für entsprechende Investitionen im Ausland.
Speziell die Perspektiven bei Investitionen in Glasfasernetze und Photovoltaik in Deutschland sehen die Investoren sogar auf einer absoluten Skala unterhalb der Nulllinie.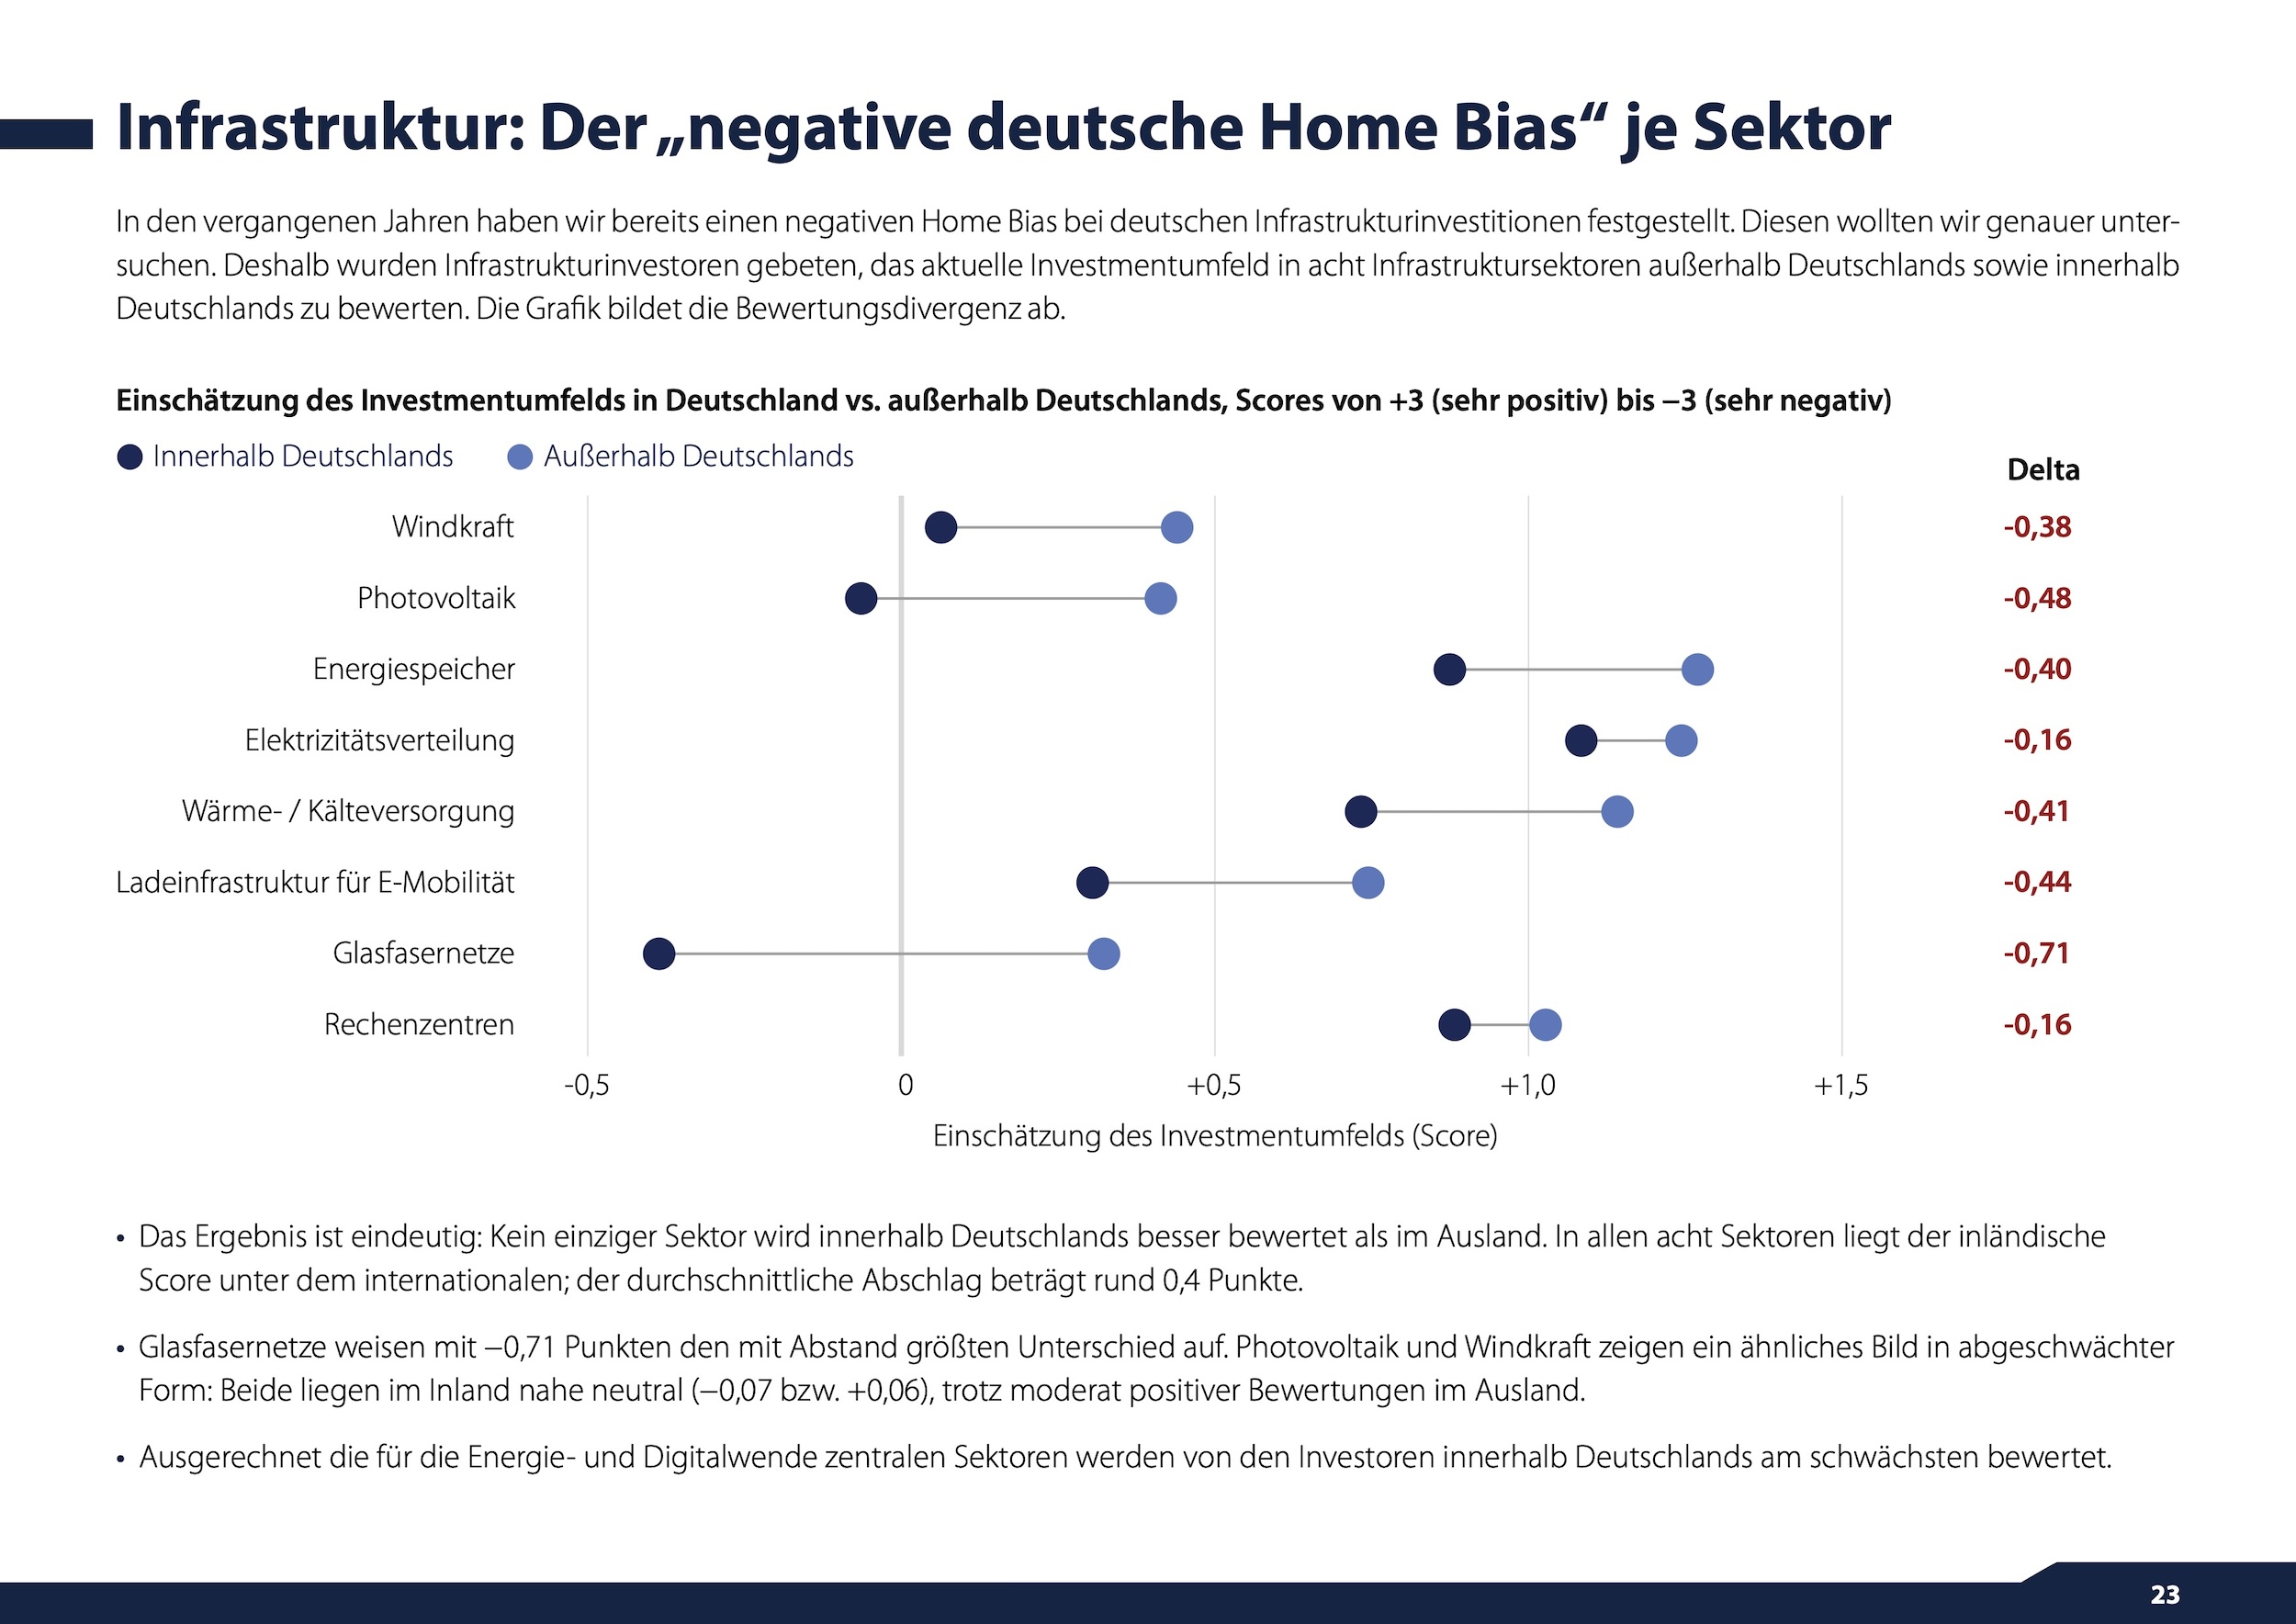 Quelle: BAI Investor Survey 2026. Grafik zur Volldarstellung anklicken.
Der BAI selbst hatte in der Vergangenheit bereits darauf hingewiesen, dass insb. ein Mangel an investierbaren Projekten, Bürokratie und dadurch bedingt Marktineffizienzen die Risiko-Return-Strukturen in deutscher Infrastruktur belasten und dazu führen, dass deutsches institutionelles Kapital vermehrt in Infrastruktur im Ausland fließt.
Nun, dieser Anti-Home Bias der deutschen Investoren ist bekanntlich nicht neu – dafür aber offenbar nachhaltig.
Etwas positiver fällt die Einschätzung der Befragten zu Standortinitiativen wie dem Sondervermögen Infrastruktur und Klimaneutralität und dem Deutschlandfonds aus. 70% schreiben diesen einen positiven Effekt zu, auch im Hinblick auf zusätzliche Kapitalmobilisierung. Strategische Bedeutung, die man von Projekten solcher generationenübergreifender Größenordnung erwarten sollte, hat das aber nicht, denn sonst gäbe es den erwähnten Anti-Home Bias ja nicht. Nun, angesichts der Art und Weise, wie man Infrastruktur in diesem Lande mit diesen gigantischen Schuldenpaketen zu fördern sucht, ist das auch nicht überraschend.
Von Gesetzgebungsinitiativen wie dem Standortfördergesetz und dem Fondsrisikobegrenzungsgesetz erwartet mehr als die Hälfte keine Änderung (57%). Aber: Immerhin 28% erwarten in der Folge mehr Investitionen in inländische Unternehmen und Infrastrukturprojekte oder eher deutsche Private Markets-Fonds (26%).
Contis: Die Sache mit den Kronjuwelen
Das Thema Contis als Spielart der Secondaries wird auf ALTERNATIVES●INDUSTRIES bekanntlich seit jeher intensiv diskutiert. Basistenor ist, dass man den Vehikeln als Pensionsinvestor durchaus mit einer gewissen Grundskepsis begegnen darf – ohne Zweifel steht der Verlängerung der Haltedauer echter Kronjuwelen auch das Entsorgen manch hässlicher Entlein gegenüber.
Jedenfalls hält der Survey auch hierzu interessante Erkenntnisse bereit, nämlich dergestalt, dass sich in der Frage der Verbreitung in den Portfolios Contis (der Löwenanteil der GP-led Secondaries) und klassischer LP-Secondaries sich durchaus die Waage halten: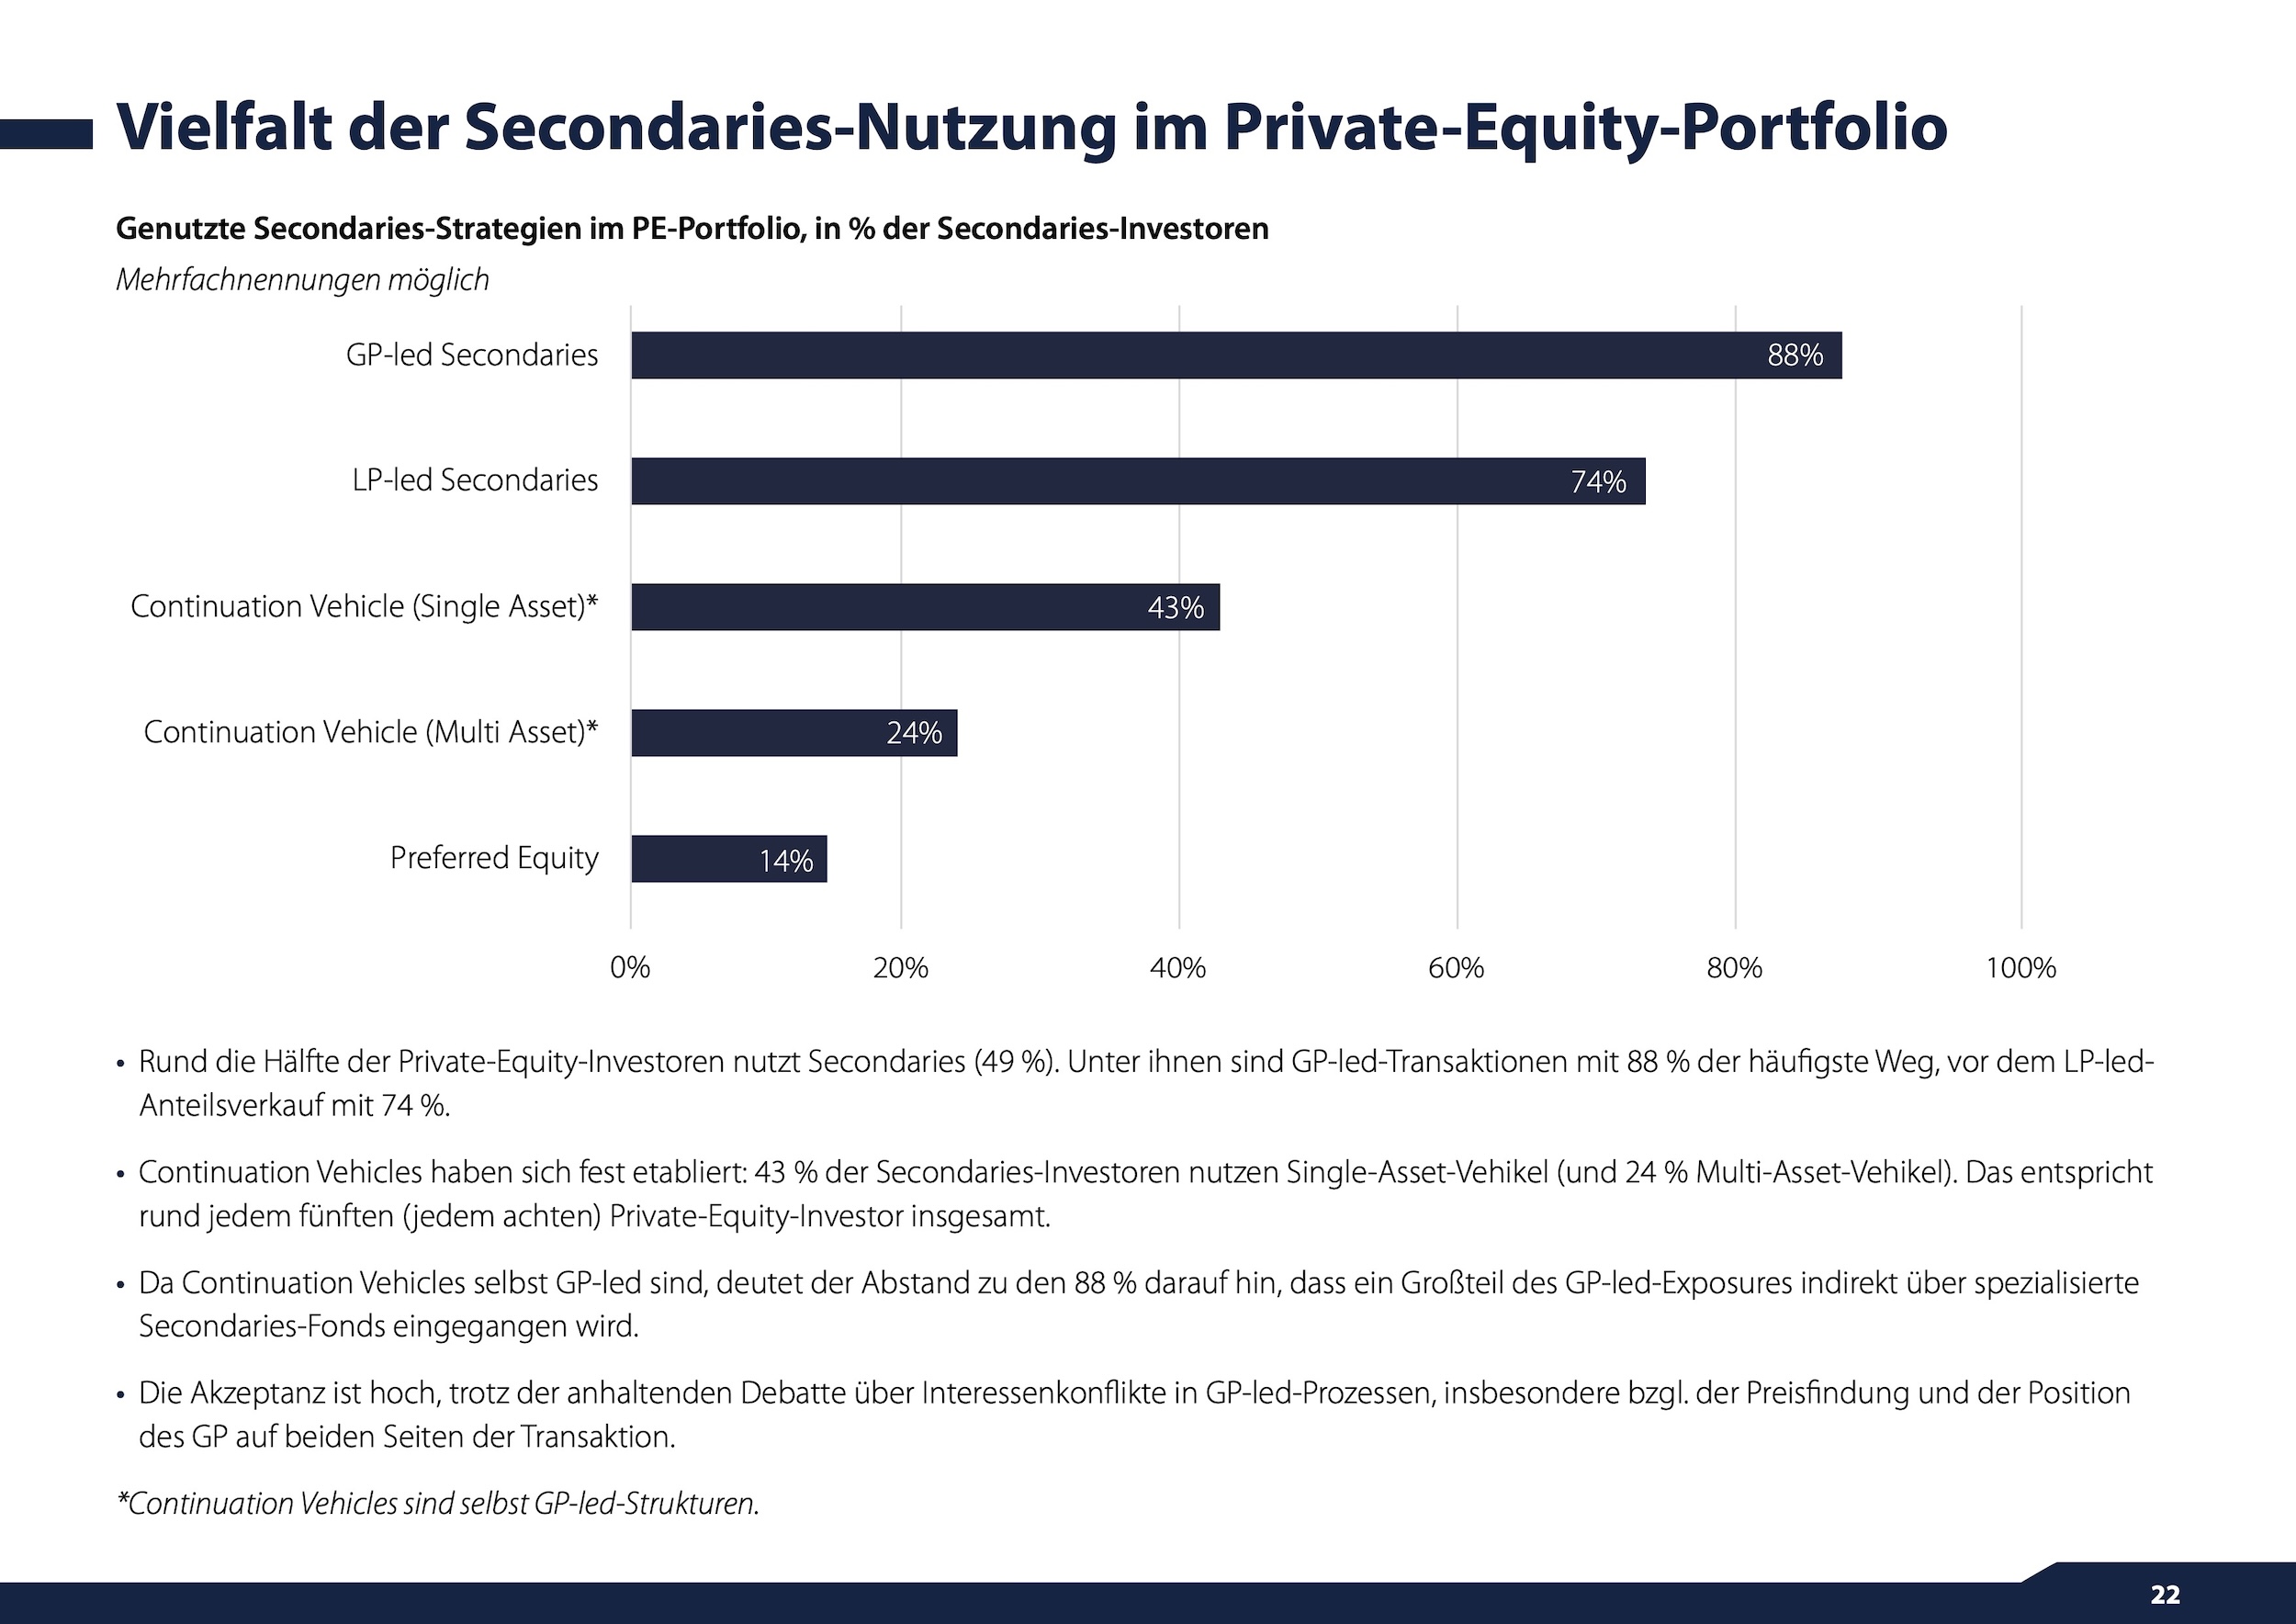 Quelle: BAI Investor Survey 2026. Grafik zur Volldarstellung anklicken.
Der BAI Investor Survey 2026 findet sich hier.
Das zur heutigen Headline anregende Kulturstück findet sich hier.