

Eine aktuelle Studie zeigt, was Asset Owner weltweit beschäftigt und wo sie in den kommenden 12 Monaten ihre Anlageschwerpunkte setzen. ALTERNATIVES●INDUSTRIES fasst die wichtigsten Ergebnisse der Erhebung und ausgewählte Erkenntnisse zum deutschen Markt zusammen. Im Fokus:Pensionsinvestoren. Unter der Lupe: Fast sechs Billionen USD!
Geopolitik, Inflation und KI – diese drei Themen halten Asset Owner weltweit derzeit besonders auf Trab. Das zeigt das gerade veröffentlichte Marsh Global Asset Owner Barometer 2026. Für die Studie befragten die Marsh-Berater 430 Investoren aus 25 Ländern mit einem Anlagevolumen von insgesamt rund 5,76 Bio. US-Dollar zu ihren kurz- und langfristigen Einschätzungen und ihren konkreten Investitionsplänen für die kommenden 12 Monate.
Befragt wurden Pensionsfonds (rund ein Drittel aller Befragten), Versicherungen, Staatsfonds, Stiftungen und gemeinnützige Organisationen sowie Vermögensverwalter, Privatbanken und Family Offices; 42% von ihnen aus der Region EMEA, 30% aus Nordamerika und 28% aus der Region Asien-Pazifik (APAC).
Zum Erhebungszeitraum im Juni und Juli hatte die Sperrung der Straße von Hormus die Öl- und Energiepreise bereits deutlich steigen lassen. Wohl kaum jemand hatte jedoch mit der Kontrolle der Meerenge von Aden durch die Huthi und der jüngsten Preisspitze am Ölmarkt gerechnet. Auch Scott Bessents „Treasury Twist“ – das mögliche QE-Vorspiel – war da noch kein Thema.
Infrastruktur: viele wollen mehr, kaum einer weniger
Die Anlageklasse Infrastruktur steht bei den Allokationsplänen ganz oben auf der Einkaufsliste, weltweit und ganz besonders in Deutschland. Global betrachtet möchten 50,7% der Befragten ihre Infra-Allokation in den nächsten 12 Monaten erhöhen, gerade einmal 8,4% wollen diese reduzieren.
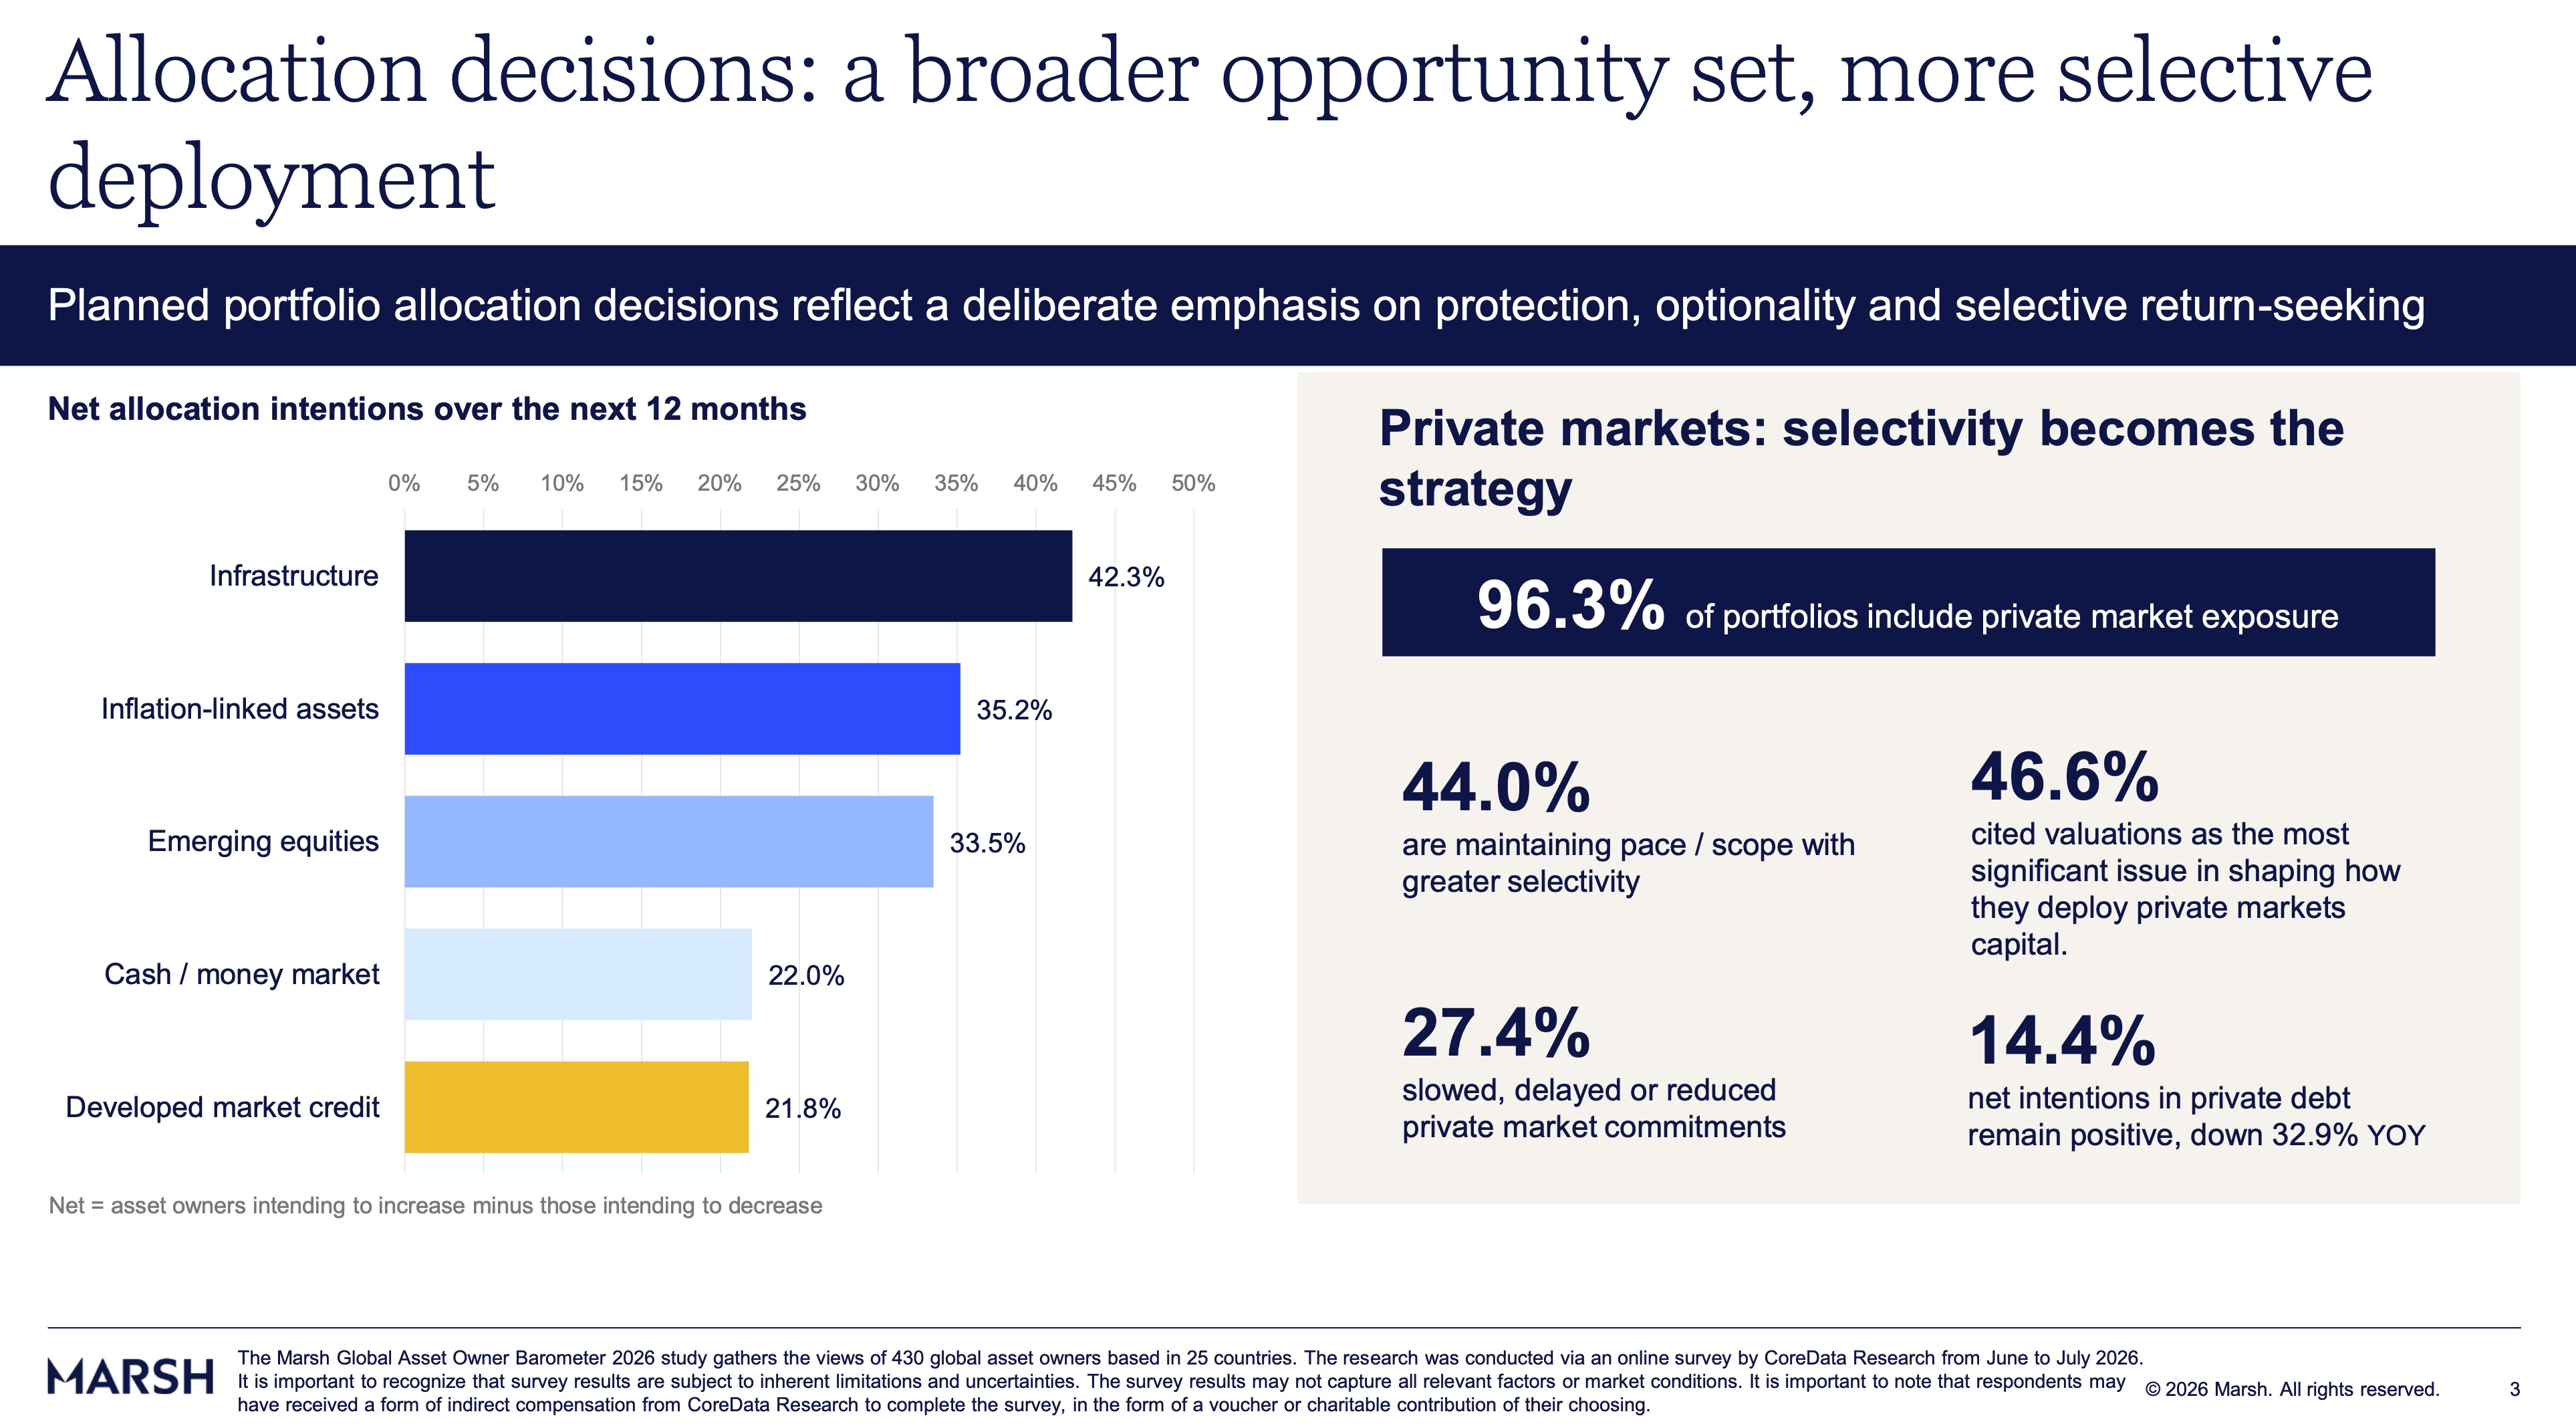
Die Differenz der Nettokäufer gegenüber den Nettoverkäufern beträgt damit 42,3 Prozentpunkte. Bereits in den beiden vorherigen Marsh-Studien 2025 und 2023 war Infrastruktur eine der Top-Präferenzen. Dieser Trend hat sich nochmals deutlich beschleunigt, wohl auch vor dem Hintergrund des rasanten Anstiegs der Investitionen in KI-Infrastruktur, Rechenzentren und Halbleiter sowie der Investitionslücke in Europa und Deutschland.
„Deutschland klar über dem europäischen Schnitt.“
Apropos Deutschland: Wenig überraschend steht Infrastruktur auch auf der Kaufliste der deutschen Anleger ganz oben: 67% der Befragten planen hier eine Erhöhung ihres Engagements, reduzieren möchte niemand. Damit liegt Deutschland auch klar über dem europäischen Schnitt, heißt es bei Marsh. Viele Investoren sehen in Energiewende, Digitalisierung und kritischer Infrastruktur demnach offenbar nicht nur eine strategische Chance, sondern auch einen Beitrag zur Deckung des Bedarfs an Transformationsfinanzierung.
Der BAI ermittelte in seinem kürzlich erschienenen BAI Infrastruktur Report Deutschland 2026 für Versorgungswerke in Deutschland übrigens einen durchschnittlichen Anteil von 5,7% in Infrastructure Equity und 0,7% in Infrastructure Debt, wobei die Gewichte zwischen den einzelnen Asset Ownern deutlich schwanken.
Nochmal Deutschland, etwas genauer: Wie Marsh gegenüber der Redaktion erläuterte, ergab der separate deutschen Asset Allocation Survey mit Daten per Ende 2025 für CTAs und regulierte Einrichtungen – darunter Pensionskassen und Versorgungswerke – ein relativ stabiles Bild: Aktienquote bei CTAs weitgehend konstant bei rund 30-35 %, bei regulierten Investoren bei knapp unter 20 %. Gleichzeitig sind Alternatives über die vergangenen Jahre deutlich gestiegen und liegen inzwischen bei CTAs bei etwa 25-30 %, bei regulierten Investoren bei rund 35%. In den letzten drei Jahren war das Niveau in beiden Gruppen insgesamt relativ stabil.
Der Preis ist heiß, das Geld wird weich
Gerade in der globalen Betrachtung zeigt sich auch die wachsende Sorge um die Geldwertstabilität: 41,1% der Befragten gaben an, stärker in inflationsverbundene Anlageklassen wie inflationsindexierten Anleihen gehen zu wollen, und nur 6% planen, unterm Strich ihr Exposure abzubauen. Für Deutschland legte Marsh keine Zahlen für dieses Segment offen. Es ist aber plausibel, dass gerade Realzinsanleihen bei deutschen EbAV als weitgehend nominalwert-orientierten Investoren eine geringere Rolle spielen.
EM-Aktien hui, US-Aktien pfui?
Weit oben auf der globalen Shoppingliste stehen auch Aktien aus Schwellenländern: 46,9% aller Befragten wollen ihr Engagement hier ausweiten. Bei globalen Aktien wollen immerhin 40,2% zukaufen.
Anleger sind also nach zuletzt drei überaus starken Jahren für Aktien insgesamt weiterhin optimistisch zu den langfristigen Aussichten. Bei zwei regionalen Aktienmärkten treten sie dagegen auf die Bremse: USA und Großbritannien, letzteres laut Marsh vor allem aus Sorgen um die Konjunktur. In US-Aktien wollen mehr als ein Drittel (34%) aller Befragten ihr Engagement reduzieren, ganz besonders gilt das für nordamerikanische Anleger (40% der Nordamerikaner, 31% der Anleger im APAC-Raum und 33% in EMEA). Innerhalb Nordamerikas ziehen wiederum die kanadischen Anleger besonders kräftig an der Reißleine: Mit 52% plant hier mehr als jeder Zweite, die US-Aktienquote zu senken – ausgerechent die Kanadier, hony soit qui mal y pense …
Konzentrationsrisiken, relative Bewertungen und regionale Risikoverteilung
Der Marsh-Bericht sieht die Abneigung gegenüber US-Aktien als Folge der neuen Sicht auf Konzentrationsrisiken, relativer Bewertungen und regionaler Risikoverteilung. Die starke Gewichtung einiger weniger Technologiewerte in den maßgeblichen US-Indizes habe dazu geführt, dass regionale Engagements zunehmend mit einer Konzentration auf bestimmte Sektoren und Faktoren gleichgesetzt werden, heißt es. Alles natürlich keine ganz neuen Erkenntnisse, keine Erwähnung finden im Bericht die sich bereits bei dessen Erhebung abzeichnende Eskalation der politischen Spannungen zwischen den USA und Kanada. Man darf davon ausgehen, dass diese Antwort nicht vorgesehen war.
Illiquide sind im Mainstream angekommen
2026 sind Private Markets in einer breiteren Gruppe von Portfolios nahezu flächendeckend vertreten: 96,3% der globalen Portfolios weisen ein Engagement in Private Markets auf. Dabei geben aber 44% der Anleger an, in diesem Bereich selektiver zu agieren.
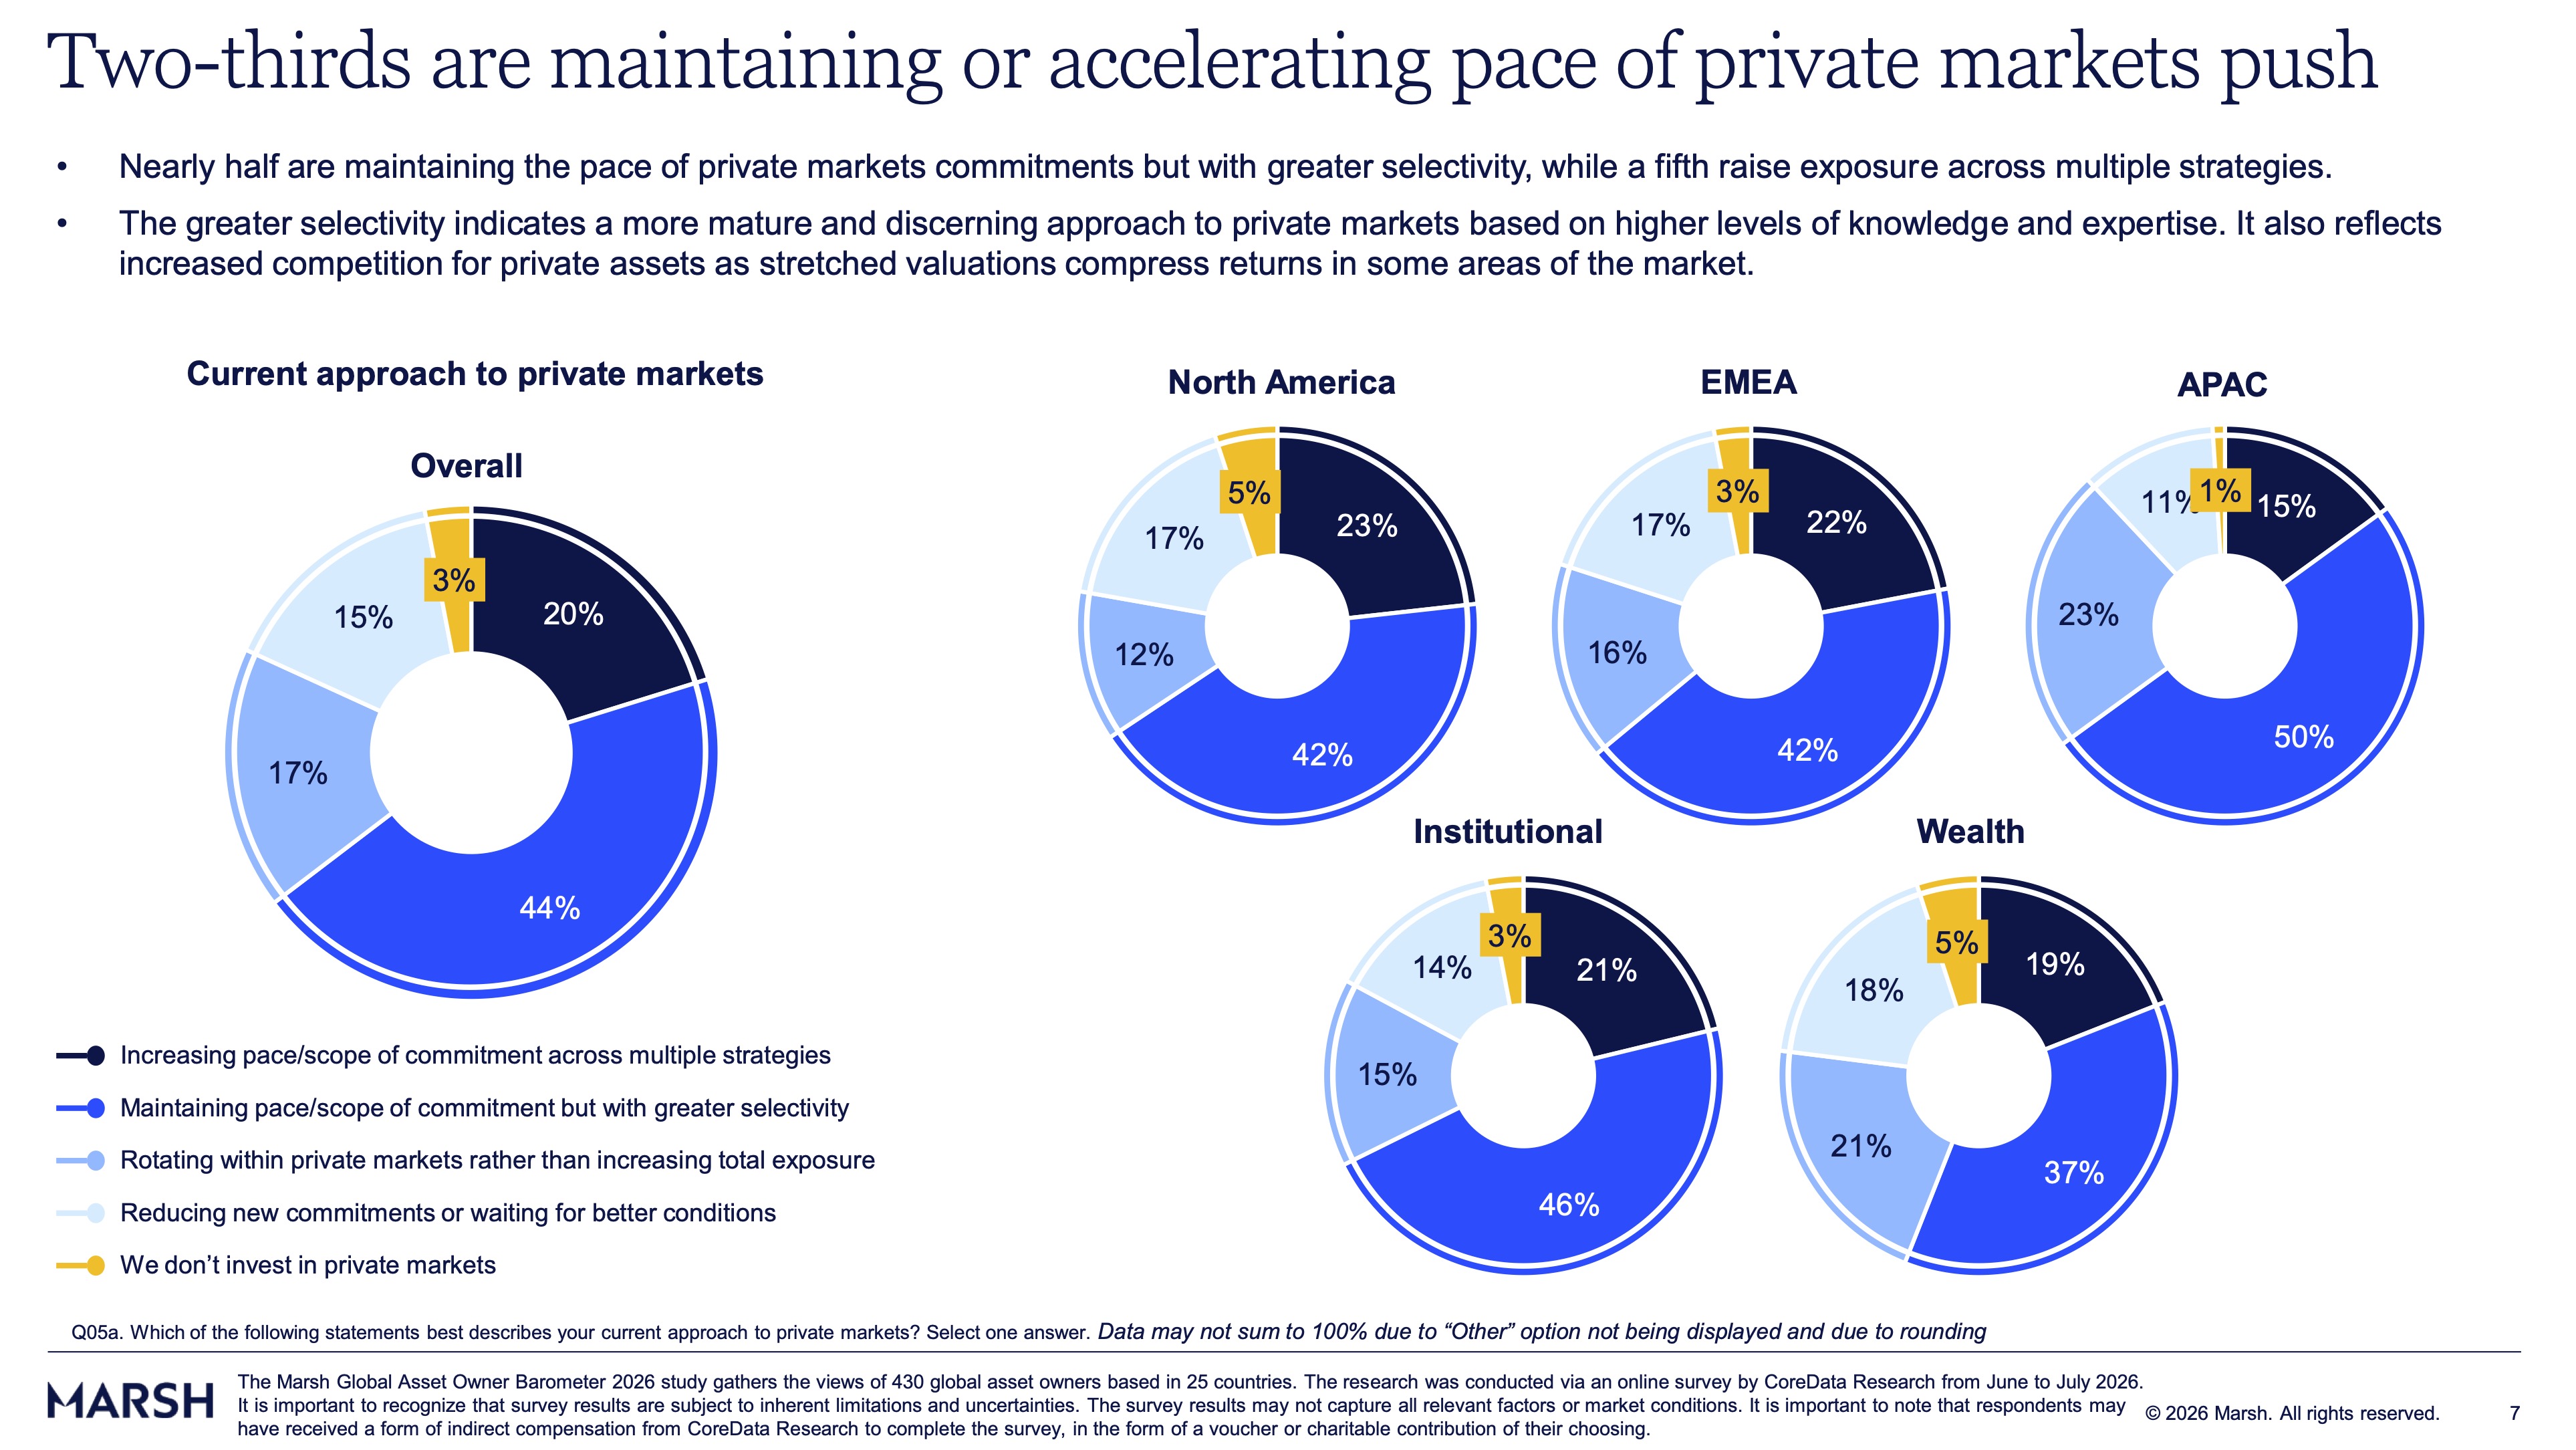
27,4% der Asset Owner haben zuletzt ihre Commitments langsamer aufgebaut, diese umgeschichtet oder sogar reduziert. Aktuell beabsichtigen 20,2%, ihre Allokationen in in den kommenden zwölf Monaten auszuweiten. Die Bewertungen sind dabei für 46,6% von ihnen der wichtigste Indikator.
Private Debt: Schwung lässt nach
Trotz der jüngsten Marktturbulenzen bei direkten Unternehmenskrediten (Corporate Direct Lending) und der Debatte um Software-Disruption sowie Abflüsse aus den US-BDC-Fondsvehikeln bleiben die Netto-Allokationsabsichten hier mit 14,4% noch positiv. Die Dynamik hat sich gegenüber der Studie von 2025 jedoch deutlich abgeschwächt – im Jahresvergleich sanken die Netto-Allokationsabsichten um 32,9 Prozentpunkte.
Private Equity: weniger Tempo
Auch bei Private Equity hat sich das Tempo der geplanten Allokationen in den vergangenen zwölf Monaten verlangsamt. Die Netto-Allokationsabsichten liegen bei 11,2%, nach 24,3% im Vorjahr – ein Rückgang um 13,1 Prozentpunkte.
Deutsche Investoren agieren hier übrigens deutlich zurückhatender als ihre europäischen Peers: Nur 15% der befragten deutschen Anleger möchten in diesem Bereich weiter ausbauen, europaweit liegt dieser Wert dagegen bei 32%. Rund ein Drittel der deutschen Investoren möchte das Engagement in Private Equity sogar reduzieren. Bewertungsfragen, Unsicherheit rund um KI-Disruption sowie das Zinsumfeld lassen deutsche Investoren besonders vorsichtig agieren.
Fixed Income: They ever come back
Unternehmensanleihen in Industrieländern haben in der Gunst der Investoren einen Turnaround hingelegt: Die Netto-Allokationsabsichten stiegen von minus 5,4% im Jahr 2025 auf plus 21,8% in diesem Jahr – ein Zuwachs um 27,2 Prozentpunkte. „Developed Market Credit scheint vielen Asset Ownern trotz der geringen Spreads offenbar interessant“, sagt US-CIO Andrew McDougall.
Kurzfristige Sorgen, langfristige Probleme
Auf die Frage, welche Faktoren in den kommenden 12 Monaten ihre Portfolioentscheidungen am meisten beeinflussen dürften, nannten die meisten Teilnehmer geopolitische Risiken (75,1%), auf Platz zwei folgt Inflation (72,8%), auf Platz drei Disruption durch KI und Technologien allgemein. An der Stelle sei darauf hingewiesen, dass zum Zeitpunkt der Erhebung noch keine Silicon-Valley-CEOs vor dem KI-Super-Gau inklusive möglicher Auslöschung der Menschheit warnten.
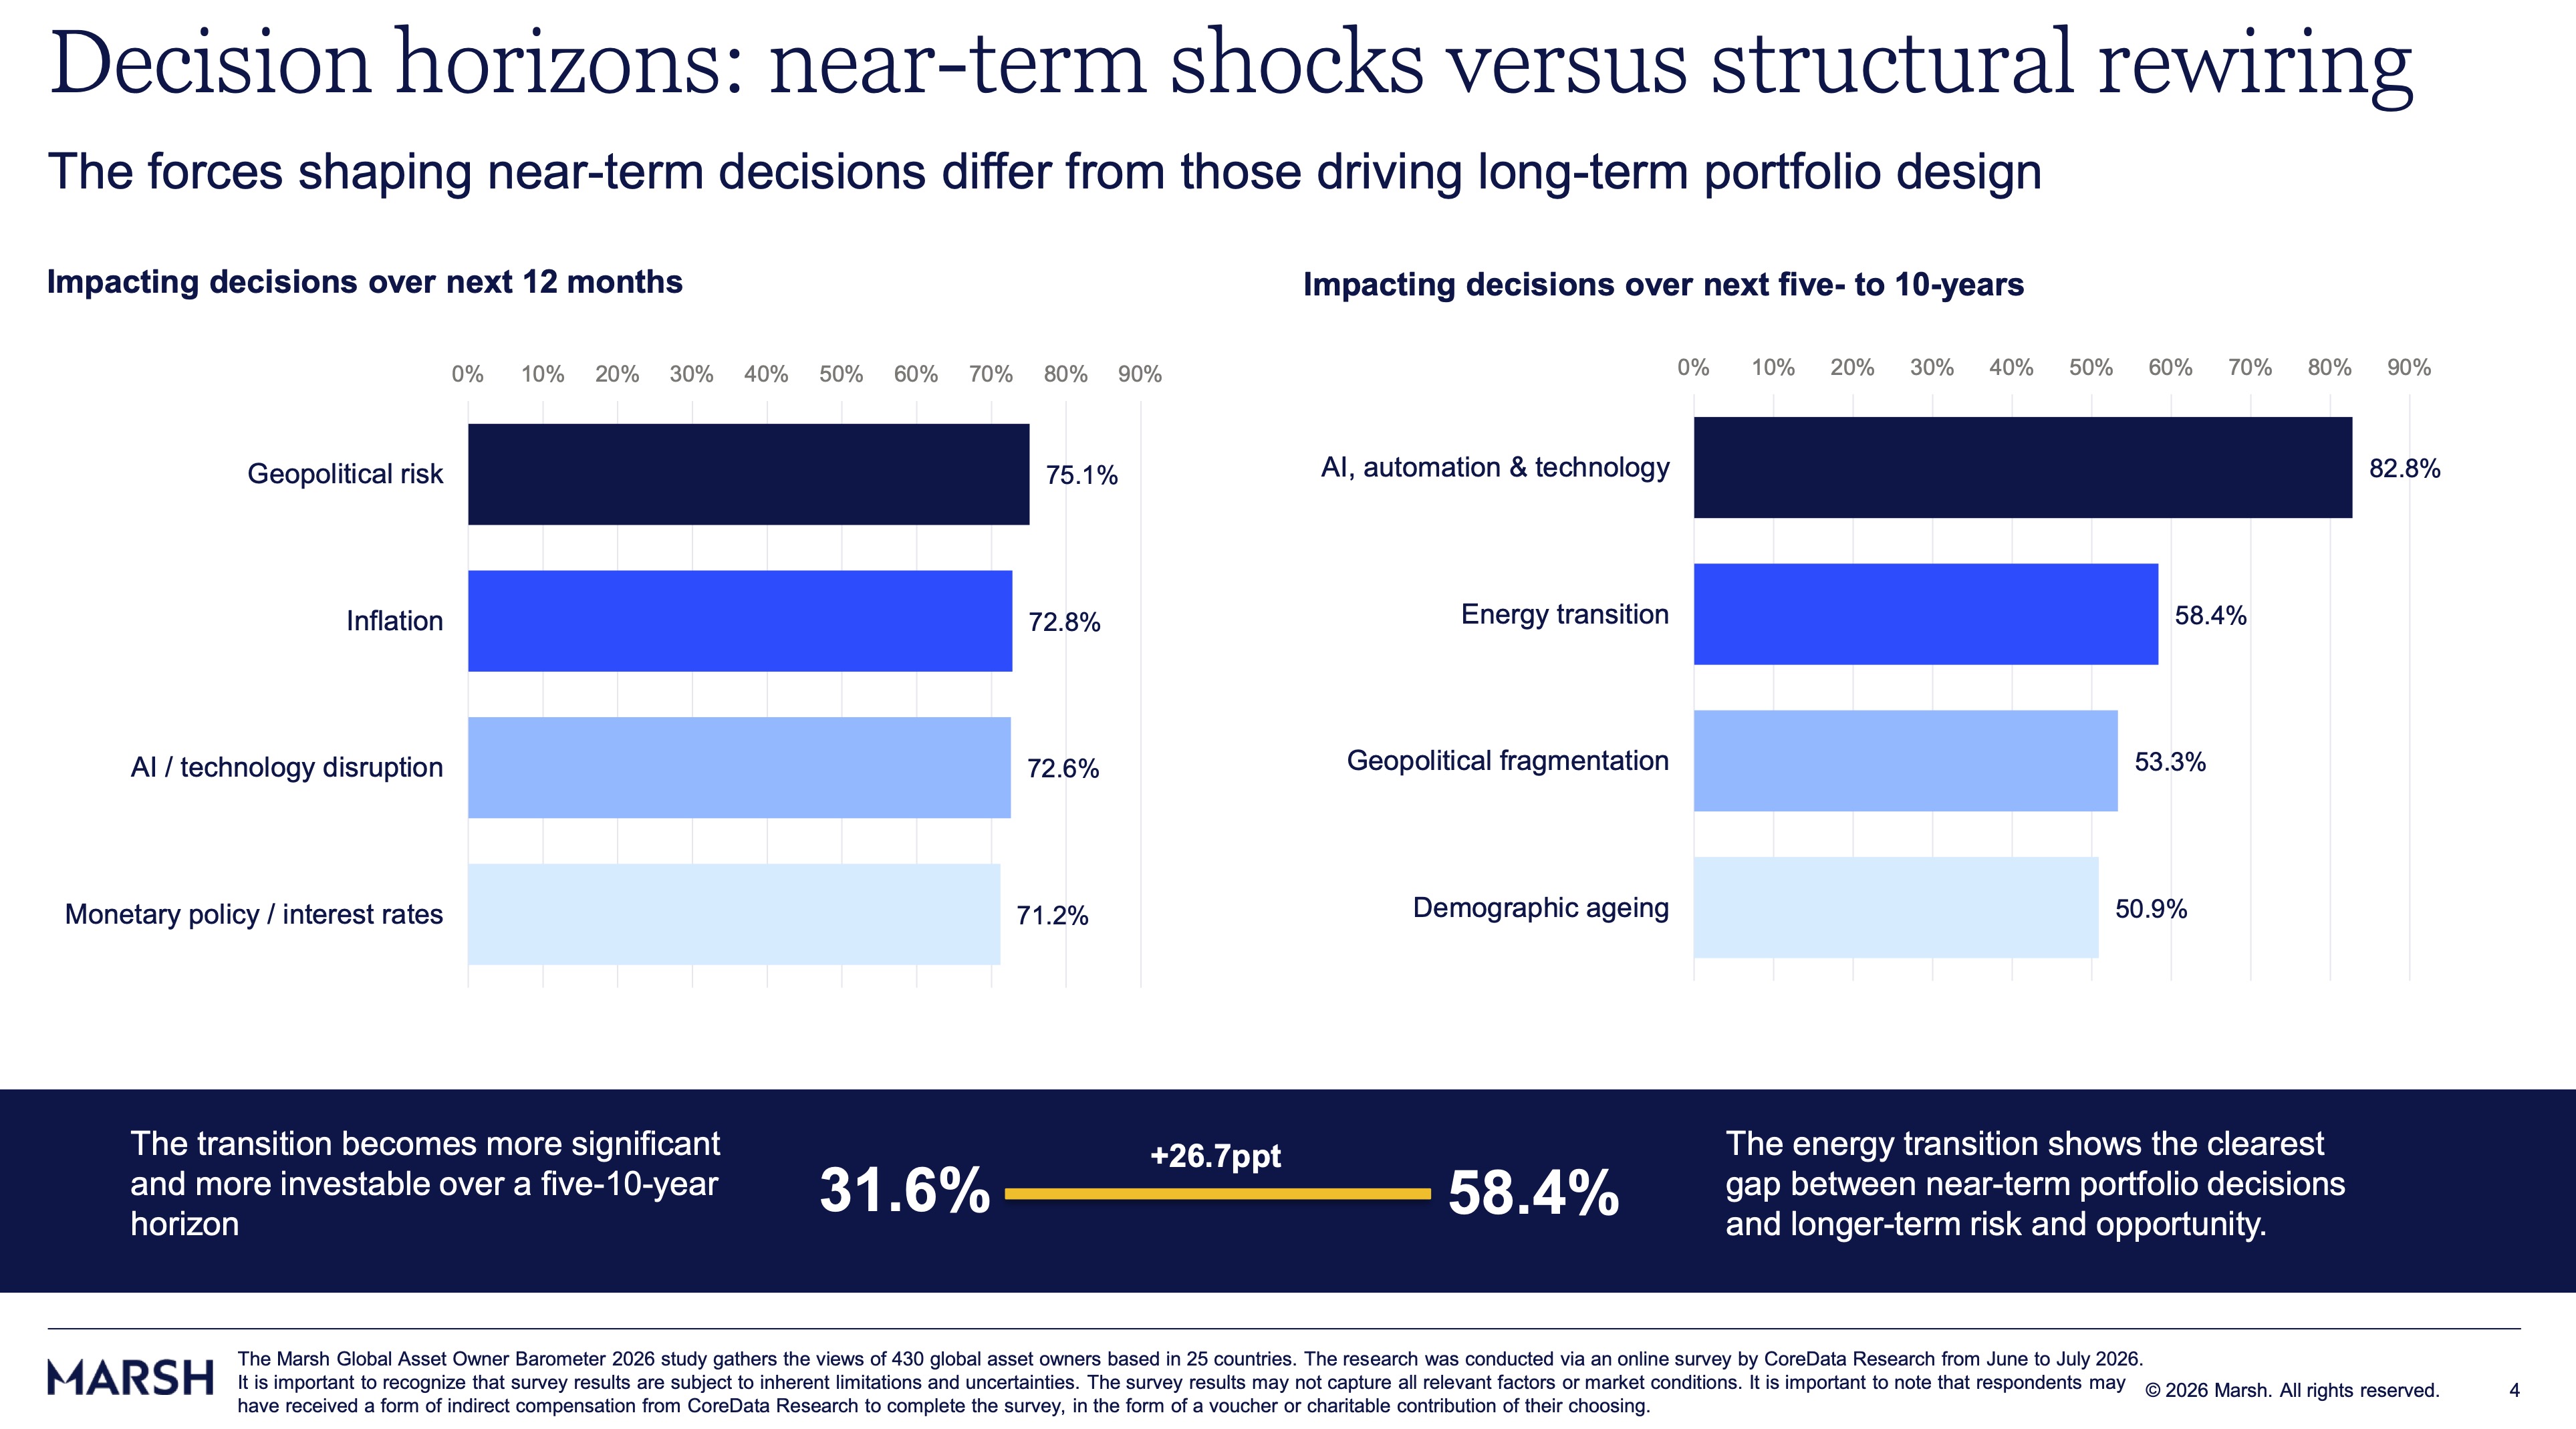
Wenn es aber darum geht, welche Themen über einen Zeitraum von fünf bis zehn Jahren besonders wichtig sein dürften, verändert sich das Bild deutlich: KI, Automatisierung und technologische Disruption insgesamt stehen jetzt bei 83% der Investoren auf dem Radar weit oben. Energietransition folgt mit 58% auf Platz zwei vor geopolitischer Fragmentierung und einer Neuausrichtung des globalen Handels (53%).
Der Megatrend ist klar
Dass KI und Technologie einen langfristigen Megatrend darstellen, steht für alle Befragten(100%) fest. In Deutschland erwarten 77%, dass dieser technologische Fortschritt einen signifikanten Einfluss auf ihre Portfolios hat. Gleichzeitig ist ihre Unsicherheit bezüglich Bewertungen und Disruption ein wesentlicher Treiber für strategische Neuausrichtungen – in Deutschland stärker ausgeprägt als im europäischen Durchschnitt (41% „signifikant“).
ESG weiter auf dem Rückzug
Nur jeder fünfte Asset Owner weltweit plant, seine Allokationen in ESG-Fonds und Impact-Strategien zu erhöhen. US-amerikanische Anleger zeigen sich dabei nochmals deutlich zurückhaltender als ihre europäischen Pendants: Lediglich 9% wollen ihre ESG-Fondsquote erhöhen, gegenüber 33% in Europa. Die Divergenz zwischen beiden Seiten des Atlantiks nimmt also zu.
SAA versus TPA, und Risk nicht on
Interessant sind auch die Ergebnisse zum operativen Modell im Investmentmanagement. 66,5% nutzen einen klassischen SAA-Rahmen. Allerdings glauben 65,3%, dass der Fortschritt bei KI-Modellen und -verfahren einen faktorbasierten Total Portfolio-Ansatz (TPA) grundsätzlich möglich macht. „Diese Ansätze nehmen deutlich an Bedeutung zu“, sagt Deborah Wardle, International CIO bei Marsh. Bislang wenden allerdings erst 4,7% einen TPA wirklich an.
Der Report geht auf die Frage nicht ein, aber in deutschen Pensionskassen dürfte ein kompromissloser TPA-Ansatz aufgrund der rigiden Asset-Klassen-Vorgaben der AnlV ohnehin nur eingeschränkt umsetzbar sein – zumindest solange es diese überhaupt noch gibt.
Die diesjährige Erhebung deutet nach Einschätzung von US-CIO McDougall nicht darauf hin, dass Asset Owner im Risk-on-Modus sind. Stattdessen sieht er im Fokus eher ein „Renditestreben in Kombination mit Widerstandsfähigkeit und Flexibilität.“
Der Report läßt sich bei Marsh hier beziehen.
Das zur heutigen Headline anregende Kulturstück findet sich hier: