Bei dieser Abkürzung gehen die Meinungen auseinander: CLO! Oder in voller Länge „Collateralized Loan Obligation“. Für viele sind die strukturierten Kreditpakete eine wahre Wundertüte, andere warnen vor Komplexität und drohender Illiquidität im Stressfall. Jochen Hägele hat sich umgehört und dekliniert die Sache durch. Heute Teil I seines Beitrages zur grundsätzlichen Funktionsweise.
Die Mischung macht‘s offenbar: Jedenfalls formen Collateralized Loan Obligations aus Hunderten qualitativ mittelmäßiger Einzelkrediten eine Struktur, deren oberste und sicherste Tranche regelmäßig ein AAA-Gütesiegel trägt. Dabei sind die Renditeprämien höher als bei vergleichbaren Unternehmensanleihen.
CLOs sind zwar für die meisten Kapitalanleger noch immer ein Nischenthema, doch immer mehr Investoren und auch immer mehr Fondsanbieter entdecken den Reiz dieser Anlage.
Das zeigen die jüngsten Neuauflagen an Fonds und ETFs mit Fokus auf meist hochwertigen CLO-Tranchen. Die anstehende Reform der Solvency-II-Vorgaben dürfte CLOs bald auch den Weg in deutlich mehr Versicherungsportfolios ebnen. Doch welchen potenziellen Mehrwert kann diese Anlageklasse Anlegern in der bAV bringen?
100 bis 300 BP Spread zu Bunds – und potenzielle Schwachpunkte
Die wichtigsten Argumente für CLOs auf einen Blick: Der Renditeaufschlag von CLOs gegenüber Bundesanleihen gilt als attraktiv. Aktuell liegt der AAA-Spread bei ungefähr 100 Basispunkten, der BBB-Spread bei 300 Basispunkten, das ist deutlich höher als bei Unternehmensanleihen. Ein Zinsänderungsrisiko gibt es auf Grund der variablen Verzinsung nicht, stattdessen profitieren CLOs direkt von höheren Geldmarktsätzen (u.u.). Und: Auf Grund ihrer breiten Streuung und des spezifischen Aufbaus muss sehr viel passieren, bis ein CLO-Investor in höheren Tranchen tatsächlich Verluste einfährt.
„Wem hat man am Ende eigentlich sein Geld geliehen?“
Doch es gibt auch potenzielle Schwachpunkte: Dazu zählt etwa die geringe Liquidität in Stressphasen sowie potenzielle Reporting-Herausforderungen für den Investor, der nur schwer überschauen kann, an wem er am Ende eigentlich sein Geld leiht. Doch der Reihe nach.
Das Geheimnis liegt in der Verpackung, die …
Das Geheimnis der CLOs liegt zweifellos in der Verpackung: Ein CLO bündelt wie erwähnt Hunderte von mittelmäßigen Einzelkrediten in einem strukturierten Paket. Ein typischer Einzelkredit hat dabei ein Rating zwischen BB+ und B-, eine Laufzeit von etwa fünf bis sieben Jahren und eine variable, an den Geldmarktsatz gekoppelte Verzinsung. Bei den Kreditnehmern handelt es sich überwiegend um mittelgroße bis große Unternehmen (Upper Mid Cap), viele von ihnen im Besitz von Private-Equity-Fonds.
Deren Broadly Syndicated Loans (also syndizierte Kredite) werden unter zahlreichen Investoren aufgeteilt. Spezialisierte CLO-Manager wie Blackstone, Ares und KCC wiederum schnüren aus den Einzelkrediten ein Gesamtpaket. Jeder so entstandene CLO ist in mehreren Schichten aufgebaut mit unterschiedlichen Ratings:
Ganz oben steht die AAA-Tranche, von da geht es über alle IG- und HY- oder Mezzanine-Stufen abwärts bis zur riskantesten Equity-Tranche, die ungefähr 6% des gesamten CLOs ausmacht.
… wie eine Bilanz aussehen kann
Buchhaltungsfans können sich die Struktur eines CLO wie eine Unternehmensbilanz vorstellen: Auf der Aktivseite der Bilanz die einzelnen Unternehmenskredite, auf der Passivseite die einzelnen CLO-Tranchen von der AAA- bis zur Eigenkapital- oder First Loss-Tranche.
Zinsen nach dem Wasserfallprinzip
Ist der CLO erst einmal aufgesetzt, dann fließen die Zins- und späteren Tilgungszahlungen der Unternehmen nach dem Wasserfallprinzip zunächst komplett in die obersten AAA- und AA-Tranchen und deren Investoren.
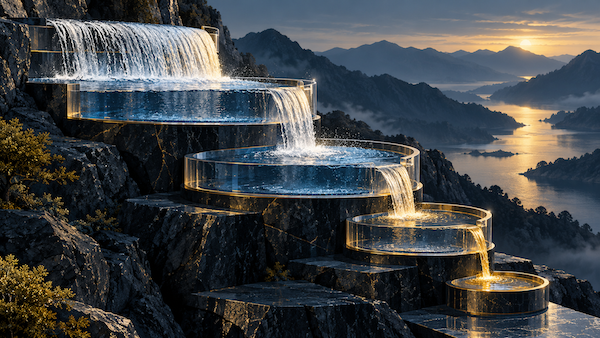
Erst wenn die oberste Tranche samt Zinsen komplett abgezahlt ist, wird die nächste Tranche zurückbezahlt, bis hinunter zu den riskantesten Eigenkapitaltranchen.
„Das gab es nicht mal in der GFC.“
Die Konstruktion gilt als sehr robust: Bevor eine AAA-Tranche einen Verlust erleidet, müssten (je nach Recovery) rund 40% aller Einzelkredite im CLO komplett ausfallen. Das passierte nicht einmal in der globalen Finanzkrise (GFC) ab 2008. Zur Erinnerung: Damals erlitten vor allem ABS-Strukturen, die auf schwachen Immobilien- oder Verbraucherkrediten basierten, massive Verluste. Und auch CLOs gerieten unter Preisdruck. Jedoch: Echte Zahlungsausfälle gab es in den oberen Rating-Stufen nicht, und selbst in den Nachrangtranchen, in denen die Ausfälle einzelner Kredite natürlich anstiegen, waren die Recovery Rates so hoch, dass echte Verluste unterm Strich minimal waren.
Erfahrung prägt das Bewusstsein
Trotzdem schrecken auch 18 Jahre nach dem Lehman-Kollaps viele Anleger beim Stichwort „Struktur“ noch zurück. „Die persönliche Erfahrung prägt die Wahrnehmung“, sagte unlängst die Wirtschaftsforscherin Ulrike Malmendier bei einer Veranstaltung des Investment-Consultants Faros, und das gilt offenbar auch bei strukturierten Produkten – in die ein oder andere Richtung.
Die GFC erlebte Jürgen Nott seinerzeit hautnah in New York im CDO-Geschäft der Deutschen Asset Management. Die damalige Erfahrung mit der Widerstandskraft von CLOs nennt der Mit-Gründer und Chef des spezialisierten CLO-Asset-Managers Infinigon gegenüber A●I als wichtigen Aspekt für die Gründung von Infinigon im Jahr 2010. Seit der GFC habe sich der CLO-Markt vor allem qualitativ gewandelt, erklärt Nott.
CLO 2.0 …
Tatsächlich verpackten vor der Finanzkrise Banken vor allem ihre ungeliebten Balance Sheet Assets in großem Stil in sog. „Balance Sheet CLOs“, die ohne eingehende externe Prüfung durch einen unabhängigen Manager an Kunden weitergereicht wurden. „Diese Möglichkeit der Verbriefung und des Weiterverkaufs unattraktiver Bilanz-Assets ist seit der GFC verschwunden“, sagt Nott. Im heutigen CLO-Markt – auch als CLO 2.0 bezeichnet – sei dagegen immer ein Manager zwischengeschaltet, der die CLOs sourced, screened und strukturiert.
… in zwei Arten und …
Dabei gibt es grundsätzlich zwei Arten von CLOs: Den weitaus größten Marktanteil machen die schon erwähnten Broadly Syndicated CLOs aus, die ausgewählte Kredite und Kreditportfolios aus dem Bankenmarkt strukturieren. Dagegen stammen Kredite in „Direct Lending CLOs“ oder auch „Middle Market CLOs“ u.a. von Private Debt-Fonds oder den sog. BDCs. Theoretisch seien auch gemischte CLOs und CLO-Fonds möglich, in der Praxis aber selten, so Nott.
… mit zwei Kreditquellen
Während es unter den strengeren regulatorischen Vorgaben seit 2009 verständlich ist, dass eine Bank selbst werthaltige Kredite von der Bilanz haben möchte, sind die CLO-Beweggründe bei Private Debt-Fonds etwas anders. Sie reichen Kredite etwa dann an CLOs weiter, wenn ein Exposure droht, das Limit für einen einzelnen Kreditnehmer zu überschreiten.
Aber CLOs können für die Manager auch ein elegantes Mittel sein, um bei Kapitalabflüssen aus ihren PD-Fonds Liquidität zu generieren. Dieses Ventil dürften in den vergangenen Monaten auch einige der US-amerikanischen BDC-Fonds genutzt haben, die sich mit einem deutlichen Anstieg der Rücknahmen konfrontiert sahen. Das könne je nach dem vereinbarten Preis durchaus lohnend sein für die aufnehmenden CLOs, sagt Nott.
No more Skin in the Game
Die CLO-2.0.-Ära seit ungefähr 2010 unterscheidet sich vom alten CLO-Regime in verschiedenen Punkten: So wurden höhere Eigenkapitalpuffer eingeführt sowie Schachtelkonstruktionen weitgehend verboten, bei denen CLOs in andere CLOs oder CDOs investieren.
Auch die Ratingagenturen wenden heute deutlich strengere Richtlinien an. Zudem mussten Manager lange einen Teil des Risikos selbst in den eigenen Büchern behalten („Skin in the game“). Die Vorschrift sollte verhindern, dass minderwertige Kredite unbedacht verbrieft und weiterverkauft werden. In den USA wurde diese Vorschrift zuletzt unter der Trump-Deregulierungskampagne wieder gekippt.
Der Pfandbrief der Unternehmensfinanzierung?
Grundsätzlich haben CLOs bereits in der GFC und auch danach Widerstandskraft bewiesen. „Sogar HY-Tranchen haben eine strukturelle Sicherheit, da die EK-Tranche mit rund 8 bis 10% die ersten Ausfälle absorbiert“, sagt Nott. Das sei ganz anders als bei einem HY-Fonds, bei dem jeder Ausfall direkt auf die Rendite durchschlägt.
Rascher als die Bonität kann dagegen die Liquidität zum Problem werden: „In einem extremen Marktumfeld kann der Bid-Offer-Spread ansteigen, das ist klar“, sagt Nott, Investoren sollten sich also auf solche Phasen einstellen. Für ihn ist die AAA-CLO-Tranche mit ihrer hohen Besicherung gewissermaßen „der Pfandbrief der Unternehmensfinanzierung“.
Immer schön in Bewegung bleiben
CLO-Kupons sind grundsätzlich variabel und orientieren sich an einem Geldmarktsatz wie EURIBOR oder SOFR mit einem zusätzlichen Spread. Diese Konstruktion schützt bis zu einem gewissen Grad vor Durationsrisiken und auch Inflation, zumindest wenn diese mit Zinssteigerungen am kurzen Ende einhergeht.
„110 Basispunkte Spread für ein AAA-Rating sind nicht pauschal attraktiv.“
Allerdings erfordert der CLO vom Manager umfassende Ressourcen in der Analyse. „Eine CLO-Struktur hat mehrere Parameter“, sagt Norbert Adam, Leiter Fixed Income Credit bei Lupus alpha. Das hat auch Folge für die Vergleichbarkeit mit anderen Anlagen: „Ich kann nicht pauschal behaupten, dass 110 BP Spread für ein AAA-Rating attraktiv sind, wenn ich nicht weiß, ob ich diesen Spread nur für anderthalb bis zwei Jahre erhalte oder im besten Fall für sieben Jahre“, so Adam gegenüber A●I.
Doch auch für ihn ist die Besicherung mit den unterliegenden Tranchen ein entscheidendes Argument: „Bei hochwertigen CLOs muss das Wasser in den ersten oder zweiten Stock steigen, bis es weh tut.“
Ende des ersten Teils des Beitrages. Der zweite folgt in Kürze auf ALTERNATIVES ●INDUSTRIES.
Das zur heutigen Headline anregende Kulturstück findet sich hier: