GPs preisen Continuation Funds gerne als Mittel zur weiteren Wertsteigerung besonders attraktiver Portfoliounternehmen an. Doch neue Zahlen von PitchBook werfen alte Fragen auf: Die große Mehrheit der Altinvestoren lässt sich lieber auszahlen, statt weiter investiert zu bleiben. Verliert der Boom der Contis an Schwung?
Contis haben ihr Nischendasein längst abgelegt: Einst für schwer verkäufliche Restbestände genutzt, gelten sie laut PitchBook heute neben IPOs, Strategic Sales und Secondary Buyouts als „vierter Exit-Weg“. GPs sollen damit besonders vielversprechende Unternehmen länger halten und zusätzliche Wertsteigerungen erzielen können.
Die Logik: Statt attraktive Unternehmen unter ungünstigen Marktbedingungen zu verkaufen, transferieren GPs diese in selbstverwaltete Contis und bieten LPs die Wahl zwischen Rollover und Liquidität. Das seit 2022 schwierige Marktumfeld hat diese Entwicklung deutlich beschleunigt: Höhere Zinsen, Bewertungsdifferenzen, ein schwaches M&A-Umfeld und zeitweise weitgehend geschlossene IPO-Märkte erschwerten klassische Exits.
An der nicht selten durchgehend positiven Gesamtdarstellung der GPs hat ALTERNATIVES●INDUSTRIES bereits in früheren Beiträgen gewisse Zweifel geäußert. Insbesondere die Frage, ob die verlängerten Haltedauern tatsächlich den Interessen der LPs dienen oder lediglich schwierige Exits hinauszögern, steht hier im Mittelpunkt.
„Reframing“: Kronjuwelen mit Fragezeichen …
Trotz allgemeiner Anerkennung für das Vehikel verweist auch PitchBook auf den bemerkenswerten Wandel in der Darstellung:
„GPs have been progressively using – or at least reframing – them as a way to retain trophy assets they believe have further upside and to prevent unfavorable exits.“ Und weiter: „Continuation funds can be reframed as a signal of conviction in a quality asset instead of a distress signal for lagging ones.“
… aber Wachstum
Dennoch belegen PitchBook-Daten bis Ende 2025 ein starkes Wachstum: Die Zahl der Conti-Exits sprang von 83 (2023) über 130 (2024) auf 161 Deals im Vorjahr (wertmäßig nun 7,3% des globalen PE-Exit-Volumens).
Bei der Zahl der Transaktionen zeichnet sich für dieses Jahr jedoch eine Abschwächung ab. Bis Ende September registrierte PitchBook 95 neue Transaktionen – auf Monatsbasis ein Rückgang von rund 21% gegenüber 2025:
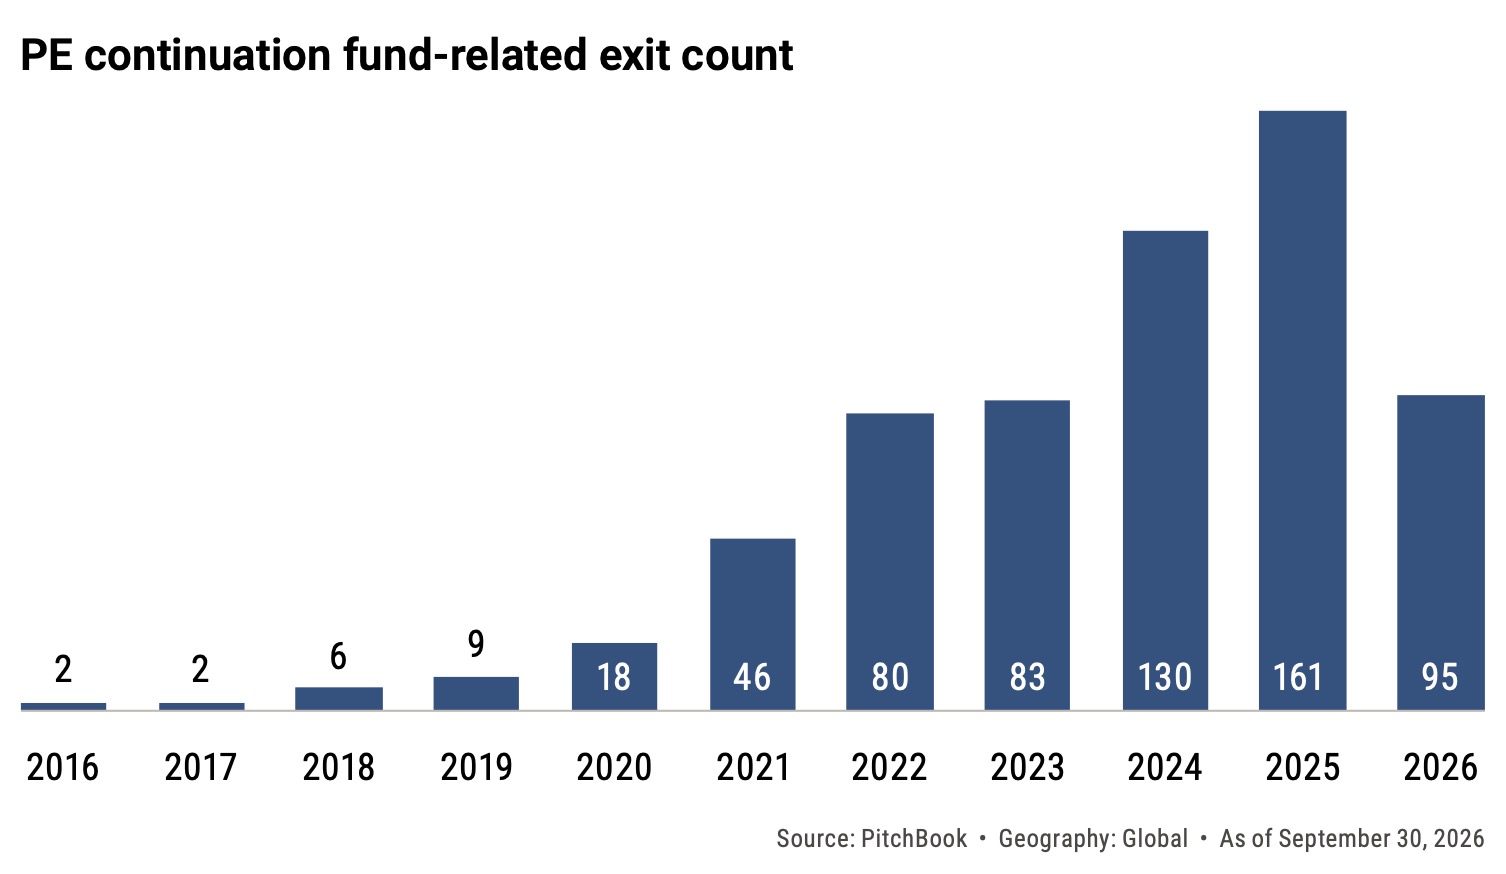
Jedoch: Ob sich hier eine nachhaltige Trendwende abzeichnet, bleibt abzuwarten.
Stimmen die Altinvestoren mit den Füßen ab?
Bemerkenswert: das Verhalten der bisherigen LPs. Während GPs die Qualität und das weitere Wertsteigerungspotenzial der übertragenen Unternehmen betonen, entscheidet sich die überwiegende Mehrheit der LPs offenbar gegen eine Fortsetzung ihres Engagements.
PitchBook verweist auf den „Global Secondary Market Review“ von Jefferies. Demnach liegt die durchschnittliche Rollover-Quote 2025 bei lediglich 15% (2023: 11%). Eine Untersuchung des US-Forschungsinstituts NBER (National Bureau of Economic Research) zeichnet ein noch zurückhaltenderes Bild: Demnach sank der Anteil der fortgeführten Beteiligungen von 14 bis 15% (2018 und 2019) auf weniger als 5% im Jahr 2025.
„Die überwiegende Mehrheit der Altinvestoren steigt aus.“
Beide Untersuchungen sind aufgrund unterschiedlicher Erhebungsmethoden nicht unmittelbar vergleichbar. Dennoch bleibt ein klares Votum: die überwiegende Mehrheit der Altinvestoren steigt aus. Wenn die Unternehmen tatsächlich so attraktiv sein sollen, warum überlassen die bisherigen Investoren das weitere Wertsteigerungspotenzial lieber neuen Kapitalgebern?
Zeit, Liquidität, Anlagerichtlinien
Niedrige Rollover-Quoten seien nicht zwangsläufig ein pauschales Misstrauensvotum gegen die Asset-Qualität der übertragenen Unternehmen, spekuliert PitchBook. Nach Jahren magerer Ausschüttungen priorisierten viele LPs schlicht akuten Liquiditätsbedarf, so die Vermutung des Datenhauses. Starre Anlagerichtlinien, Laufzeitbegrenzungen und strategische Re-Allokationen engten den Spielraum zusätzlich ein.
Besonders deutlich zeigt sich dies bei öffentlichen Pensionsfonds: Laut NBER liegt deren Rollover-Quote 2024 bei gerade einmal 2%. Wesentlicher Grund: Mandate, welche Investments in Contis nicht zulassen.
„Die theoretische Wahlfreiheit kollidiert mit institutionellen Anforderungen.“
Hinzu kommt der Faktor Zeit. Zwar empfiehlt die Branchenvereinigung ILPA (Institutional Limited Partners Association) mindestens 30 Kalendertage (bzw. 20 Geschäftstage) für Investitionsentscheidungen – ein Entwurf aus Juni 2026 fordert gar 30 Geschäftstage –, doch für eine fundierte Due Diligence inklusive Gremienlaufzeiten bleibt auch das ein Nadelöhr.
Ergo: Die theoretische Wahlfreiheit zwischen Cash out und Re-Investition kollidiert in der Praxis häufig mit institutionellen Anforderungen.
Flexiblere Modelle sollen dieses Problem lösen. So können LPs bei bestimmten Continuation Fund-Transaktionen zunächst investiert bleiben und erst zu einem späteren Zeitpunkt über einen Ausstieg entscheiden. „Buy now, decide later“-Lösungen sollen den Investoren mehr Zeit für ihre Entscheidung verschaffen und die bislang geringe Rollover-Bereitschaft erhöhen.
Software: Zeit gewinnen statt verkaufen
Am deutlichsten zeigt sich das Kronjuwelen-/Zitronen-Dilemma derzeit im IT- und Software-Sektor. Angesichts korrigierter Bewertungen und der erratischen KI-Unsicherheit – bei den Liquiden derzeit quasi börsentäglich zu beobachten – scheuen die GPs den klassischen Verkauf einst teuer erworbener Unternehmen. Contis verschaffen hier Zeit – vorerst. Der klassische Exit steht weiter aus.
Laut PitchBook verdoppelte sich die Zahl der Single Asset Contis im Segment IT und Software zwischen 2023 und 2025 von fünf auf zehn, während das Transaktionsvolumen von 1,9 auf 7,3 Mrd. USD hochschnellte.
Zweifel bleiben…
Das strukturelle Problem bei der Sache besteht ohnehin seit jeher: die mangelnde Unabhängigkeit. Der GP steht bei Continuation Fund-Transaktionen faktisch auf beiden Seiten des Verhandlungstisches. Er verkauft ein Unternehmen aus einem bestehenden Fonds an ein ebenfalls von ihm verwaltetes neues Vehikel.
Potenzielle Interessenkonflikte bei der Bewertung, der Gestaltung der Transaktion und den wirtschaftlichen Anreizen des Managers sind die Folge. Denn mit der verlängerten Haltedauer können auch weitere Managementgebühren und neue Gewinnbeteiligungen verbunden sein.
Hinzu kommt eine Entwicklung, die ALTERNATIVES●INDUSTRIES bereits unter dem Stichwort „Contis zum Quadrat“ aufgegriffen hat – Unternehmen werden teilweise nicht nur einmal, sondern erneut in ein weiteres Continuation Vehicle übertragen. PitchBook registrierte 2025 sechs solcher Transaktionen, nach einer im Vorjahr. Bis zum Berichtszeitpunkt 2026 kamen zwei weitere hinzu.
PitchBook sieht diese CV-squared-Transaktionen als Härtetest: „CV-squared transactions will be a clear stress test of whether continuation funds are a durable and successful liquidity tool or a mechanism for deferring exits indefinitely.“
Fazit von ALTERNATIVES●INDUSTRIES: das Prinzip Hoffnung?
Die neuen Zahlen liefern keinen „Beweis“ gegen Contis, wohl aber weiteren Anlass zur Skepsis. Speziell die niedrigen Rollover-Quoten werfen Fragen auf. Jedoch können die Motive der aussteigenden LPs vielfältig sein: Liquiditätsbedarf, regulatorische Vorgaben, strategische Portfolioanpassungen – oder eben auch Zweifel am weiteren Wertsteigerungspotenzial der Assets.
Die eigentliche Bewährungsprobe steht noch aus: Nicht die Übertragung in ein neues Vehikel, sondern erst der endgültige Verkauf wird zeigen, ob sich die verlängerte Haltedauer für die Investoren ausgezahlt hat.
Wer ein attraktives Unternehmen zu einem überzeugenden Preis verkaufen kann, dürfte kaum einen Continuation Fund benötigen. Im Gespräch mit dem A●I-Herausgeber hat Wolfram Gerdes, scheidender KZVK-Vorstand in Dortmund, es weiland auf den Punkt gebracht: „Die Exit-Kompetenz ist eines der wichtigen Kriterien für einen Private Equity Manager.“
Umso mehr stellt sich die Frage, ob hinter dem Versprechen zusätzlicher Wertsteigerungen nicht häufig schlicht die Hoffnung auf bessere Exit-Bedingungen steht. Es gilt weiter: Der GP, der in diesen nicht einfachen Jahren ohne weiteres einen attraktiven Exit realisieren kann, der tut das auch. Und den Conti nutzt vermutlich nur der, der es muss.