Die jüngste aba-PK-Tagung war wie stets enorm inhaltsdicht: welche die größte Gefahr für deutsche EbAV sein könnte, was an den Märkten an die 70er Jahre erinnert, wo der Stresstest gestrafft wird und wo nicht, inwiefern 1938 ein Extremjahr war, was erstaunlicherweise keine Rolle spielt, welche Kernfragen sich deshalb stellen – und die Antworten auf diese. Rainer Goldbach und Mounir Zahnouni waren dabei. Teil I eines dreiteiligen Beitrages.
Bonn am Rhein, 1. Oktober: Der jährliche Tagungs-Marathon der aba schließt traditionell mit der Pensionskassen-Tagung, und so traf man sich auch heuer einen Tag nach der Tagung „Aufsichtsrecht für EbAV“ wieder im – in diesem Jahr verregneten – Bonn am gleichwohl Niedrigwasser führenden Rhein. Hier wie im Vorjahr dokumentiert die wichtigsten Aussagen (wie meist auf diesen Plattformen im Indikativ der Referenten):
Kapitalrente: Wenn andere, dann auch die bAV
In seiner Einleitung knüpft Jürgen Rings an Aussagen der Bafin vom Vortag an, wenn er konstatiert, dass die Pensionskassen aktuell gut dastehen und die Zinslage stabil ist. Der Leiter der Fachvereinigung Pensionskassen und Chef der Höchster Kassen stellt fest, dass sich die PK in den Rentenreformprozess aktiv einbringen und ihrer sozialpolitischen Funktion voll gerecht werden.
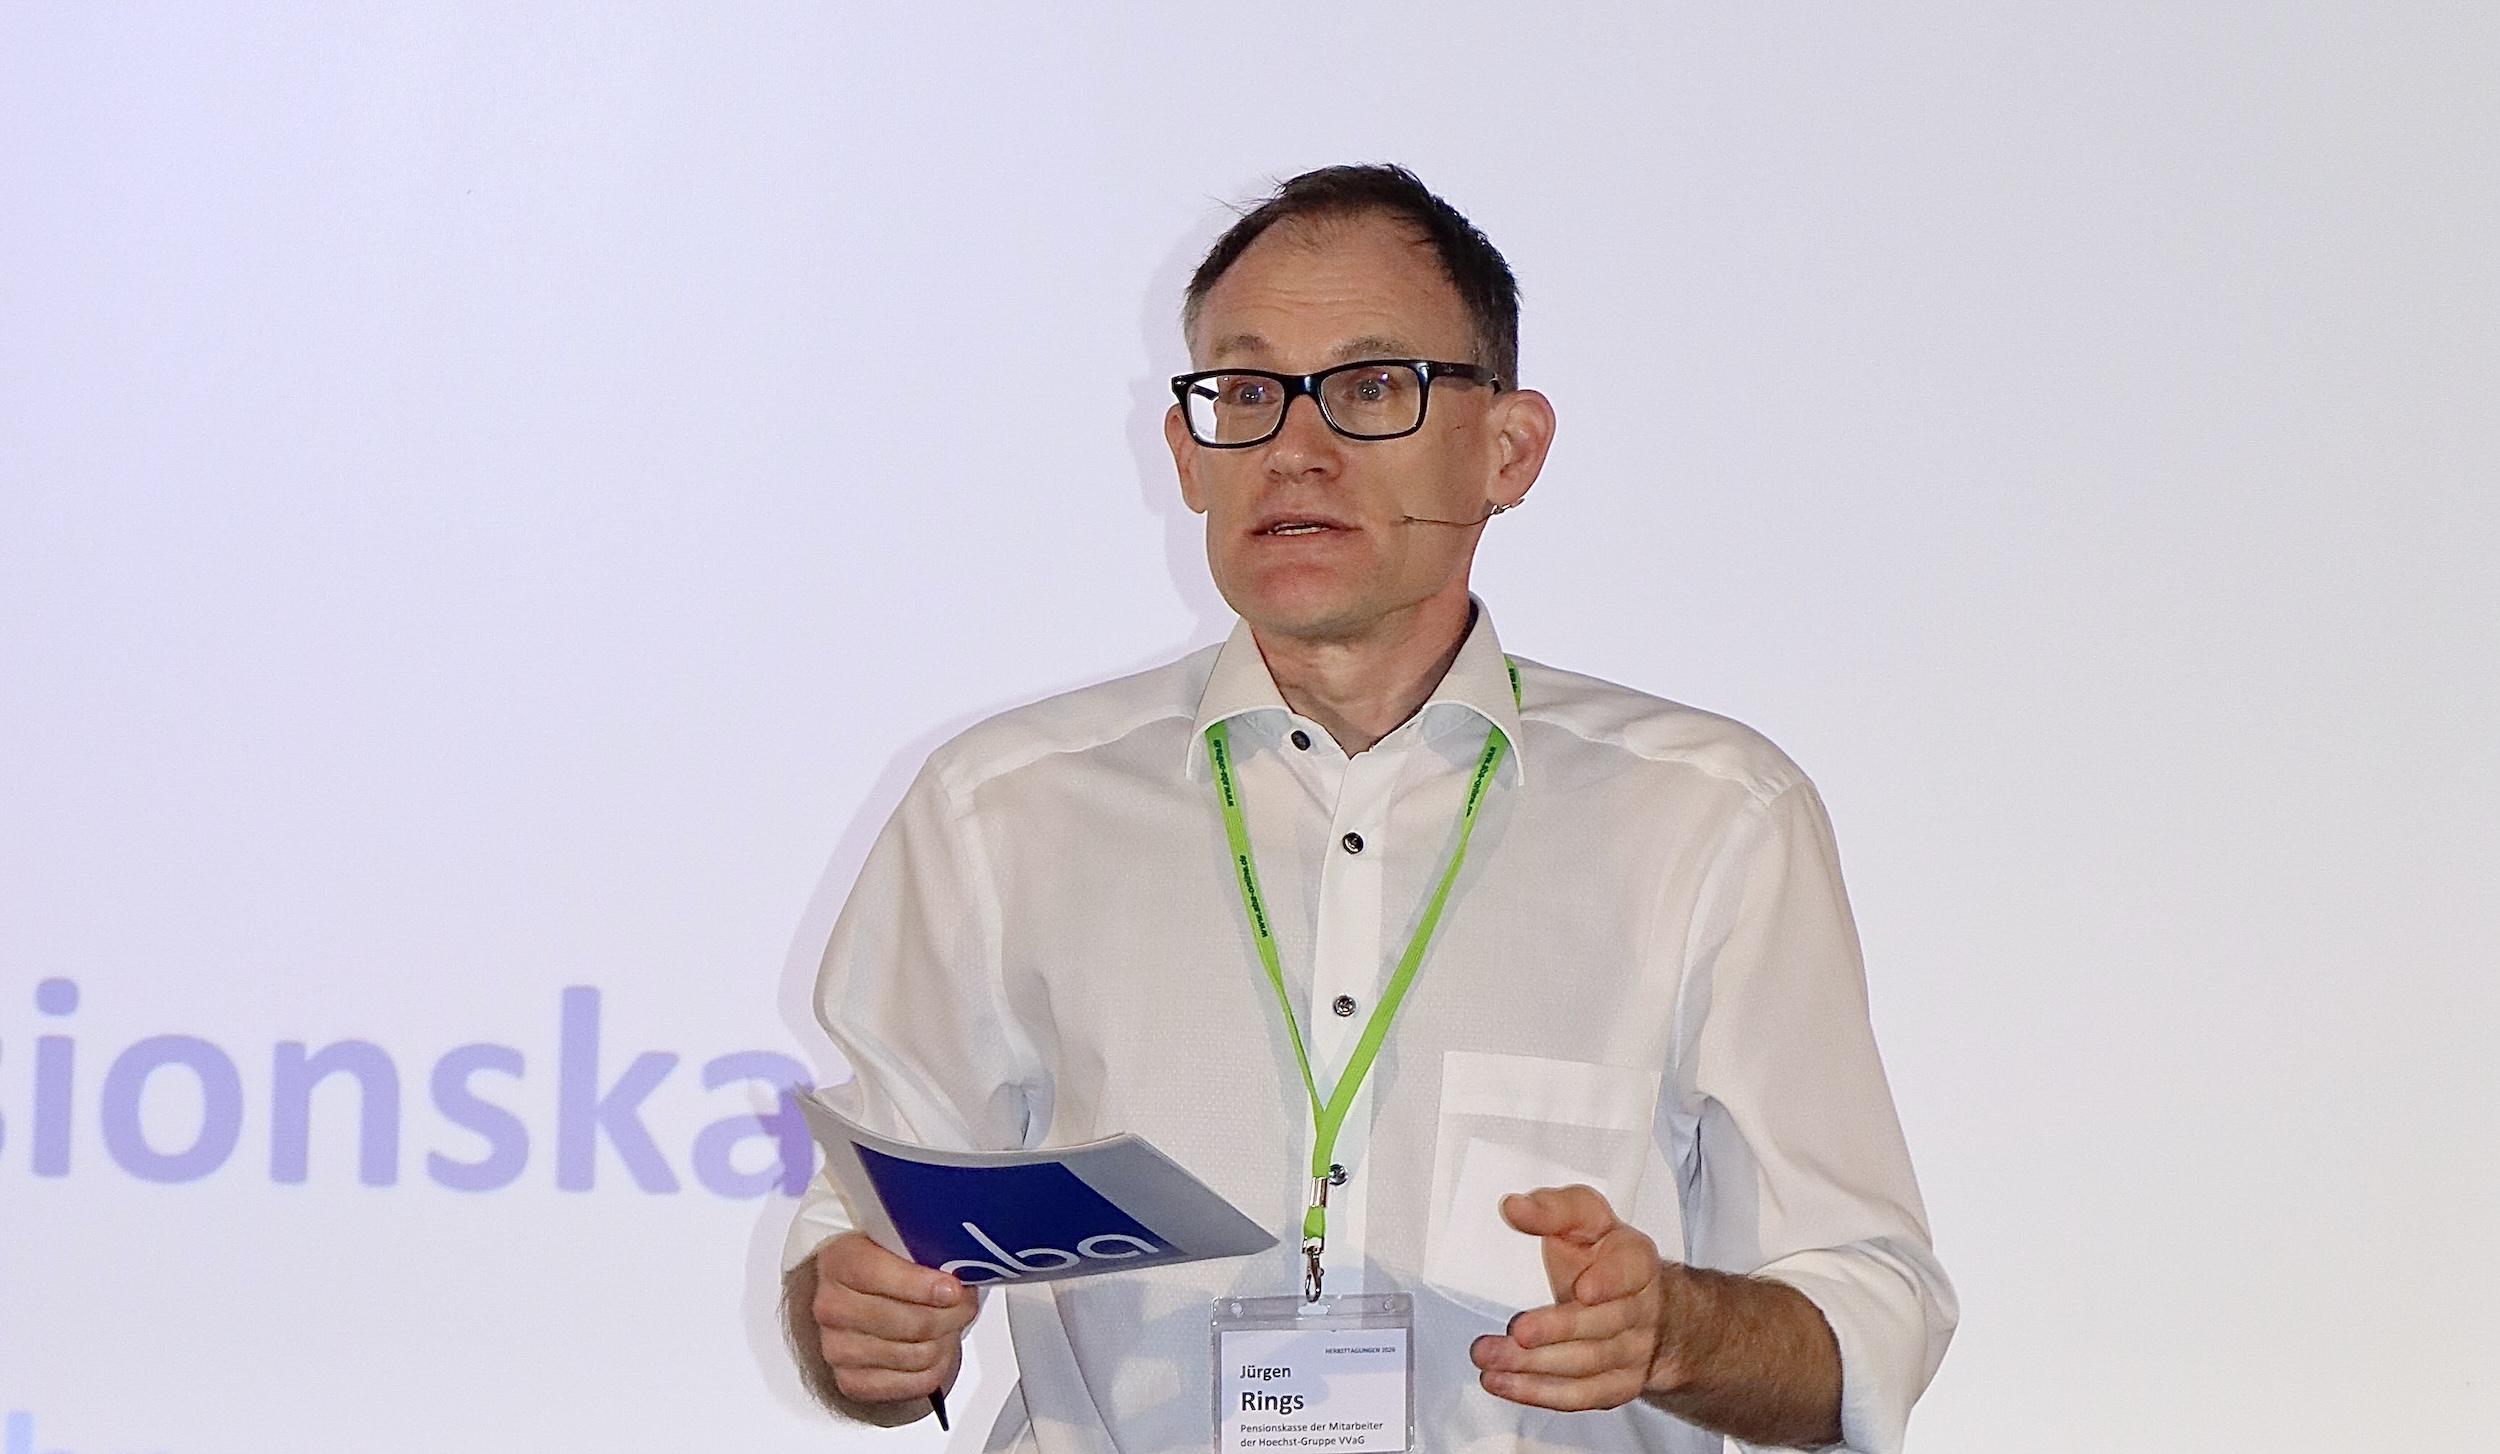
Weiterhin zitiert Rings das BMAS, das – ebenfalls am Vortag – als Grund für das Einhängen der geplanten Kapitalrente in der ersten Säule u.a. das andernfalls bestehende Nachweisproblem bzgl. einer erreichten Verbesserung des Rentenniveaus genannt hatte. Sollte die Kapitalrente jedoch für andere Anbieter als nur staatliche Akteure geöffnet werden, müsste spätestens dann die bAV jedenfalls auch mit am Start sein, so Rings, weil die Bedenken des BMAS für jeden anderen Anbieter genauso zutreffen würden.
Und schließlich sieht Rings im Rahmen der Revision der IORP-II-RL als größte Gefahr, dass ein für deutsche EbAV unangemessenes, Solvency-II-artiges Regime mit einem scharfen Stresstest Einzug halten könnte, und er betont, dass daher die fachpolitische Arbeit hier weiter intensiv fortgeführt werden muss.
Roemheld: Wachstum mau, Inflation hoch, Schuldenberge enorm …
Auf Rings folgt Carsten Roemheld, Kapitalmarktstratege bei Fidelity International, mit einer volkswirtschaftlichen Tour d’Horizon zur aktuellen Lage der Kapitalmärkte und der damit verbundenen Herausforderungen:
So ist einerseits das reale BIP-Wachstum derzeit eher schwach – mit Werten jenseits der 2% nur in den USA bzw. 4% in China, während die Inflationserwartungen weiterhin erhöht sind. Diese – an eine Stagflation gemahnende – Situation macht die Steuerung durch die Zentralbanken momentan schwierig.
Roemheld sieht in der aktuellen Lage sogar Parallelen zur Situation der 1970er Jahre (zweite Ölkrise), als die FED die Zinsen zu früh gesenkt hatte und die nachfolgende Inflation dann nur noch mit hohen Zinsen bis zu 20% einfangen konnte, dabei aber die wirtschaftliche Entwicklung komplett abgewürgt hat. Zwar sind die US-Zinsen derzeit längst nicht auf diesem Niveau, dafür sind die Schuldenberge aber ungleich höher, betont der Experte.
Trotz historisch niedriger Spreads könnten die Anleihemärkte für Buy-and-hold Investoren aufgrund des erhöhten Marktzinses jedoch weiterhin interessante Möglichkeiten bieten.
… doch Unternehmensgewinne treiben die Kurse
Demgegenüber haben sich die Aktienmärkte nach dem vorangegangenen schnellen Zinsanstieg seit Oktober 2022 sehr positiv entwickelt, DAX und S&P500 z.B. um mehr als 100% erhöht, ostasiatische Märkte sogar noch stärker, wobei – kaum zu prognostizierende – Währungskurseffekte teils noch verstärkend, teils aber auch gegenläufig gewirkt haben.
Grund hierfür: grundsätzlich stabile Unternehmensgewinne. Insbesondere haben aber die KI-Hyperscaler die Kurse getrieben, die enorme Mengen an Cash – bis hin zu negativen Cashflows bzw. Nettokreditaufnahme – aufwenden und in Infrastruktur investieren. Das führt einerseits zu einem entsprechenden Preisdruck und ruft andererseits auch erste Proteste z.B. gegen neue Datencenter hervor. Das Wachstum an dieser Stelle verlangsamt sich aber auch deshalb, weil die Produktivitätszuwächse aus KI noch nicht absehbar sind. Nichtsdestotrotz weisen die von den Hyperscalern begebenen Anleihen eine gute Bonität auf, so Roemheld.
Genau wie der Mega-Trend KI verlangt auch der stärkere Fokus auf die Verteidigungsfähigkeiten nach funktionierender Energie- und Wasserversorgung und den zugehörigen Netzen. Dies wiederum setzt die Verfügbarkeit der nötigen Rohstoffe voraus, wo sich insb. China nicht nur hinsichtlich Förderung, sondern auch bei den Verarbeitungskapazitäten eine global marktbeherrschende Stellung erarbeitet hat. Für Asien kann man aber auch deshalb stärkeres Wachstumspotenzial erwarten, weil die Entwicklung der Aktienmärkte dort im Moment dem BIP-Wachstum hinterherhinkt.
Konzentrations- und Bewertungsrisiken
Als Fazit betont Roemheld, dass die umfangreichen KI-Investitionen und dabei der starke Fokus auf wenige wachstumsstarke Unternehmen erhebliche Konzentrations- und Bewertungsrisiken bedingen. Erste Marktrotationen innerhalb der KI-Wertschöpfungskette deuten bereits darauf hin, dass Anleger beginnen, differenzierter zwischen Profiteuren auf verschiedenen Stufen – von Infrastruktur über Halbleiter bis hin zu Software und Anwendungen – zu unterscheiden.
„Eine schleichende Abwendung vom US-Dollar als globaler Leitwährung.“
Die geopolitische Lage ist weiterhin fragil, Konflikte im Nahen Osten und die Frage der sicheren Energieversorgung bleiben bedeutende Risikofaktoren für Wirtschaft und Kapitalmärkte. Energie, Rohstoffe, Verteidigung und KI gewinnen aus strategischer Sicht an Gewicht. Staaten und Unternehmen richten ihre Strategien zunehmend darauf aus, Versorgungssicherheit, technologische Souveränität und geostrategische Interessen zu sichern. Diese Faktoren beeinflussen Handelsströme, Investitionsentscheidungen und die relative Attraktivität einzelner Regionen und Sektoren.
Auf konkrete Nachfrage erwartet Roemheld eine schleichende Abwendung vom US-Dollar als globaler Leitwährung, während die USA versuchen, Lieferketten wieder stärker zu nationalisieren. Die langfristigen Folgen des KI-Booms für die Arbeitsmärkte sind für ihn noch nicht absehbar. In China ist das diesbezügliche Investitionsvolumen zwar deutlich niedriger, aber auch effizienter eingesetzt. Die EU hält zwar in der Forschung in diesem Bereich noch gut mit, es mangelt – vielleicht aufgrund einer diesbezüglich weniger ausgeprägten Kultur – aber an Wagniskapital und der tatsächlichen Umsetzung bzw. Anwendung, schließt der Referent.
Lai: Stresstest vereinfachen, ohne zu verwässern …
Hung Lai, Bafin-Referent in der Versicherungs- und Pensionsfondsaufsicht, erläutert die zu erwartenden Änderungen am Bafin-Stresstest für Pensionskassen:
Demnach beruht die derzeit maßgebliche Version bis auf wenige nachfolgende Anpassungen i.w. auf der Sammelverfügung vom 31. Januar 2023. Lai betont, dass die aktuelle Überarbeitung dieses Instrument zwar vereinfachen, aber nicht die Funktion als Frühwarnsystem für sich abzeichnende Risiken verwässern soll.
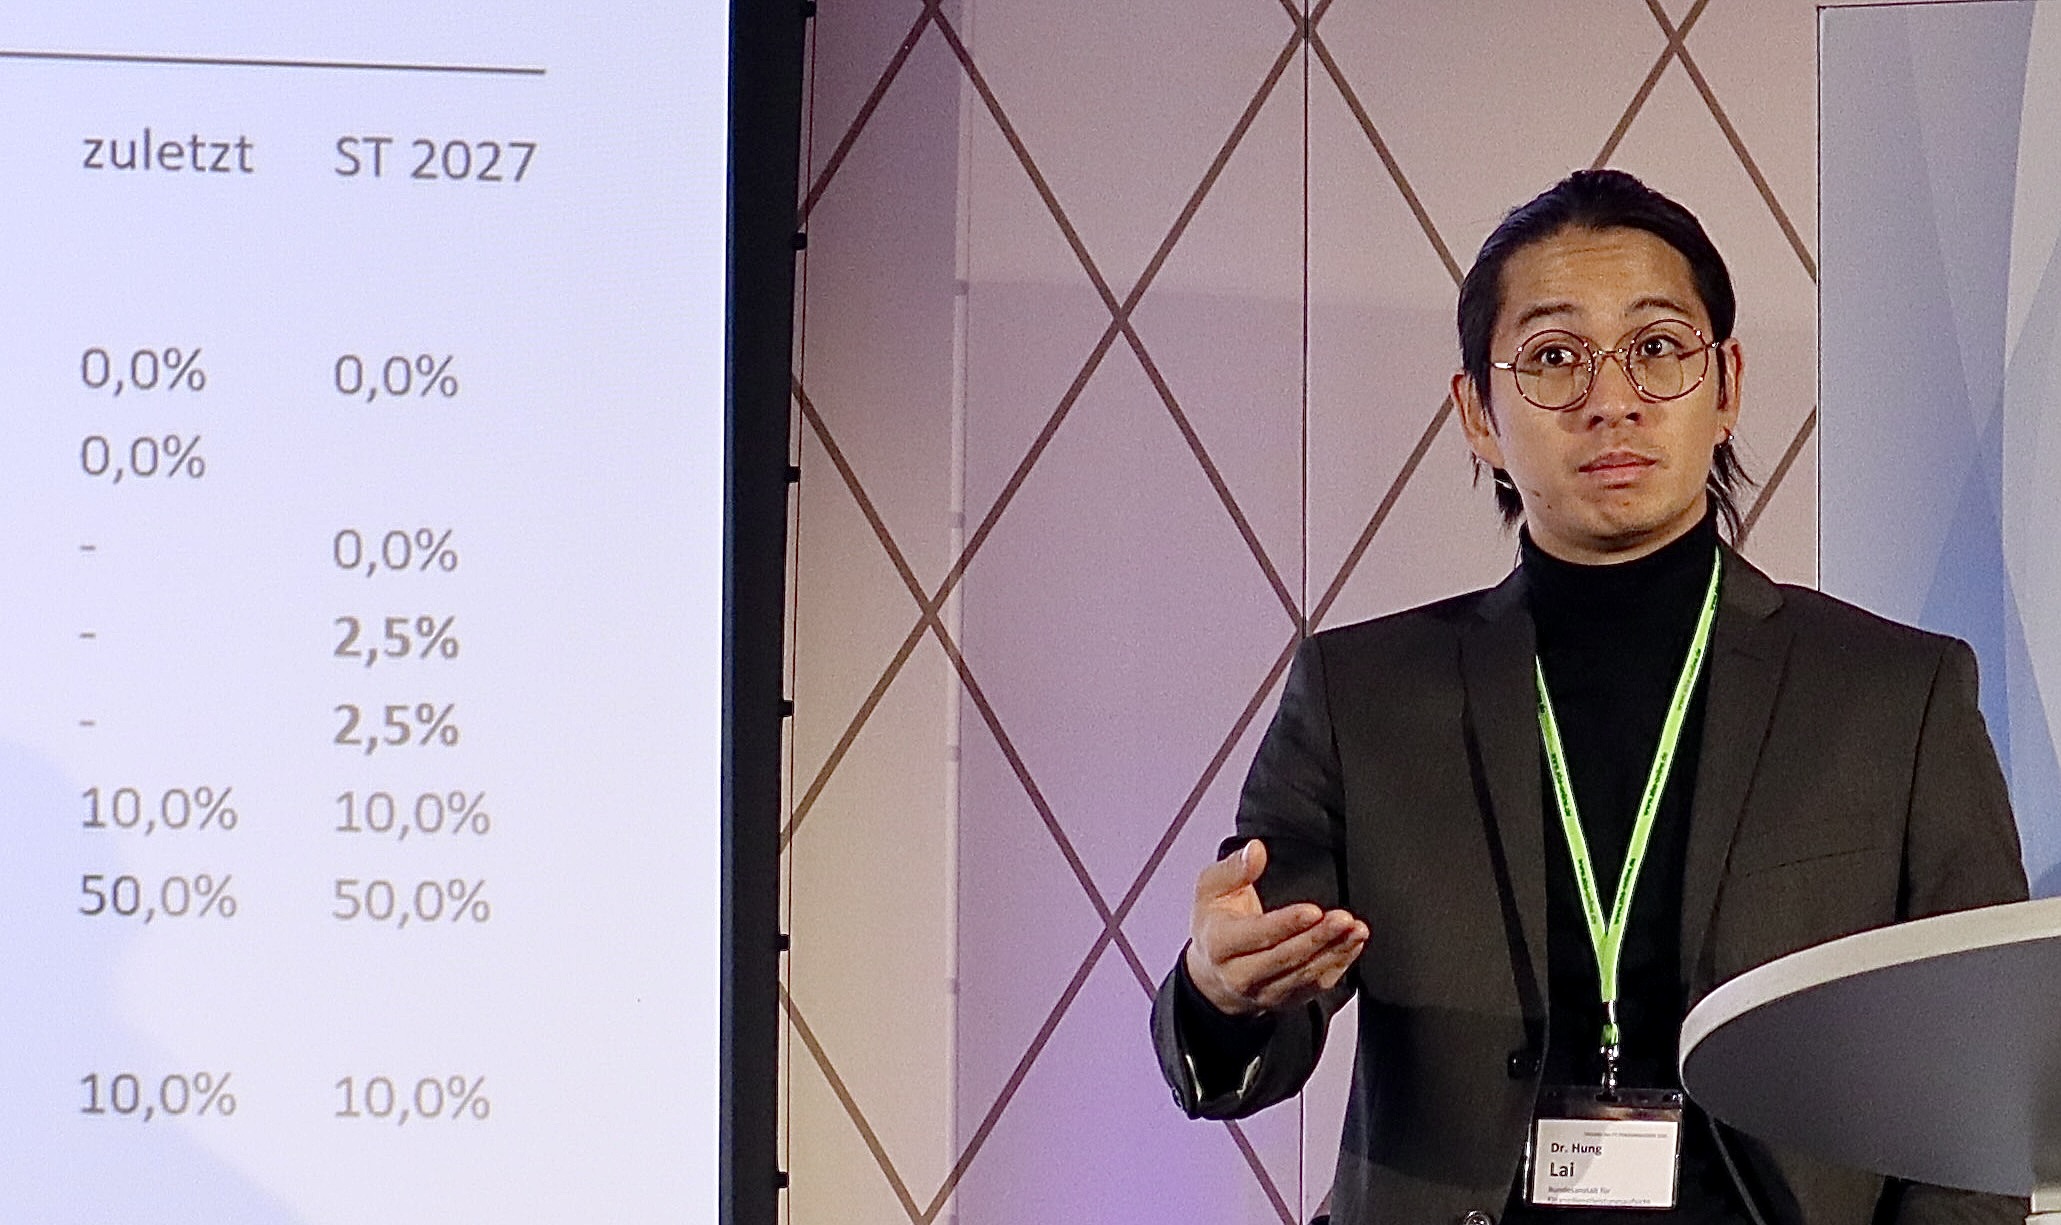
So wird z.B. die detaillierte Hochrechnung abgeschafft und das isolierte Rentenszenario entfällt, weil es sich als redundant erwiesen hat, während bei Immobilien künftig stärker differenziert wird. Nach derzeitigem Stand bleiben also die folgenden drei Stress-Szenarien mit den dargestellten Änderungen erhalten:
• Im isolierten Eigenkapitalszenario wird der anzusetzende Stress fix mit 35% angesetzt statt bisher variabel mit max. 45% je nach Stand des EuroStoxx 50. Zusätzlich sind jedoch Infrastruktur-Eigenkapitalinvestments mit 20% zu stressen.
• Im kombinierten Renten-/Eigenkapitalszenario bleibt der Renten-Stress unverändert bei 5%, der Aktien-Stress wird aber fix mit 20% statt bisher variabel mit max. 25% angesetzt. Dazu kommt ein Stress von 10% auf Infrastruktur-Eigenkapitalinvestments.
• Im kombinierten Immobilien-/Eigenkapitalszenario gelten für Aktien und Infrastruktur dieselben Stressfaktoren wie im vorherigen Punkt. Der bisher einheitlich mit 10% angenommene Stress auf Immobilien bleibt für Wohn-Immobilien zwar unverändert, erhöht sich für Gewerbe-Immobilien aber auf 15%.
Die Abschläge aufgrund des Bonitätsrisikos werden innerhalb des Investment-Grades dahingehend differenziert, dass Anlagen in BBB-Instrumente künftig mit 2,5% Abschlag belegt werden, wenn es sich um Financials, Corporates oder Darlehen handelt, während bisher bei IG einheitlich kein Abschlag vorgenommen wurde.
… und die Gründe dafür
Nach dem Überblick über die Änderungen motiviert Lai die Punkte im Einzelnen wie folgt:
• So hat sich das reine Renten-Szenario in der Vergangenheit regelmäßig als am wenigsten problematisch für die Kassen erwiesen und wenig zusätzliche Erkenntnisse gebracht.
• Der isolierte Aktien-Schock von nunmehr 35% liegt in der historischen einjährigen Betrachtung zwischen dem 1%- und dem 5%-Perzentil, stellt also ein seltenes, aber realistisches Szenario dar.
• Der Stress auf Infrastruktur-Eigenkapitalinstrumente ist – bei mehrjähriger Betrachtung – aus der annualisierten Volatilität entsprechender Indizes abgeleitet, die zwischen 10 und 20% liegt.
• Der Stress auf Gewerbe-Immobilien basiert auf dem CRE-Price-at-Risk-Modell, das für 2024 im 5%-Perzentil noch deutlich höhere Abschläge zeigt, soll aber auch Diversifikation, Korrelationen und Zeitversatz berücksichtigen.
• Das erhöhte Bonitätsrisiko für BBB-Anlagen trägt dem Umstand Rechnung, dass zwar das Ausfallrisiko nicht in diesem Maß erhöht ist, aber das Risiko einer Herabstufung vom unteren IG-Rand zu Non-IG besteht. Weiterhin haben die Erfahrungen der Finanzkrise gezeigt, dass zunächst Banken, dann Unternehmen und erst zuletzt Staaten in ihrer Kreditwürdigkeit betroffen waren.
Wie es nun weitergeht
Zum weiteren Vorgehen ist geplant, die PK mit einem entsprechenden Schreiben zu informieren und gleichzeitig die oben erwähnte Sammelverfügung zu widerrufen.
„Bei den einzelnen Kassen könnte es Gewinner und Verlierer geben.“
Der neue Stresstest ist dann voraussichtlich ab 2027 anzuwenden, wobei sich das Gesamtbild der Branche dadurch vermutlich zwar wenig ändert, aber es bezogen auf die einzelnen Kassen durchaus Gewinner und Verlierer gegenüber der bisherigen Version des Stresstests geben könnte.
Die Folgen eines negativen Saldos sollen dabei unverändert bleiben: Information des Vorstands und des Aufsichtsrates sowie Dialog mit der Aufsicht. Zum Abschluss des Vortrags betonen aba-Vertreter und der Referent die konstruktive Zusammenarbeit im Rahmen des Entstehungsprozesses der Änderungsversion.
Fischer: der neue Bafin-Stresstest im Realitätscheck
Nach der aufsichtsrechtlichen Perspektive von Lai beleuchtet Christian Fischer, Geschäftsführer beim Schweizer Kreditresearch-Unternehmen Independent Credit View (I-CV), den neuen Bafin-Stresstest durch die Kreditrisiko-Brille:
Ausgangspunkt seiner Analyse ist die intrinsische Bonität eines Schuldners. Ergänzend können explizite Garantien, erwartete Unterstützung von Muttergesellschaften oder Staat (implizite Garantien) sowie die Stellung innerhalb der Kapitalstruktur auf das Kreditrisiko einen Einfluss haben.
Und effektiv sind regulatorische Aspekte in der Vermögenszuordnung oder dem rechtlichen Rang aus wirtschaftlicher Sicht u.U. unerheblich, wie der Referent anhand der Gläubigerhierarchie gemäß der EU-Bankenabwicklung und -sanierung darlegt. Seine Kernfrage lautet daher: Wie gut passen die pauschalen Abschläge der Bafin zu den tatsächlich beobachteten Ausfällen – und was heißt das für Pensionskassen als typischerweise Buy-and-hold-Investoren?
Der Blick auf BBB
Zentrales Beispiel sind die künftig vorgesehenen 2,5% Abschlag auf BBB-Anlagen im IG, sofern es sich um Financials, Corporates oder Darlehen handelt. Fischer stellt diese Zahl den historischen Ausfallstatistiken der letzten rund 100 Jahre gegenüber:
• Die durchschnittliche jährliche IG-Ausfallrate lag in diesem Zeitraum bei nur 0,14%, isoliert bei BBB bei 0,26%.
• Im Extremjahr 1938 erreichte die max. jährliche IG-Ausfallrate rund 1,55%, isoliert bei BBB dagegen 1,99%.
„Gemessen an den Daten eher hoch angesetzt.“
Damit liegt der Bafin-Wert von 2,5 % deutlich über dem langfristigen Mittel, sogar über der höchsten in einem Jahr beobachteten Ausfallrate und ist damit gemessen an den Daten also eher hoch angesetzt. Dies gilt selbst dann noch, wenn man die kumulierten Ausfallraten über einen mehrjährigen Zeitraum von drei bis fünf Jahren betrachtet. Im Non-IG erscheinen die Abschläge dagegen plausibel.
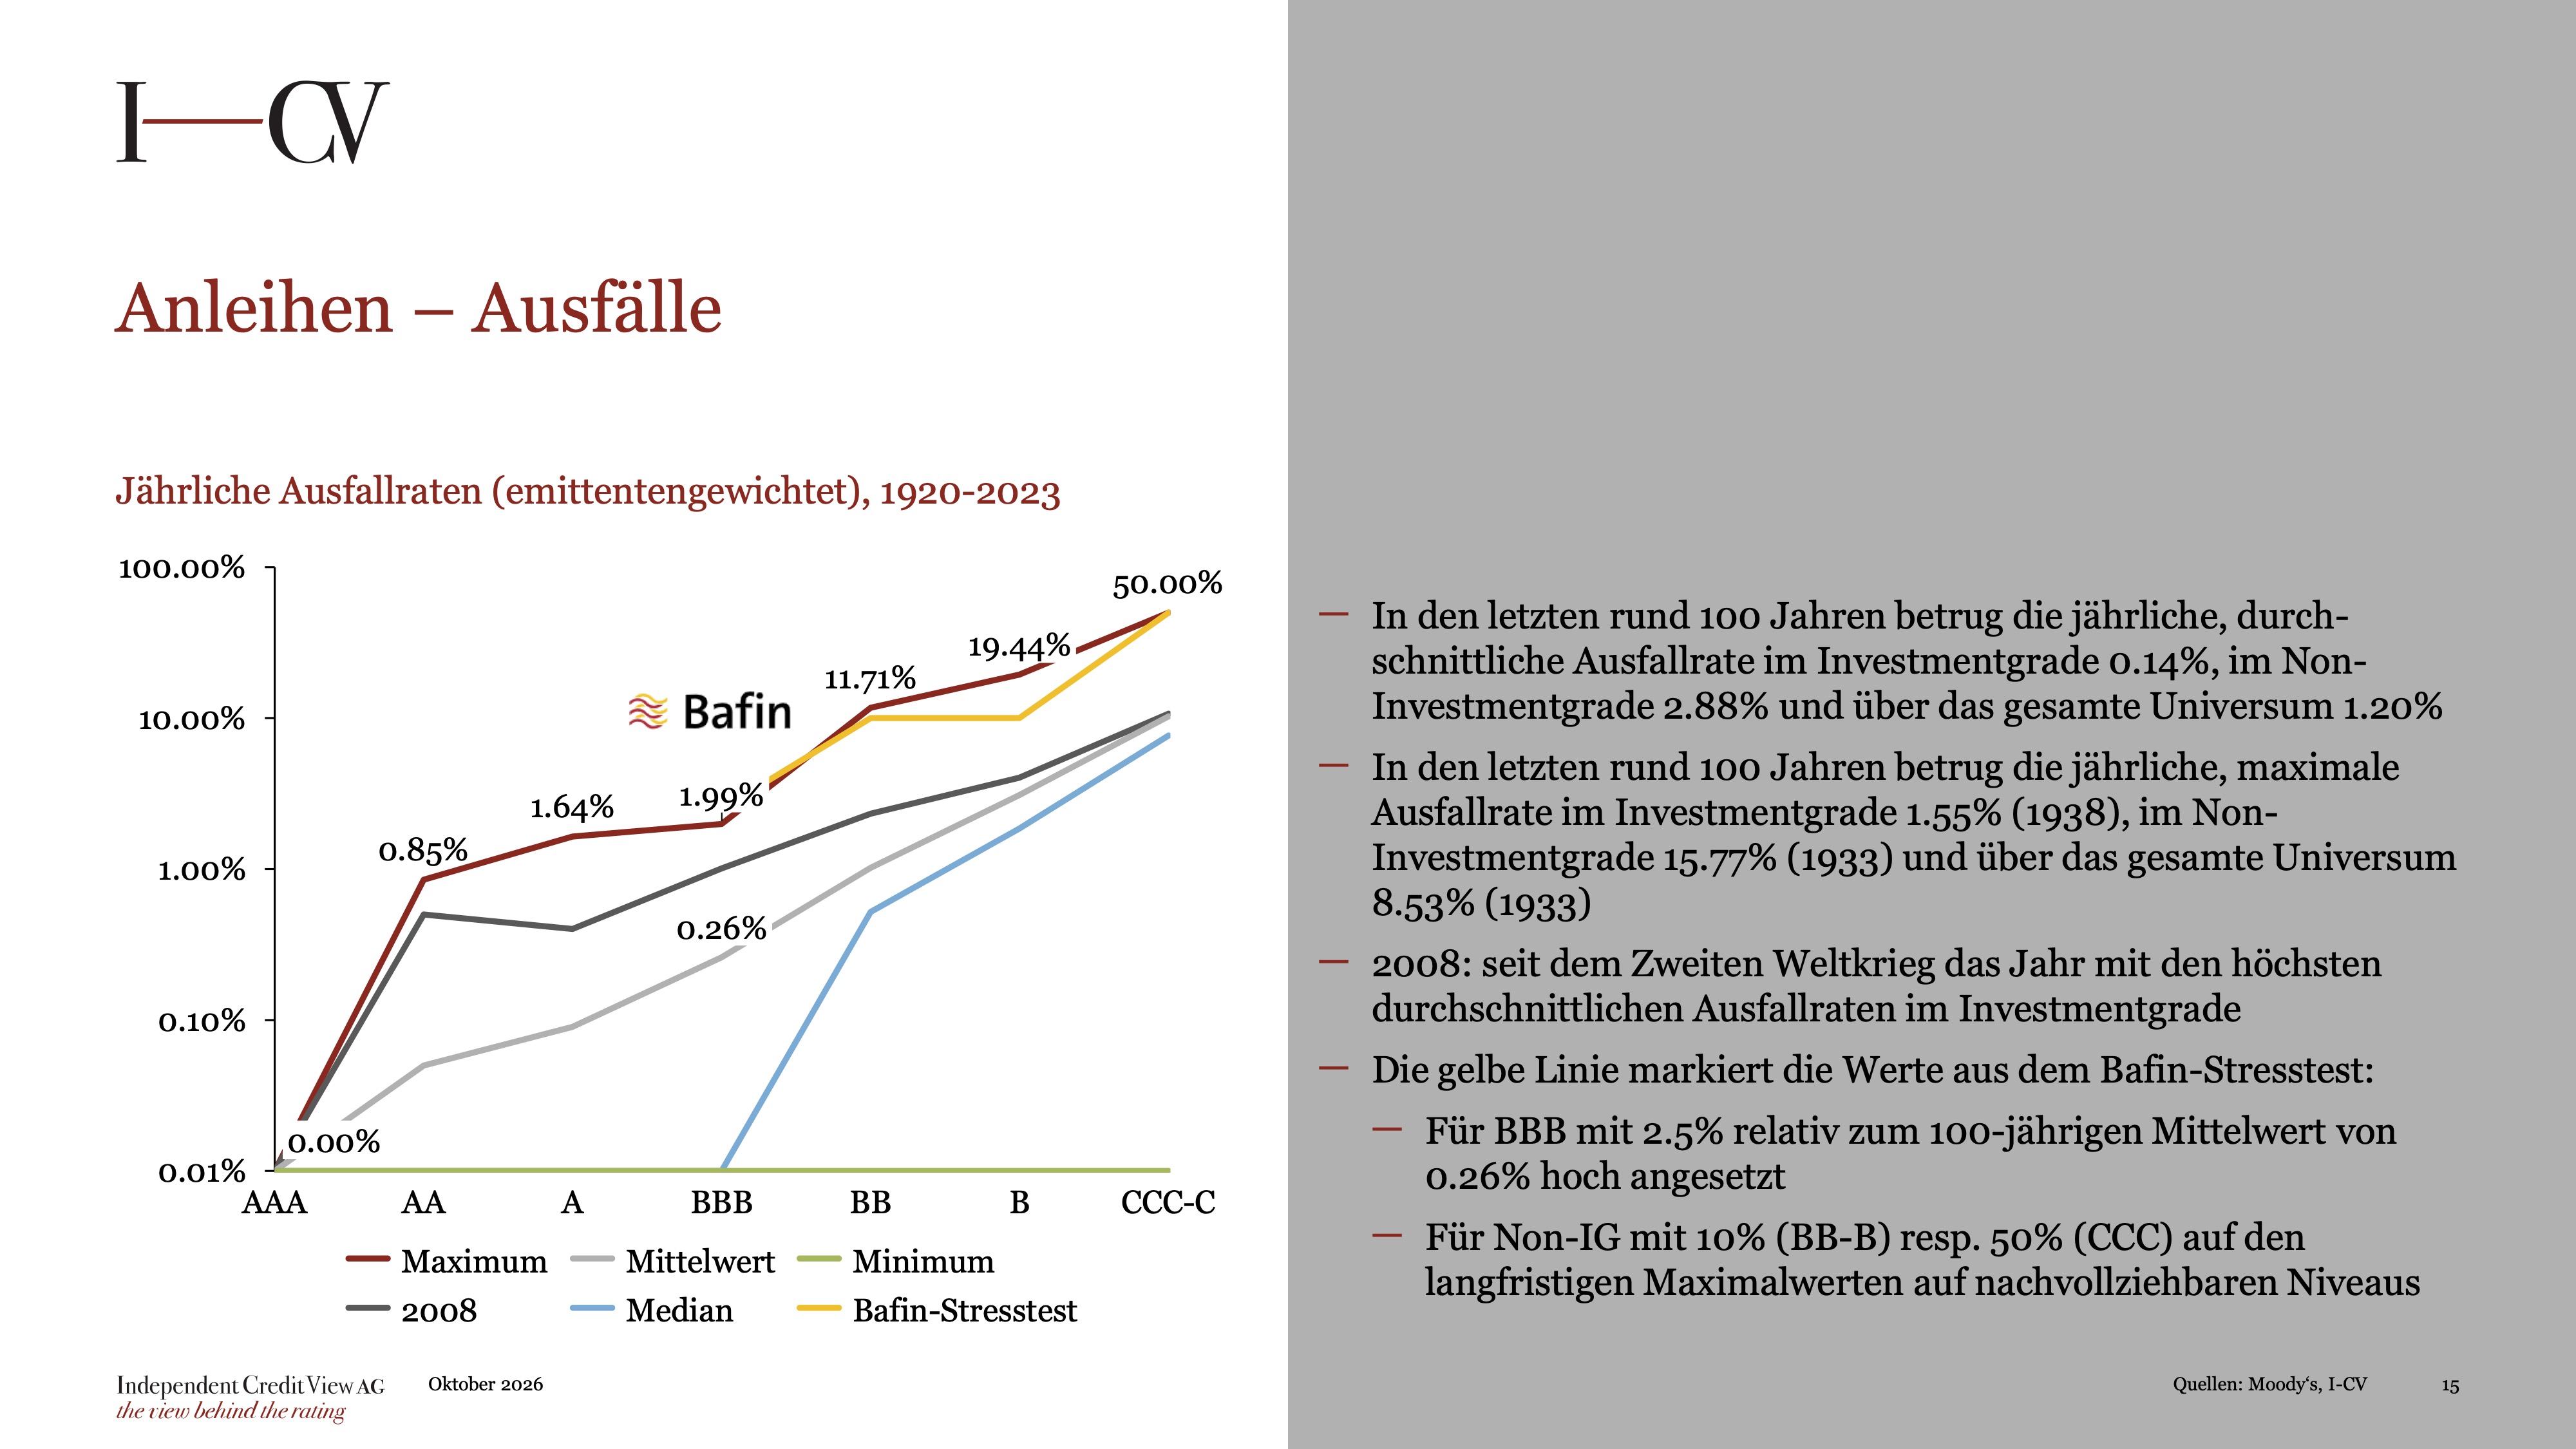
Wesentlich ist dabei zudem die Unterscheidung: Ausfallrate ist nicht gleich Verlust. Historisch ausgefallene Anleihen führen nicht zum Totalverlust, sondern weisen auf der Stufe „Senior unsecured“ typischerweise Recovery-Quoten von etwa 30-50 % auf. Wer nur auf Ausfälle schaut, überschätzt also die tatsächlichen Verluste.
Non-rated = High Yield?
Kritisch sieht Fischer zudem den Umgang mit Festverzinslichen ohne Rating: Unabhängig von der Ausgestaltung des Wertpapiers (Anleihe, Darlehen, Private Debt) unterstellt der Stresstest hier pauschal 10 % Abschlag, was faktisch einer Bonität im Bereich BB-B entspricht. Die Analysen von I-CV zeigen dagegen, dass viele „not rated“-Emittenten – insb. staatsnahe Schuldner, Banken und solide Unternehmen – bei sauberer Kreditanalyse klar im IG liegen. „Not rated“ bedeutet also nicht automatisch „High Yield“, wird im Bafin-Raster aber so behandelt.
Fischer plädiert deshalb dafür, die Möglichkeiten des Bafin-Kapitalanlagerundschreibens 11/2017 konsequent zu nutzen und solche Titel einer strukturierten internen Kreditprüfung zu unterziehen, um das tatsächliche Risiko belegen zu können.
Wohnen und Gewerbe laufen auseinander
Zum Schluss richtet der Referent den Blick auf Immobilien: Auf Basis von Marktindizes zeigt er, dass die Preise für Gewerbeimmobilien in Deutschland zwischen 2020 und 2024 um rund 14 % zurückgegangen sind, während Mehrfamilienhäuser (–6,2 % von 2022 bis 2023) und Wohneigentum (–5,6 % von 2022 bis 2024) deutlich geringere Rückgänge verzeichnet haben. Vor diesem Hintergrund erscheint die im Stresstest geplante Differenzierung zwischen Wohn- und Gewerbeimmobilien aus seiner Sicht grundsätzlich schlüssig:
• Ein Stress von 15 % für Gewerbeimmobilien ist angesichts der bereits beobachteten Rückgänge nachvollziehbar.
• Der pauschale Stress von 10 % auf Wohnimmobilien wirkt gemessen an den realen Bewegungen eher „verhältnismäßig harsch“.
Während der Verzicht auf geographische Unterschiede innerhalb Deutschlands angesichts sehr ähnlicher Entwicklungen in den Ballungsräumen plausibel wirkt, zeigt sich Fischer erstaunt darüber, dass Beleihungswerte (LTV = Darlehen /Immobilienwert) im Stresstest keine Rolle spielen. Ein Mehrfamilienhaus mit einem konservativen LTV von 40 % wird aufsichtsrechtlich genauso mit 10 % gestresst wie eines mit 70 % LTV. Dass Sicherheitsreserven aus niedrigeren Beleihungsquoten in der Bafin-Logik unberücksichtigt bleiben, hält er für wenig zielführend.
Carpe Stresstest
Fazit der Autoren: Fischers Vortrag macht deutlich, dass der neue Bafin-Stresstest beim Kredit- und Immobilienrisiko an mehreren Stellen deutlich oberhalb der langfristig beobachteten Durchschnittswerte ansetzt. Anhand von Beispielen wie Wirecard weist er außerdem darauf hin, dass sich die Qualität eines Emittenten weder aus wohlformulierten Berichten noch aus pauschalen Abschlägen zuverlässig ablesen lässt.
Für Pensionskassen bleibt daher entscheidend, den Stresstest als wichtiges Frühwarninstrument zu nutzen, ihn aber durch eine eigene, gut dokumentierte Kredit- und Immobilienanalyse zu ergänzen. Nur wer seine Risiken intern versteht und begründen kann, ist nicht nur aufsichtsrechtlich compliant, sondern auch ökonomisch handlungsfähig.
Teil II und III des Beitrages in Kürze auf PENSIONS/ALTERNATIVES●INDUSTRIES.
Die Autoren:
Rainer Goldbach ist Partner bei Aon in München.
Mounir Zahnouni ist Senior Consultant bei Aon in Mülheim an der Ruhr.
Das zur heutigen Headline anregende Kulturstück findet sich hier.
Von Autorinnen und Autoren von Aon erschienen zwischenzeitlich bereits auf PENSIONS/ALTERNATIVES ●INDUSTRIES:
aba-Pensionskassentagung in Bonn (I):
Mad World im Stresstest
von Rainer Goldbach und Mounir Zahnouni, 2. November 2026
Betriebsrenten im Blick der Entgelttransparenz:
Warum Unternehmen jetzt die richtigen Fragen stellen sollten
von Nele Becker und Florain Burg, 17. September 2026
Auszahlungsoptionen in der bAV:
Cash me if you can
von Roland Horbrügger und Florian Große-Allermann, 14. Juli 2026
aba-Forum Arbeitsrecht (II):
Die Pläne der Wilhelmstraße
von Carsten Hölscher, Florian Große-Allermann und Alexandra Steffens, 23. Juni 2026
aba-Forum Arbeitsrecht (I):
Petersberger Weichenstellungen
von Florian Große-Allermann, Alexandra Steffens und Carsten Hölscher, 22. Juni 2026
Funding von Pensionszusagen in wirtschaftlich anspruchsvollen Zeiten:
Fester Bestandteil der Finanzarchitektur, ohne ...
von Birgit Löw-Plückhan, 16. April 2026
Erkenntnisse aus der aktuellen Aon-Arbeitnehmerbefragung – was Arbeitgeber jetzt wissen und tun sollten:
Versorgungswerke neu gestalten, denn ...
von Angelika Brandl und Florian Burg, 21. Januar 2026
Vergangenen Juni in Erfurt:
No Automatic for the People
von Roland Horbrügger und Florian Große-Allermann, 12. Januar 2026
aba-Pensionskassentagung in Bonn (II):
Von gallischen Dörfern...
Andreas Kopf und Rainer Goldbach, 11. November 2025
aba-Pensionskassentagung in Bonn (I):
Von Elefanten im bunten Zoo …
von Claudia Picker und Jan Watermann, 10. November 2025
Wie Aon mit Innovationen neue Maßstäbe setzt:
Digitale Transformation in der bAV ist ...
von Jochen Pölderl, 6. November 2025
Better start now:
Die Zukunft der Pension Governance
von Lukas Becker, Stephen Finley und Michael Jarczyk, 21. August 2025
Nachhaltige Benefits in der betrieblichen Vorsorge – bAV meets bKV:
With a little Help from my two Friends
von Tanja Löhrke und Angelika Brandl, 16. Juli 2025
aba-Forum Arbeitsrecht (II):
50:50 wertgleich?
von Roland Horbrügger, Jan Andersen, Alexandra Steffens und Carsten Hölscher, 2. Juni 2025
aba-Forum Arbeitsrecht (I):
1:1 in 100 Tagen?
von Jan Andersen, Alexandra Steffens, Carsten Hölscher und Roland Horbrügger, 26. Mai 2025
Entgelttransparenz-RL vor der nationalen Umsetzung (IV):
Wish you were clear
von Angelika Brandl und Dr. Jan-Carl Stegert, 23. Mai 2025
Kommende Regulierung zu Pay Transparency & Pay Equity:
He worked hard for the Money … but she did no less!
von Gregor Lötsch und Nele Becker, 26. Februar 2025
Boomer, ZWK, Flexirente und Hinzuverdienst:
Keep me workin’ on
von Jan Andersen, 4. Dezember 2024
aba-Pensionskassentagung 2024 (II):
aba et labora
von Dr. Rainer Goldbach und Andreas Kopf, 8. November 2024
Unternehmen und Menschen im Wandel:
(Wo)Men at Work
von Dr. Rafael Krönung 29. August 2024
86. aba-Jahrestagung 2024 (VII):
Von dünner werdendem Eis …
von Carsten Hölscher und Jochen Pölderl, 1. Juli 2024
aba-Forum Arbeitsrecht 2024 (III):
Wieviel Rente ist wieviel Geld?
von Jan Andersen, Roland Horbrügger und Florian Große-Allermann, 8. Mai 2024
aba-Forum Arbeitsrecht 2024 (II):
Einmal – und dann für immer?
von Roland Horbrügger, Jan Andersen und Florian Große-Allermann, 7. Mai 2024
aba-Forum Arbeitsrecht 2024 (I):
„50 Jahre Betriebsrentengesetz…“
von Jan Andersen, Florian Große-Allermann und Roland Horbrügger, 3. Mai 2024
Contractual Trust Arrangements:
Warum mehr Aufmerksamkeit gut täte
von Carsten Hölscher, Alexandra Steffens und Pascal Stumpp, 10. April 2024
Erfurt bringt Licht ins Dunkel der Invaliditätsversorgung:
Die Ausnahme ist nicht die Regel
von Roland Horbrügger und Alexandra Steffens, 14. Februar 2024
Anpassungsprüfung und Rententrends:
Die Anpassung hat Methode
Jan Andersen und Dr. Christian Rasch, 5. Dezember 2023
aba-Pensionskassentagung (III):
Abwarten …
von Andreas Kopf, Dr. Rainer Goldbach und Bianca Ermer, 13. November 2023
aba-Pensionskassentagung (II):
Funding for nothing?
von Bianca Ermer, Dr. Rainer Goldbach und Andreas Kopf, 6. November 2023
aba-Forum Arbeitsrecht 2023 (II):
Lieber beim Index bleiben
von Jan Andersen und Roland Horbrügger, 17. August 2023
aba-Forum Arbeitsrecht 2023 (I):
Der Ruf nach dem Gesetzgeber ...
von Roland Horbrügger und Jan Andersen, 10. August 2023
Neulich in München – mit Blick nach Erfurt:
Leitplanken Made in Erfurt
von Florian Große-Allermann und Roland Horbrügger, 17. April 2023
aba-Pensionskassentagung (III):
Mucksmäuschenstill ...
von Tanja Grunert und Ingo Budinger, 18. November 2022
aba-Pensionskassentagung (II):
Von Staatsfonds und Stresstest ...
von Andreas Kopf und Dr. Rainer Goldbach, 14. November 2022
Entgeltumwandlung und Arbeitsvetrag:
Stay in statt Opting out
von Jan Andersen und Roland Horbrügger, 26. August 2022
aba-Forum Arbeitsrecht 2022 (II):
Wie weit lässt sich die Tür öffnen …
von Roland Horbrügger und Carsten Hölscher, 4. April 2022
aba-Forum Arbeitsrecht 2022 (I):
Gewisse Skepsis, weniger Strenge
von Carsten Hölscher und Roland Horbrügger, 21. März 2022
aba-Pensionskassentagung (II):
Von 3V, VAIT und Großer Koalition
von Matthias Lang, Andreas Kopf und Ingo Budinger, 11. November 2021.
aba-Pensionskassentagung (I):
Zwischen zweifelhaft, nicht durchdacht und Kannibalen
von Ingo Budinger, Andreas Kopf und Matthias Lang, 8. November 2021.
aba-Forum Arbeitsrecht 2021:
Die Operation am offenen Herzen …
von Carsten Hölscher, Alexandra Steffens und Roland Horbrügger, 30. April 2021.
Deutschland im Herbst – aba-Pensionskassentagung (III):
Bier ist bAV…
von Detlef Coßmann, Jan Andersen und Matthias Lang, 6. November 2020.
Deutschland im Herbst – aba-Pensionskassentagung (II):
How to do Insolvenzschutz?
von Detlef Coßmann, Jan Andersen und Matthias Lang, 3. November 2020.
Deutschland im Herbst – aba-Pensionskassentagung (I):
„Das ist nicht hausgemacht“
von Detlef Coßmann, Jan Andersen und Matthias Lang, 2. November 2020.
Digitale Rentenübersicht:
Auf dem richtigen Weg
von Gundula Dietrich und Dr. André Geilenkothen, 14. September 2020
Die EbAV-Regulierung schreitet voran:
Von SIPP und EGA
von Wolfram Roddewig, 8. Juni 2020
Aon EbAV-Konferenz 2019:
Von MaGo, ORA, SIPP und mehr...
von Detlef Coßmann, München, 6. Januar 2020
Im September in Köln (III) – aba-Mathetagung 2019:
Weniger als Null wird es nicht
von Björn Ricken und Dr. André Geilenkothen, Köln, 27. November 2019
Im September in Köln (II) – aba-Mathetagung 2019:
Ein flüchtiges Wesen namens Zins
von Björn Ricken und Dr. André Geilenkothen, Köln, 20. November 2019
aba-Forum Arbeitsrecht:
Von klein-klein, Textform, Vernachlässigung und mehr…
von Thomas Obenberger, Christine Gessner und Sophia Alfen, München; Mannheim, 30. April 2019
aba-Mathetagung:
Mathe fast schon magisch
von Dr. André Geilenkothen, Mülheim an der Ruhr, 18. Dezember 2018
Auch das noch (II):
Informationsbedürfnis versus zumutbare Beratung
von Gregor Hellkamp und Aida Saip, Mülheim an der Ruhr und München, 11. Dezember 2018
aba-Fachforum Arbeitsrecht:
Auf den Punkt gebracht!
von Carsten Hölscher, Mannheim, 30. Mai 2018
EIOPA Stresstest 2017 (III):
Von Bären und Diensten
von Dr. Georg Thurnes, München, 21. Dezember 2017
aba-Tagung Mathematische Sachverständige (II):
Von Chancen und Hybriden. Von HFA 30 und vier Vaus.
von Dr. André Geilenkothen, Mannheim, 27. Oktober 2017
aba-Tagung Mathematische Sachverständige (I):
Von Rätseln und Mega-Themen.Von Püfferlis und Evergreens.
von Dr. André Geilenkothen, Mannheim, 26. Oktober 2017
aba-Forum Arbeitsrecht:
Teilentschärfung
von Carsten Hölscher, Mannheim, 5. Mai 2017
BGH zu VBL-Startgutschriften für Rentenferne:
Nicht pauschal abziehen!
von Andreas Kasper, München, 8. Juni 2016
Die Steuerbilanz nach den Anpassungen im 253 HGB:
Der Staub der Jahrzehnte
von Dr. André Geilenkothen, Mülheim an der Ruhr, 14. März 2016
Vorlage der EIOPA-Stresstest-Ergebnisse (III):
Von Löchern und Lücken
von Dr. Georg Thurnes, München, 11. Februar 2016