Deutschlands VC-Markt legt kräftig zu – zumindest beim Volumen. 3,4 Mrd. Euro fließen in Q2 in deutsche Start-ups. Doch das Geld konzentriert sich zunehmend auf große Tickets und reifere Unternehmen. Fast drei Viertel der Mittel landen bei Scale-ups, während die Zahl der Finanzierungsrunden weiter sinkt. Der Magnet ist auch hier der in diesen Jahren typische. Und warum die KfW warnt, sich nicht blenden zu lassen.
Das große Geld ist zurück
3,4 Mrd. Euro flossen laut dem aktuellen „KfW Venture Capital Dashboard“ im Q2 2026 in deutsche Start-ups. Das sind 1,8 Mrd. Euro mehr als im Q1 und rund 1 Mrd. Euro mehr als im entsprechenden Vorjahresquartal. Mehr Kapital gab es zuletzt im zweiten Quartal 2022.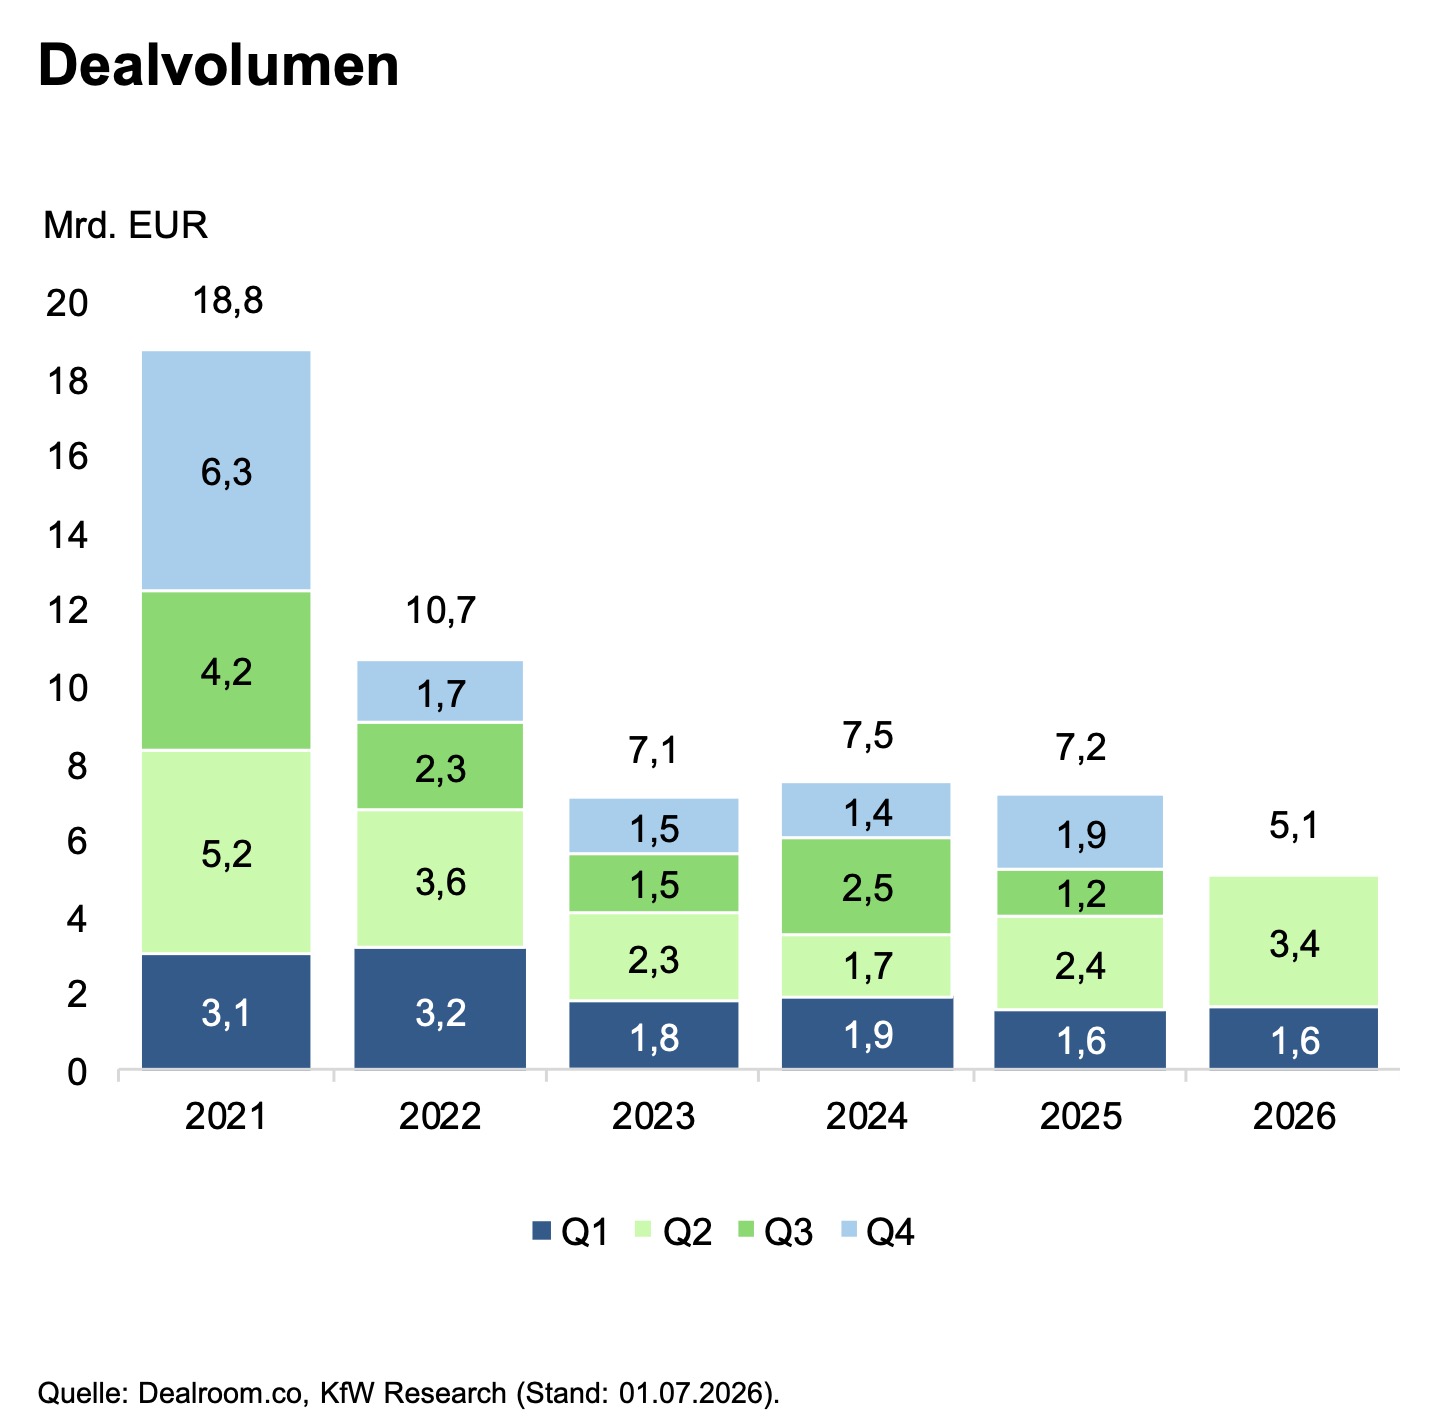 Quelle: KfW Venture Capital Dashboard Q2 2026; Region: Deutschland; 01. Juli 2026. Grafik zur Volldarstellung anklicken.
Für den Schub sorgen allerdings vor allem große Tickets. Sieben Finanzierungsrunden knacken die Marke von 100 Mio. Euro. Entsprechend deutlich verschiebt sich das Kapital in spätere Finanzierungsphasen.
Auch international kann sich das Quartal sehen lassen. Deutschland liegt mit seinen umgerechneten 3,8 Mrd. USD deutlich vor Frankreich mit 2 Mrd. USD. Großbritannien bleibt mit 9,5 Mrd. USD allerdings weit voraus. Die USA spielen mit 147 Mrd. USD ohnehin in einer anderen Liga – ein Menetekel für ganz Europa.
Scale-ups mit Löwenanteil
Rund 2,5 Mrd. Euro und damit 72% des gesamten Q2-Volumens gehen an Scale-ups ab Series C. Series A und B kommen zusammen auf 787 Mio. Euro (gegenüber 516 bis 726 Mio. Euro in den vergangenen drei Quartalen). Die Seed-Phase landet bei lediglich 187 Mio. Euro – ein Volumen deutlich unterhalb der drei vorangegangenen Quartale.
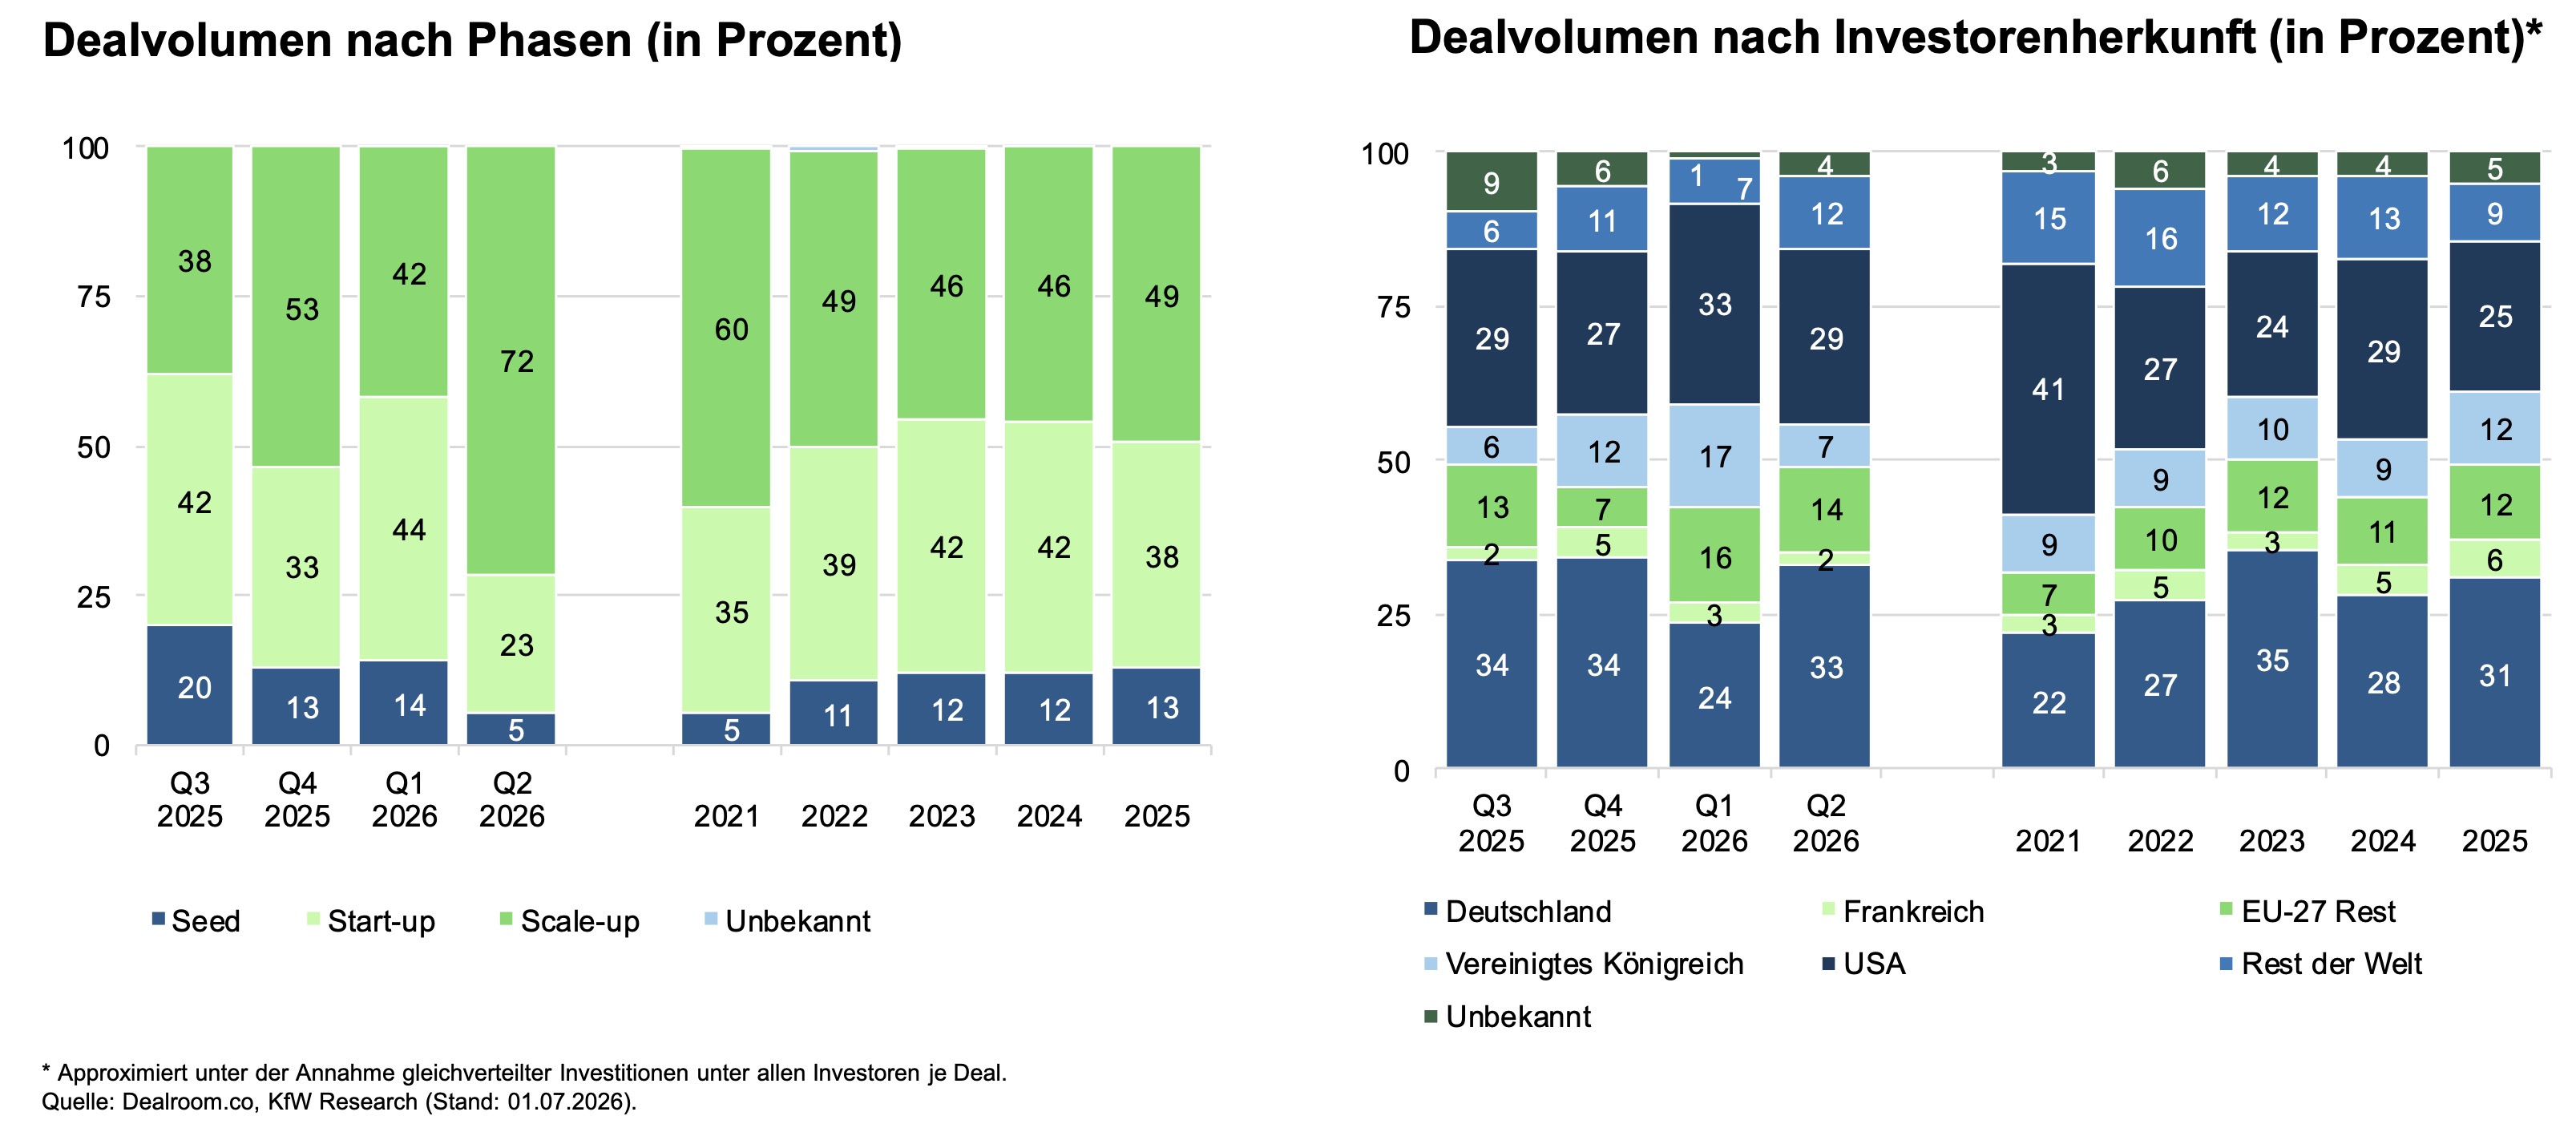
Der Aufschwung findet damit vor allem am oberen Ende der Finanzierungskette statt. Nicht die ganz jungen Unternehmen ziehen das große Geld an, sondern zunehmend Start-ups, die ihr Geschäftsmodell bereits etabliert haben und Kapital für die nächste Wachstumsstufe suchen. Auch ohne Scale-ups verschiebt sich das Kapital in Richtung späterer Phasen. Series A und B legen gegenüber den Vorquartalen zu, während Seed zurückfällt.
Bemerkenswert: Investoren mit Sitz in Deutschland stellen im Q2 mit 33% den größten Anteil am Deal-Volumen, US-Investoren kommen auf 29%. Angesichts der sieben Megadeals hatte das KfW Research eigentlich mit einem höheren US-Anteil gerechnet, denn üblicherweise kommen nur wenige sehr große Finanzierungsrunden ohne US-Investoren aus.
Weniger Deals, größere Tickets
Noch deutlicher zeigt sich die Konzentration bei der Zahl der Finanzierungen. So kommen im Q2 nur 86 Deals ab 1 Mio. Euro zusammen – der niedrigste Q2-Wert der vergangenen Jahre. Im gesamten ersten Halbjahr sind es 184 – erstmals bleibt die Zahl damit unter 200.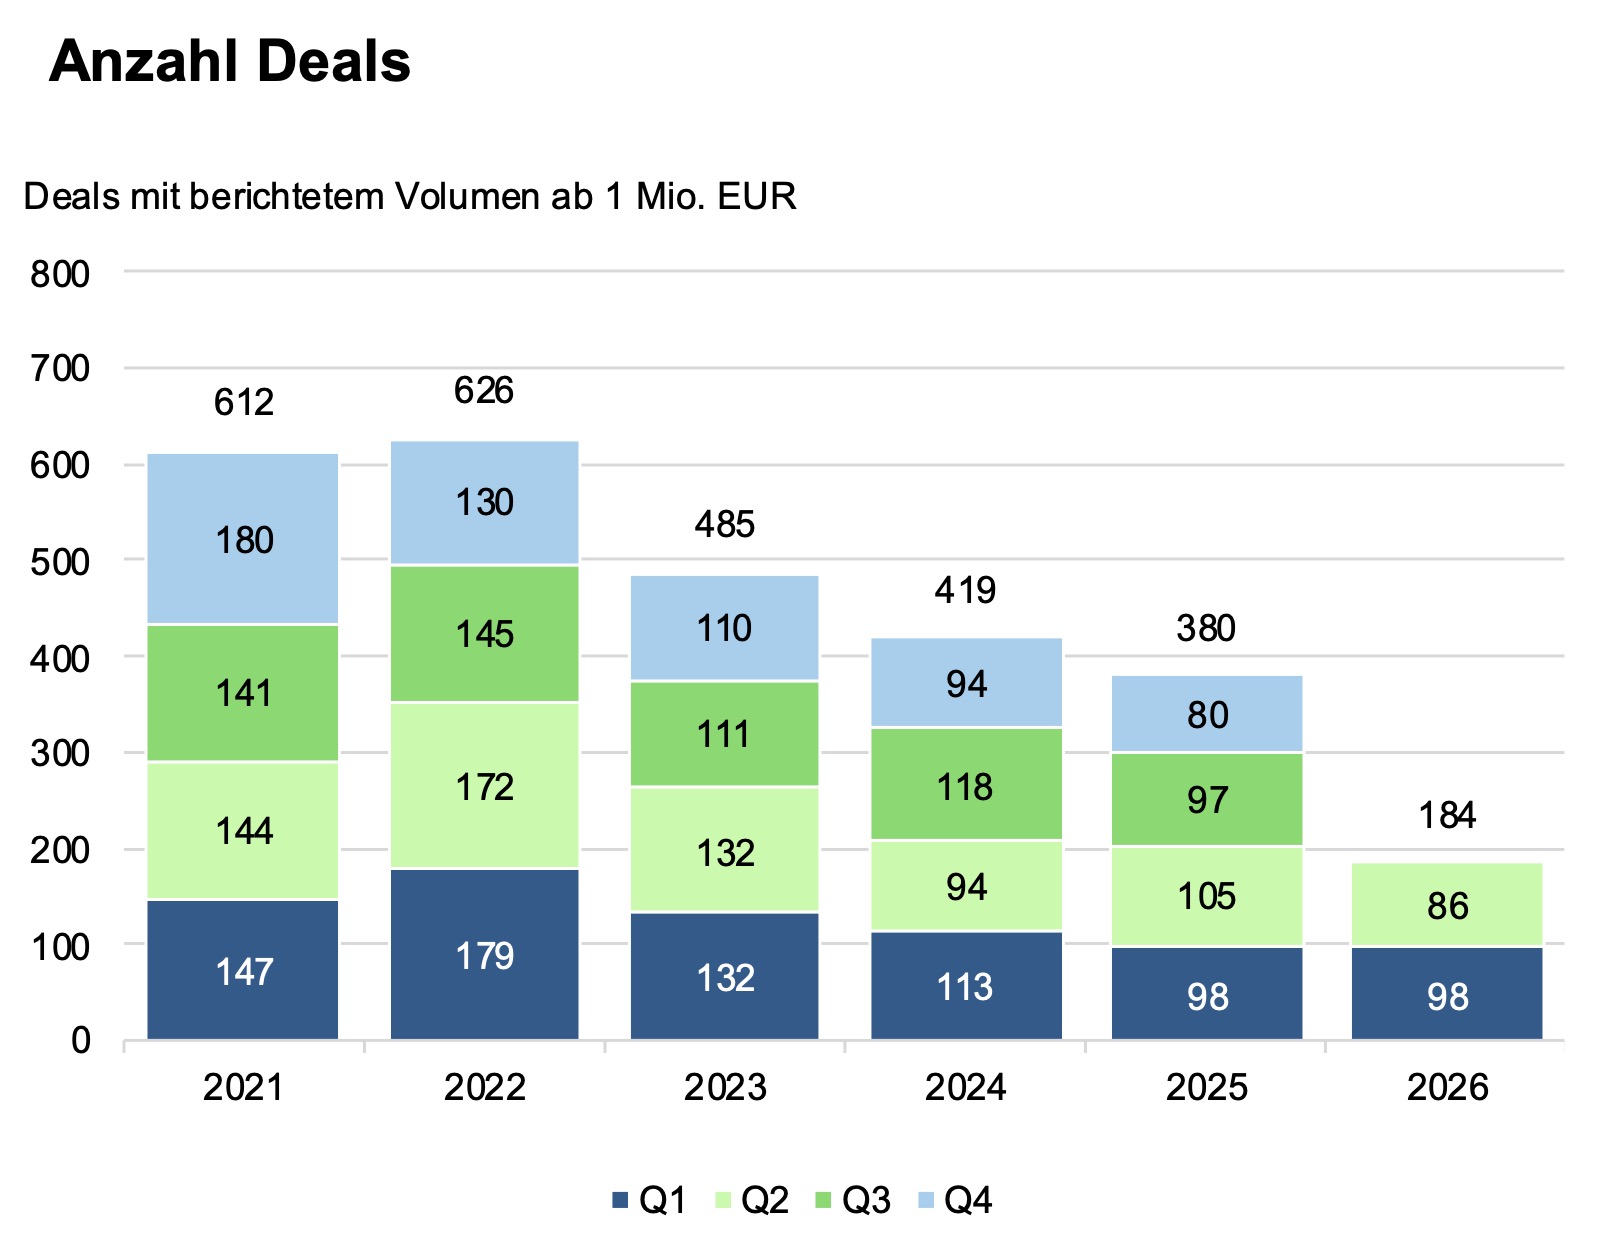 Quelle: KfW Venture Capital Dashboard Q2 2026; Region: Deutschland; 01. Juli 2026;
Wie eingangs erwähnt, werden gleichzeitig die Runden größer. Das mediane Deal-Volumen steigt von 2,2 Mio. Euro 2023 über 3 Mio. Euro 2024 und 4 Mio. Euro 2025 auf 5 Mio. Euro im ersten Halbjahr 2026.
Die Experten der KfW leiten daraus einen klaren Trend ab: Seit 2023 verteilt sich das VC-Kapital auf eine immer kleinere Zahl von Start-ups – obwohl, so die KfW, zugleich mehr Start-ups gegründet werden.
Wer erfolgreich Kapital einsammelt, bekommt im Schnitt mehr. Gleichzeitig scheint eine wachsende Zahl von Unternehmen keine erste oder weitere Finanzierungsrunde abschließen zu können, so der Report.
KI zieht fast zwei Drittel des Kapitals an
Auch technologisch zeigt sich die für diese Jahre typisch gewordene Konzentration: 35 Finanzierungsrunden mit KI-basierten deutschen Start-ups erreichen im Q2 zusammen rund 2,2 Mrd. Euro – 63% des gesamten VC-Volumens.
Das Research verweist neben der hohen Kapitalintensität von KI auf deren Rolle bei den Megadeals. Dazu gehört die Milliardenrunde von Neura Robotics.
Das harmoniert mit den Erkenntnissen von PitchBook, das zuletzt Deep Tech und Defense als wichtige Treiber des gut laufenden deutschen VC-Marktes identifiziert. KI ist eine Querschnittstechnologie und steckt längst in Geschäftsmodellen unterschiedlichster Branchen – einschließlich Robotics, Deep Tech, Security – und natürlich vorneweg Defense.
Bei der Zahl der Deals ist die Verteilung übrigens breiter. Hier liegt Health vorne: Jeder vierte Q2-Deal entfällt auf diesen Sektor. Fintech gewinnt an Gewicht, Enterprise Software verliert – laut KfW möglicherweise auch aus Sorge vor KI-bedingten Disruptionen.
Starkes Quartal, schmaler Aufschwung – und nicht blenden lassen
Unterm Strich präsentiert sich der deutsche VC-Markt damit stärker – aber nicht unbedingt breiter. Das Kapitalvolumen erreicht den höchsten Quartalswert seit vier Jahren, gleichzeitig sinkt die Zahl der Finanzierungsrunden. Große Tickets, Scale-ups und KI prägen das Bild.
Das ist nicht per se negativ. Dass deutsche Wachstumsunternehmen dreistellige Millionenbeträge und mehr einwerben können, zeigt, inwiefern hierzulande Unternehmen entstehen, die auch für große, auch internationale Investoren relevant sind.
Für den Markt in der Breite ist die Bilanz weniger eindeutig. Das KfW-Dashboard warnt selbst davor, sich von Megadeals blenden zu lassen: Große Finanzierungsrunden seien nicht repräsentativ für die Entwicklung des Gesamtmarktes und verstellten häufig sogar den Blick darauf.
Fazit von ALTERNATIVES●INDUSTRIES
Grundsätzlich: Des Industriestaats Deutschland VC-Universum ist in Relation zur ökonomischen Gesamtlage des Landes sowie im EUropäischen Vergleich stark, im internationalen, d.h. zu Nordamerika, winzig.
Konkret und isoliert betrachtet: Der deutsche VC-Markt hat weniger ein Geld- als ein Verteilungsproblem: Mehr Kapital landet bei weniger Unternehmen – und zunehmend bei denen, die der frühen Start-up-Phase bereits entwachsen sind.
„Könnte eine Lücke dort entstehen, wo die Scale-ups von morgen erst noch entstehen müssen?“
Die offene Frage ist, was das für den Nachwuchs bedeutet. Wenn Seed-Finanzierungen zurückfallen und sich Kapital zunehmend auf größere und reifere Unternehmen konzentriert, könnte gerade dort eine Lücke entstehen, wo die Scale-ups von morgen erst noch entstehen müssen.
Der aktuelle „KfW Venture Capital Dashboard Q2 2026“ (Grundlage sind Zahlen des Datenanbieters Dealroom) findet sich hier.