Hochstimmung an den spanischen Private Marktes – oder doch nur eine Eintagsfliege? 2025 sammelten in Spanien ansässige Fondsmanager 11,4 Mrd. Euro ein – fast die Hälfte mehr als im Vorjahr. Laut einer aktuellen Analyse trieben vor allem PE und Infrastruktur den Aufschwung. Auch Secondaries erreichten neue Höchststände. Die Ursachen des außergewöhnlichen Gesamtwachstums bleiben jedoch weitestgehend wo? Im Dunkeln.
Private Markets Fundraising in Spanien 2025: Mit eingeworbenen 11,4 Mrd. Euro übertrifft die Branche den bisherigen Höchststand der 9,7 Mrd. Euro des Jahres 2022 deutlich. Die Zahl der Closings sinkt gegenüber dem Vorjahr leicht auf 61. Ein bekanntes Phänomen: Mehr Kapital verteilt sich auf weniger Fonds.
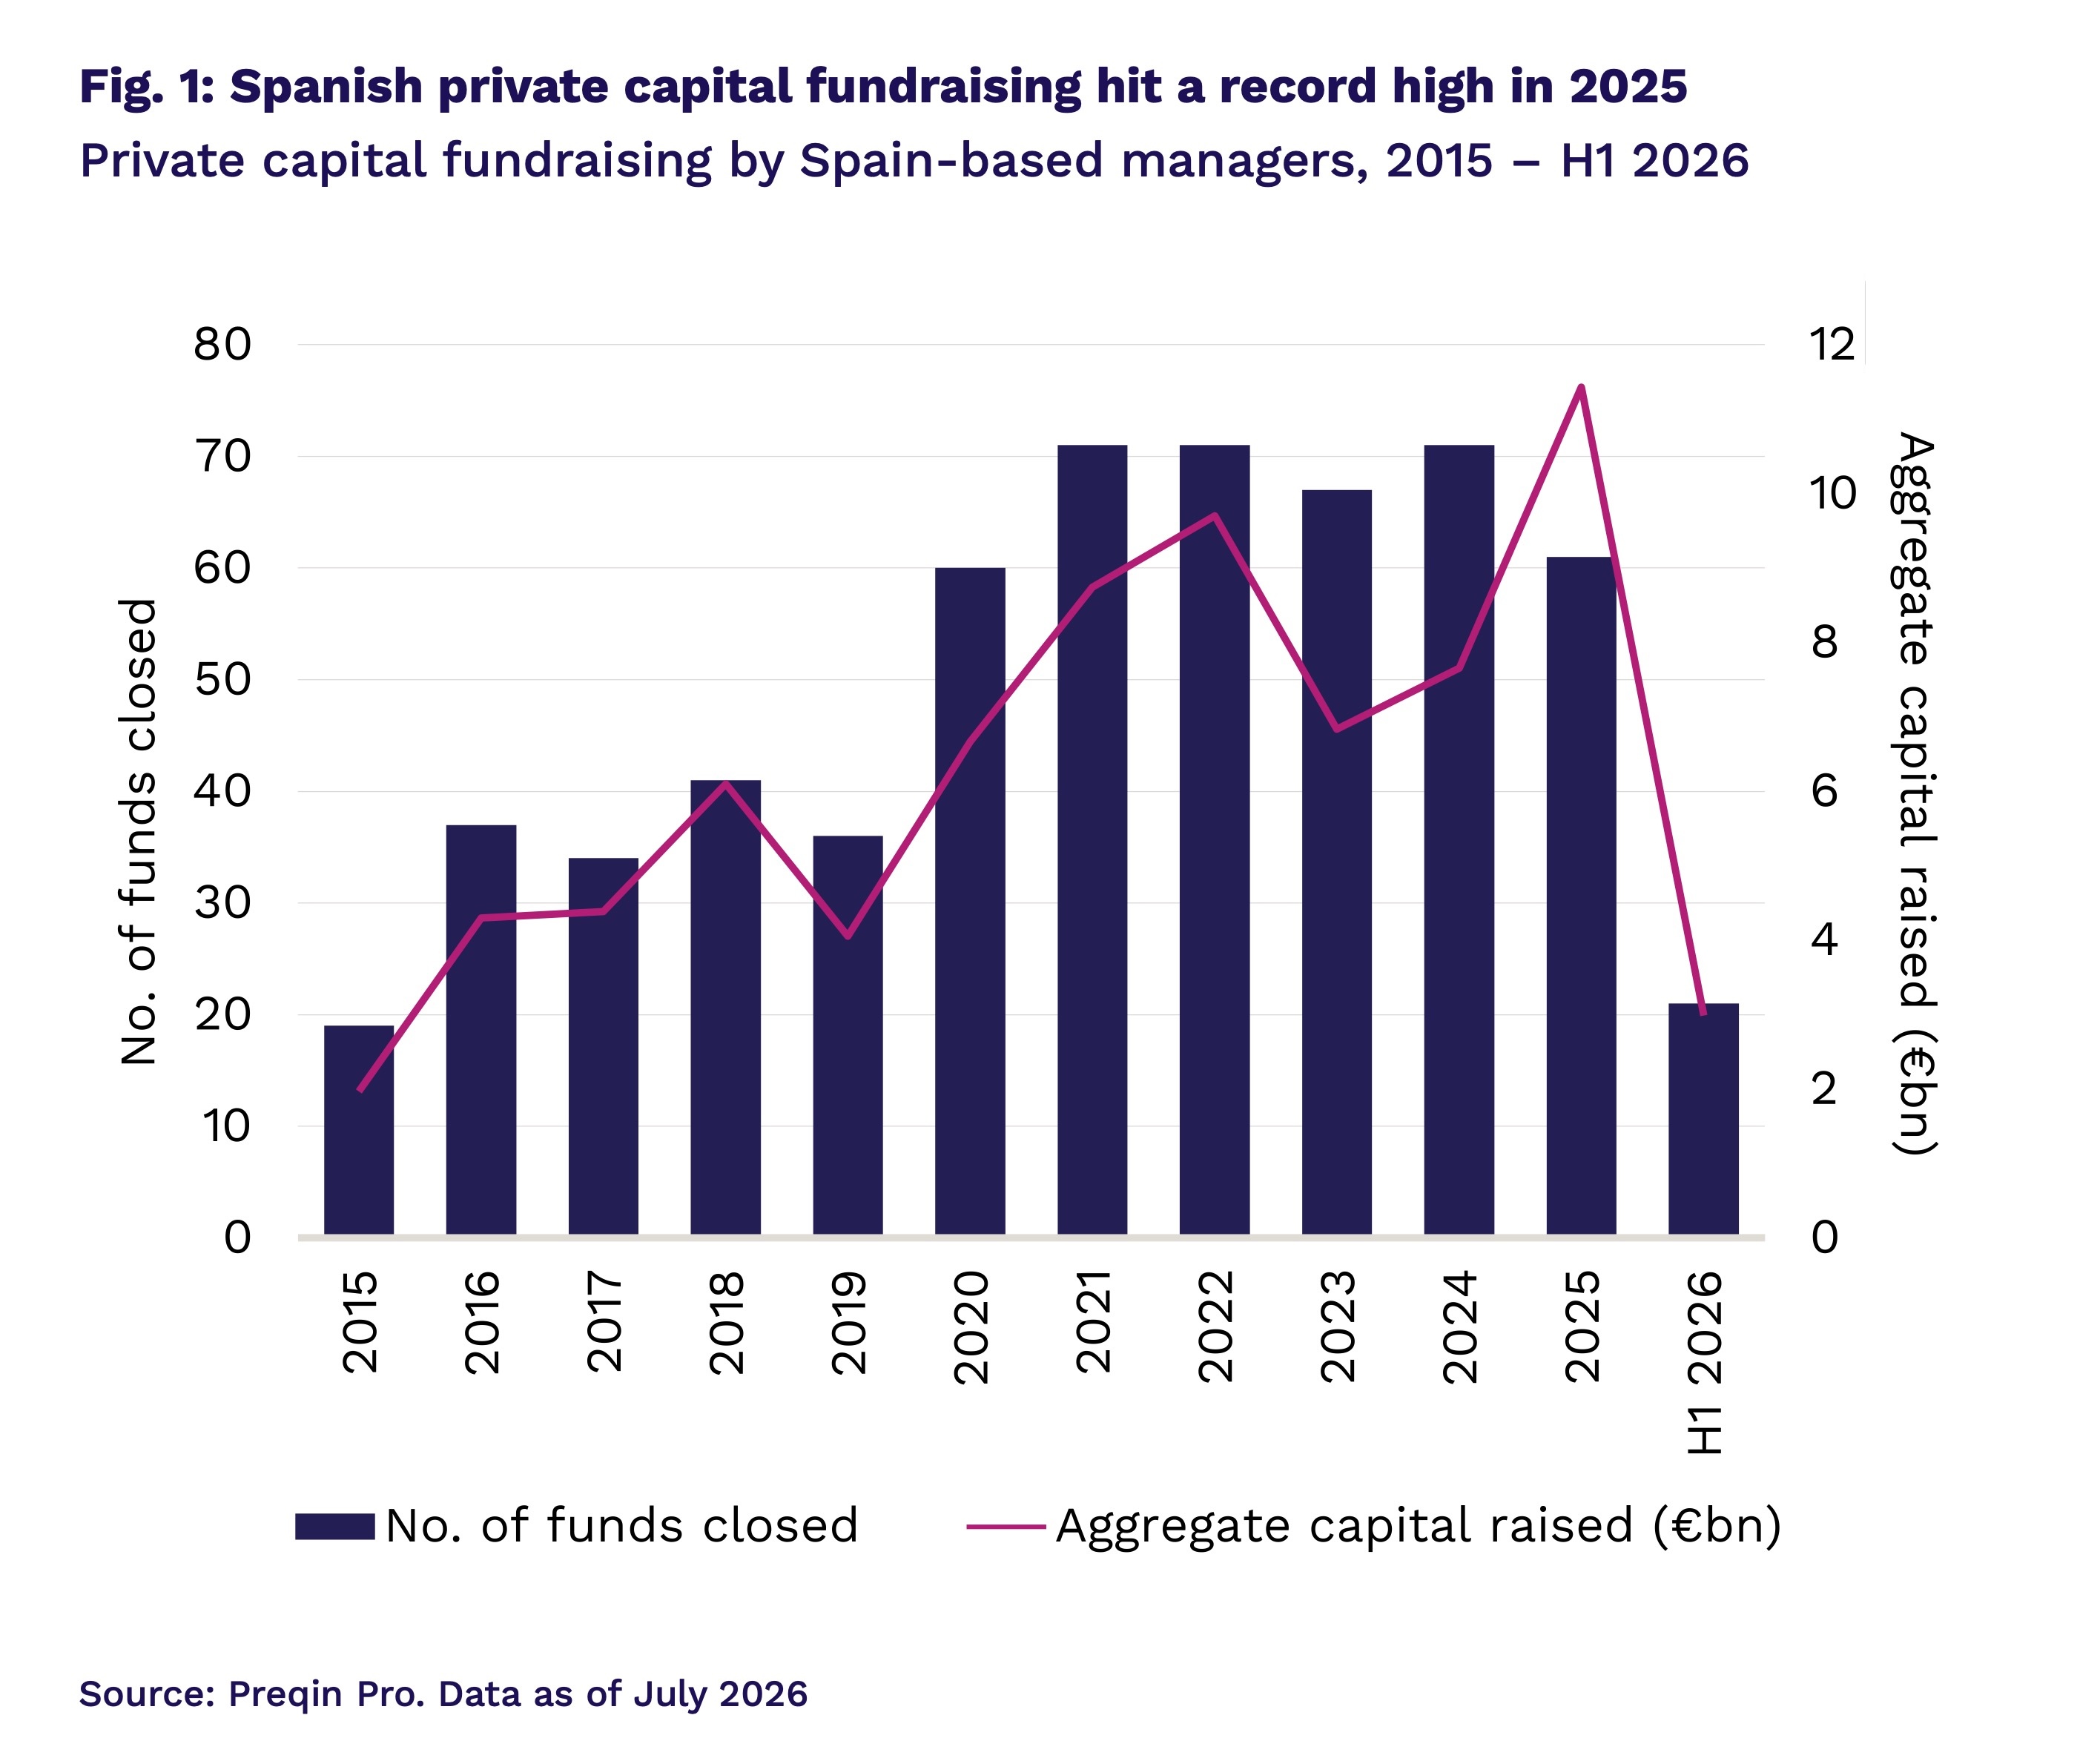
Die Dynamik geht vor allem auf zwei Anlageklassen zurück. PE steuert 5,6 Mrd. Euro bei – so viel wie seit 2015 nicht mehr. Infrastruktur erreicht mit 4,4 Mrd. Euro mehr als das Dreifache des Volumens aus dem Vorjahr (1,3 Mrd. Euro). Zusammen vereinen beide Segmente rund 90% des gesamten Fundraisings auf sich. VC, Private Debt und Immobilien liegen dagegen mit jeweils weniger als 1 Mrd. Euro deutlich dahinter, so die Analyse von Preqin.
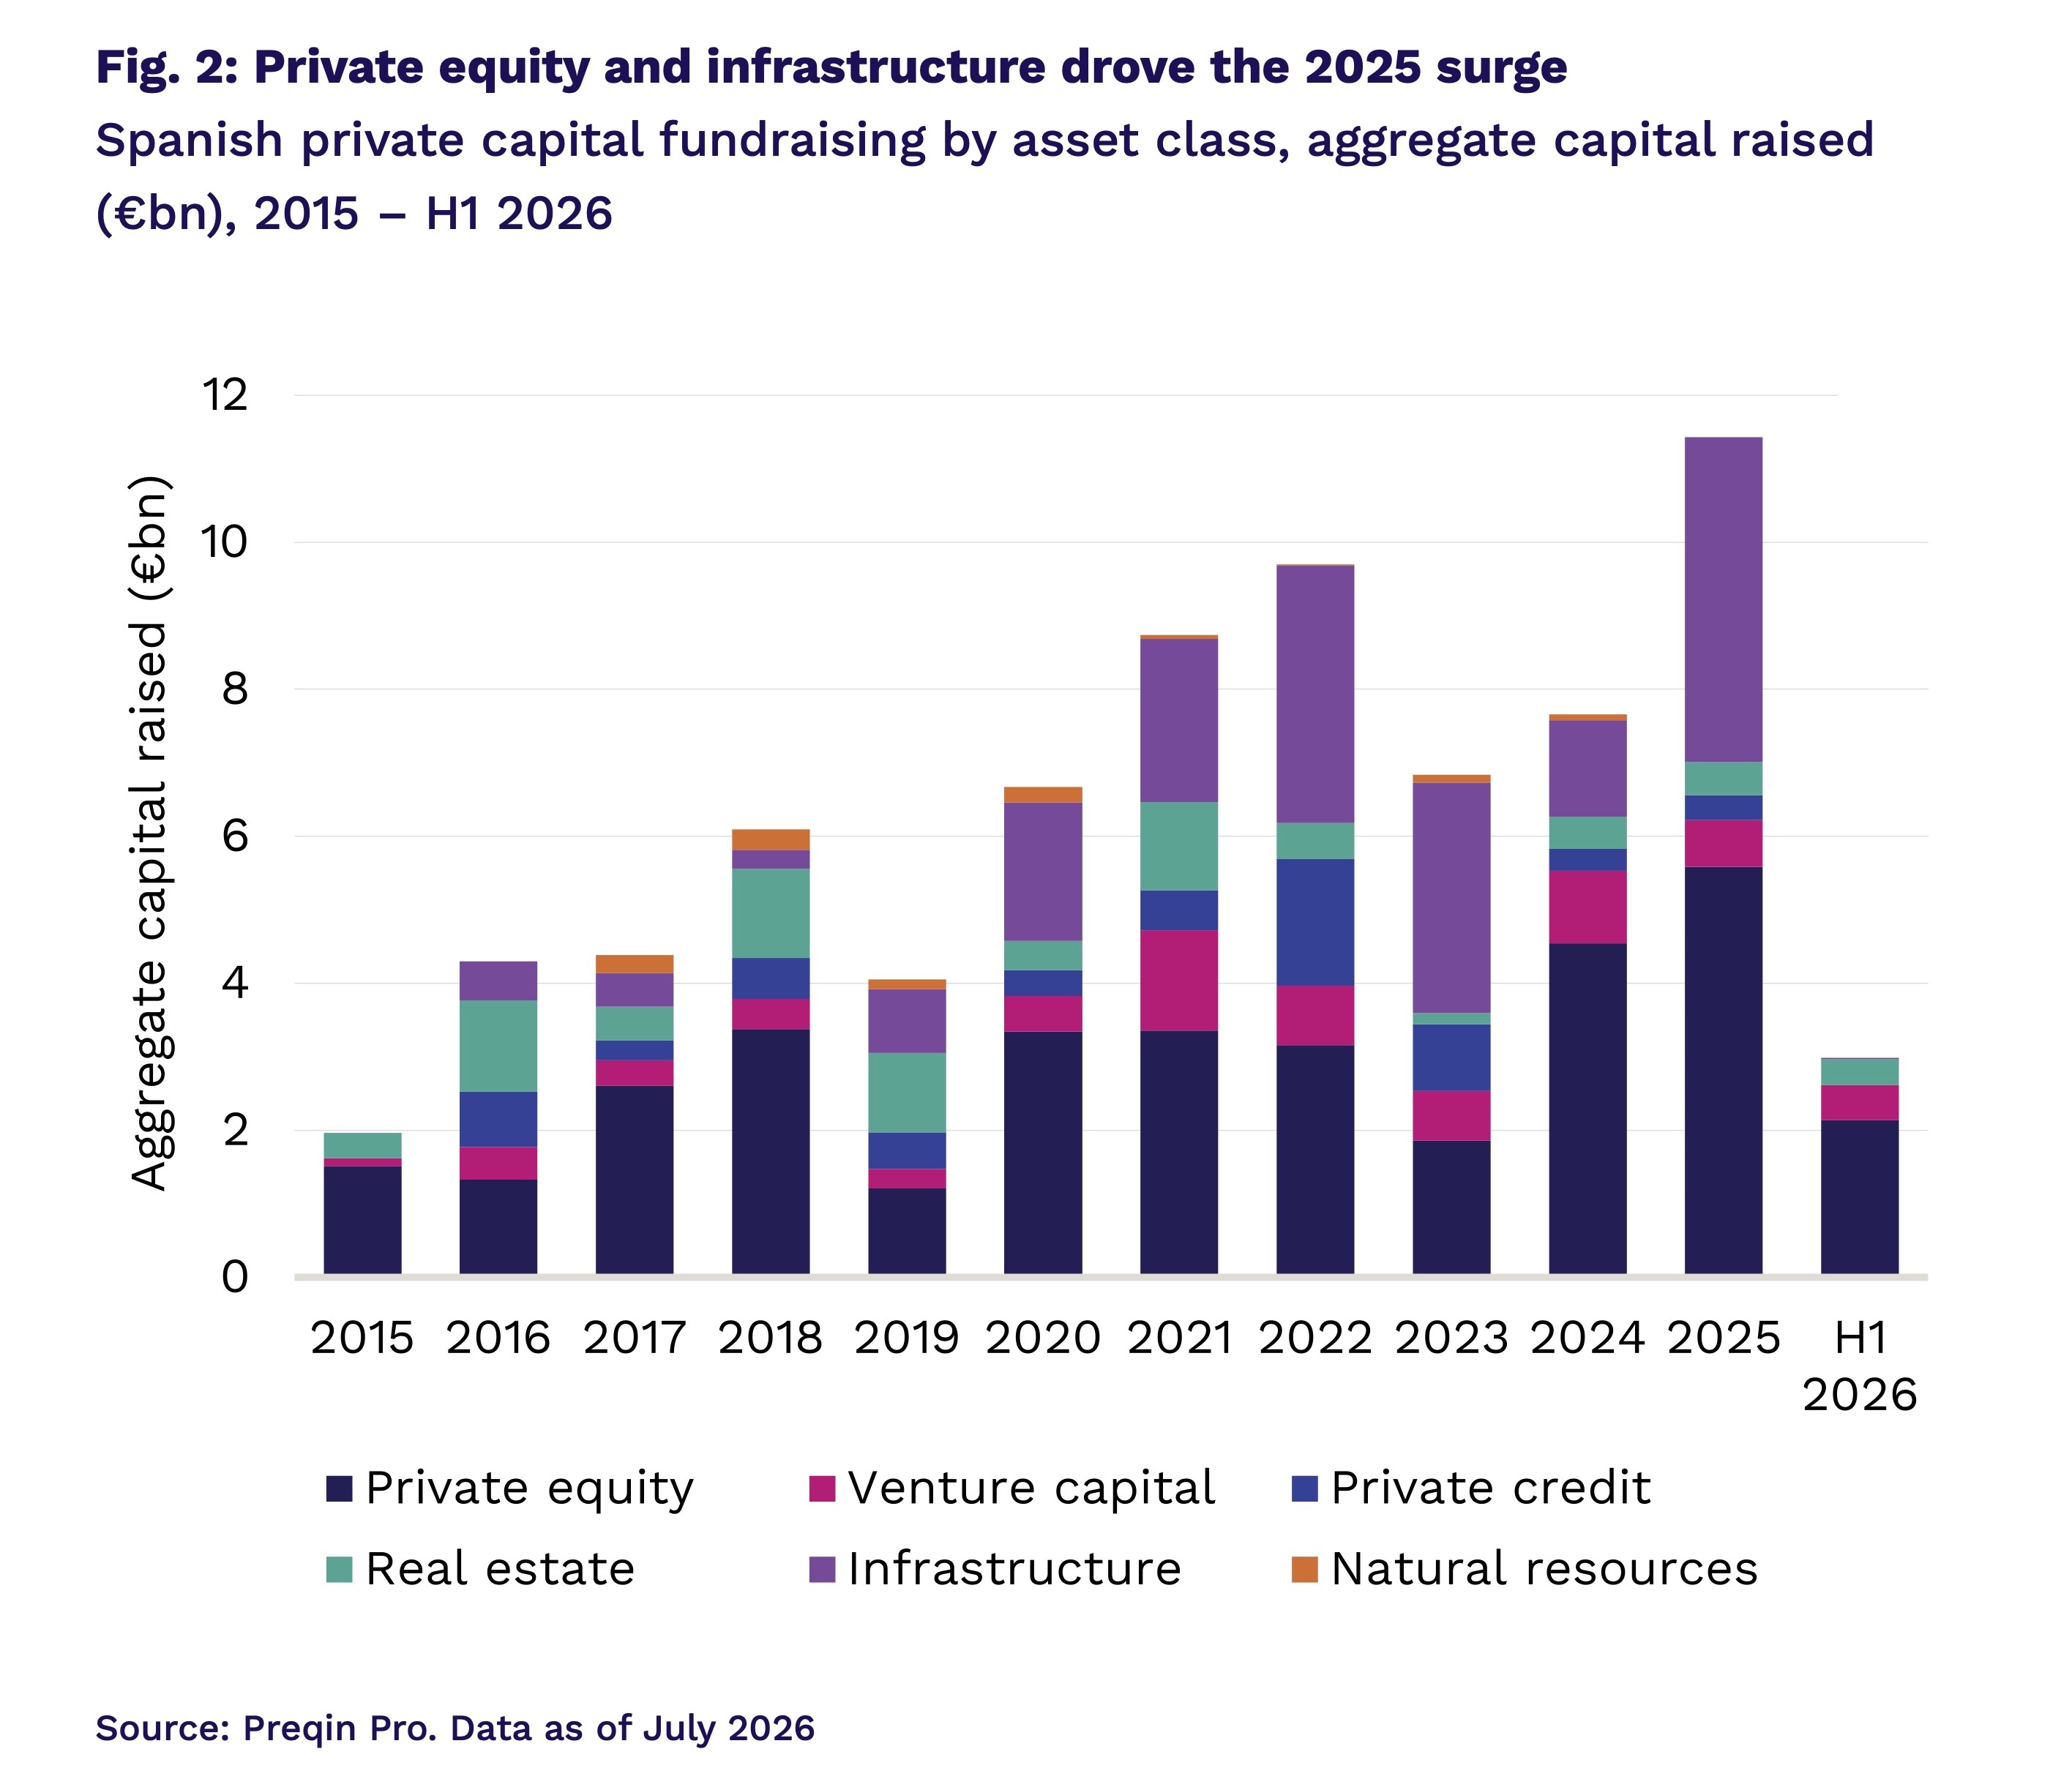
Offen bleibt, warum ausgerechnet spanische Manager 2025 ein derart kräftiges Fundraising-Wachstum verzeichnen. Eine Erklärung liefert Preqin nicht.
Zum Vergleich ein paar Größenordnungen:
PitchBook registrierte für Deutschland 2025 nur noch das Closing sechs deutscher Private Equity-Fonds. Eingesammeltes Kapital: lediglich noch 3,4 Mrd. Euro – niedrigster Wert seit 2022 und im internationalen Vergleich marginal. PE und VC zusammen kamen auf 6,3 Mrd. Euro.
Globales Fundraising Capital Markets insgesamt: Boomjahr 2021 1,86 Bio. USD, 2024 1,35 Bio. USD; Anteil Europa über 30%, Nordamerika über 50%.
Auch Spanien entdeckt die Zweitverwertung
Auch innerhalb von PE gerät einiges in Bewegung. Buyout-Fonds sammeln 2025 insgesamt 1,7 Mrd. Euro ein. Auf denselben Betrag kommen inzwischen Secondaries – ein neuer Rekord, dessen Volumen sich jedoch gerade einmal auf drei Fonds verteilt. Ein Spiegelbild der globalen Entwicklung: Immer mehr Kapital konzentriert sich auf wenige große Vehikel.
Zudem spielen auch im Süden Continuation Funds eine immer größere Rolle. Zwischen 2024 und dem ersten Halbjahr 2026 warben acht spanische Manager Kapital für entsprechende Vehikel ein. Fundraising laut Preqin: rund 500 bis 600 Mio. Euro pro Jahr.
Damit gewinnt eine Strategie an Bedeutung, die ALTERNATIVES●INDUSTRIES bereits mehrfach kritisch beleuchtet hat: Contis ermöglichen GPs längere Haltedauern und bieten LPs alternative Liquiditätsoptionen. Ob diese immerInteresse der LPs liegen, ist eine andere Frage.
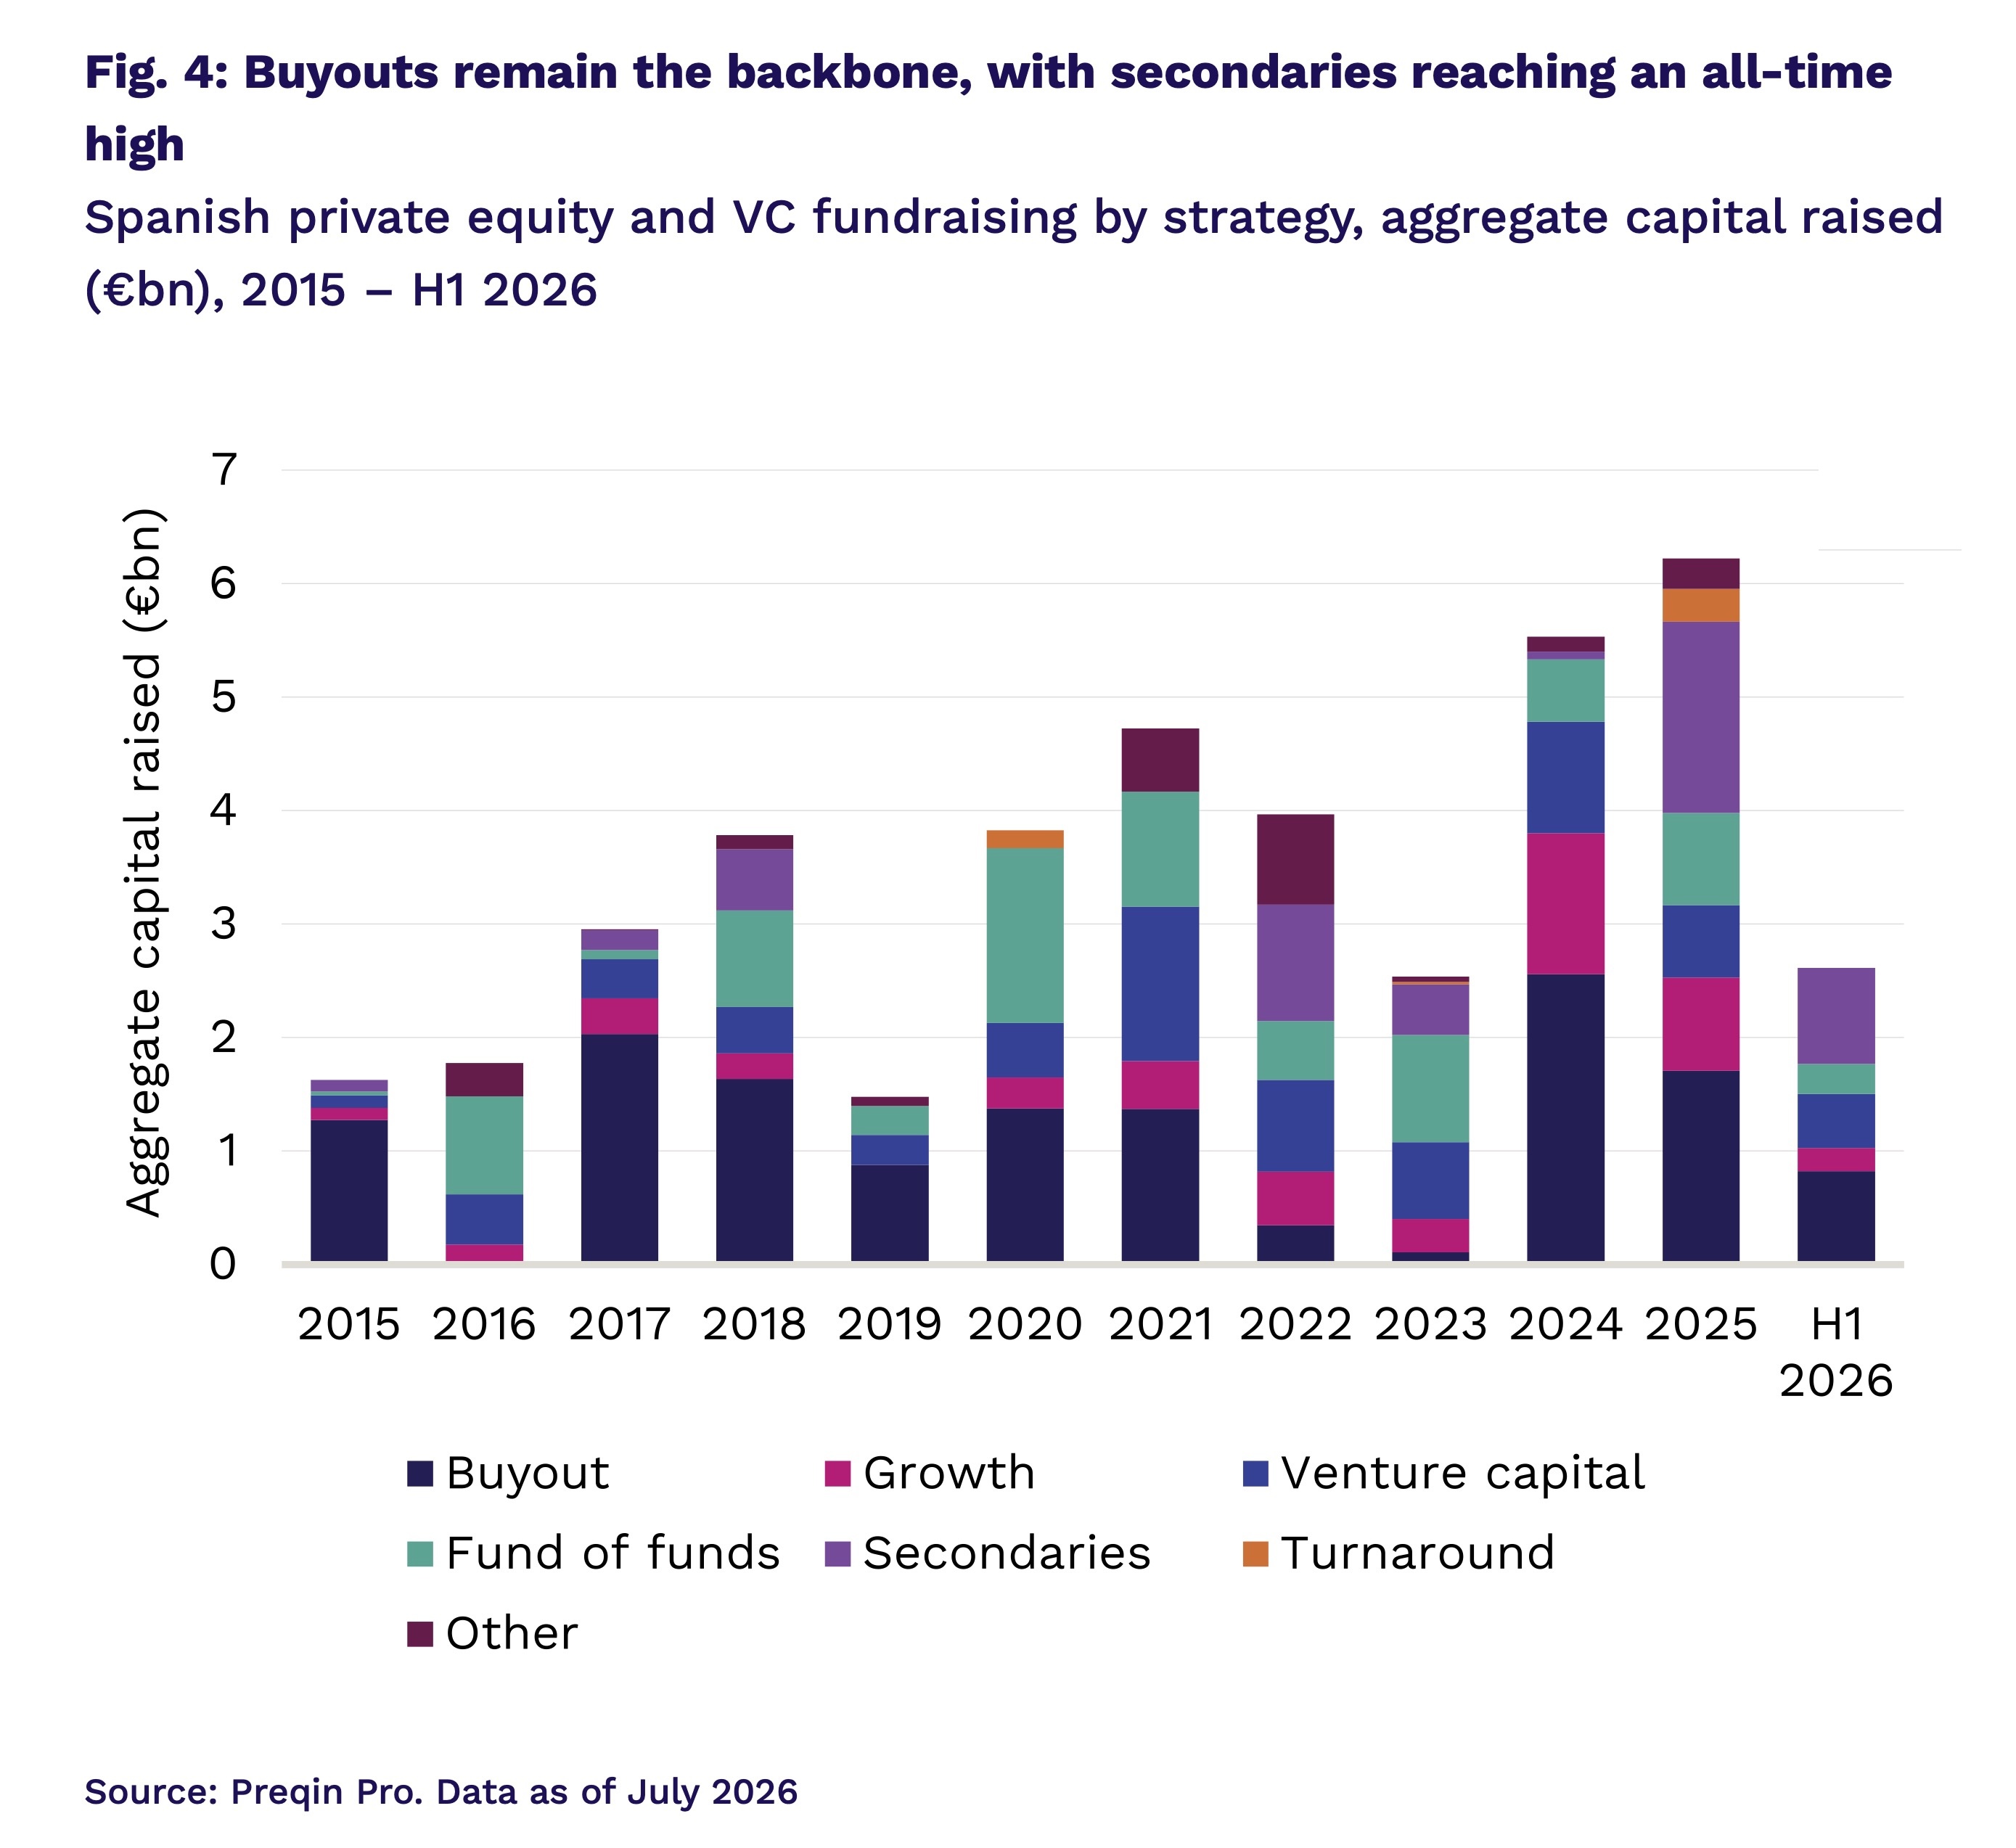 Quelle: Preqin, Region: GPs mit Sitz in Spanien; Juli 2026. Grafik zur Volldarstellung anklicken.
205 Fonds und die Qual der Wahl
Der Blick auf 2026 zeigt: An Anlagemöglichkeiten für LPs mangelt es nicht. Zur Jahresmitte befinden sich laut Preqin 205 spanisch gemanagte Private Capital-Fonds im Fundraising. Das Zielvolumen liegt bei insgesamt 33,6 Mrd. Euro. Im ersten Halbjahr wurden jedoch erst 21 Fonds mit insgesamt 3,0 Mrd. Euro geclosed.
PE dominiert die 26er-Pipeline: 74 Fonds mit einem Zielvolumen von 11,5 Mrd. Euro. Infra folgt mit 8,8 Mrd. Euro, verteilt auf lediglich 18 Fonds. Innerhalb von PE entfallen 3,6 Mrd. Euro auf Buyouts, 2,2 Mrd. Euro auf Dachfonds und weitere 2 Mrd. Euro auf Secondaries.
Die angestrebten 33,6 Mrd. Euro entsprechen fast dem Dreifachen des gesamten Fundraisings von 2025. Allerdings handelt es sich um Zielvolumina von Fonds in unterschiedlichen Fundraising-Phasen – nicht um eine Prognose für das laufende Jahr.
Fazit von ALTERNATIVES●INDUSTRIES
11,4 Mrd. Euro zwischen Madrid und Barcelona sind ein starkes Ausrufezeichen – aber noch kein Beweis für eine nachhaltige Trendwende. Warum das Fundraising spanischer Manager ausgerechnet 2025 derart kräftig zulegt, bleibt offen. Allerdings hat die spanische Wirtschaft derzeit grundsätzlich einen eher guten Lauf.
Mit Blick auf die gigantische Fundraising-Pipeline von 33,6 Mrd. Euro und lediglich 3,0 Mrd. Euro an Fondsabschlüssen im ersten Halbjahr 2026 könnte sich bei der Kapitalbeschaffung schon bald die Spreu vom Weizen trennen.
Der Report findet sich hier.