… und warum eine vorgegebene Venture Capital-Quote für EbAV keine gute Idee ist: In Teil II eines dreiteiligen Beitrages dokumentiert Mounir Zahnouni die Ausführungen zwei der größten Pensionseinrichtungen Deutschlands. Die eine sprach zur Wirkung des Bafin-Stresstests auf das eigene Portfolio, die andere zum Umgang mit Alternatives.
Bonn am Rhein, 1. Oktober, jährliche aba-Pensionskassentagung. Nachdem in Teil I des Beitrages die Kapitalmärkte und der neue Bafin-Stresstest im Fokus standen, dominiert letzterer auch den Auftakt des II. Teils, gefolgt von der Causa Private Markets in der EbAV-Praxis (alle Aussagen erneut im Indikativ der Referenten):
Wolf: Bafin-Stresstest – was war, was kommt und …
Im Anschluss richtet Christian Wolf, Leiter Risiko- und Qualitätsmanagement des BVV, den Blick darauf, was der neue Bafin-Stresstest für die konkrete Steuerung einer PK bedeutet:
Ausgangspunkt seines Vortrags sind fünf beispielhafte PK-Portfolios mit unterschiedlichen Risiko-/Renditeprofilen.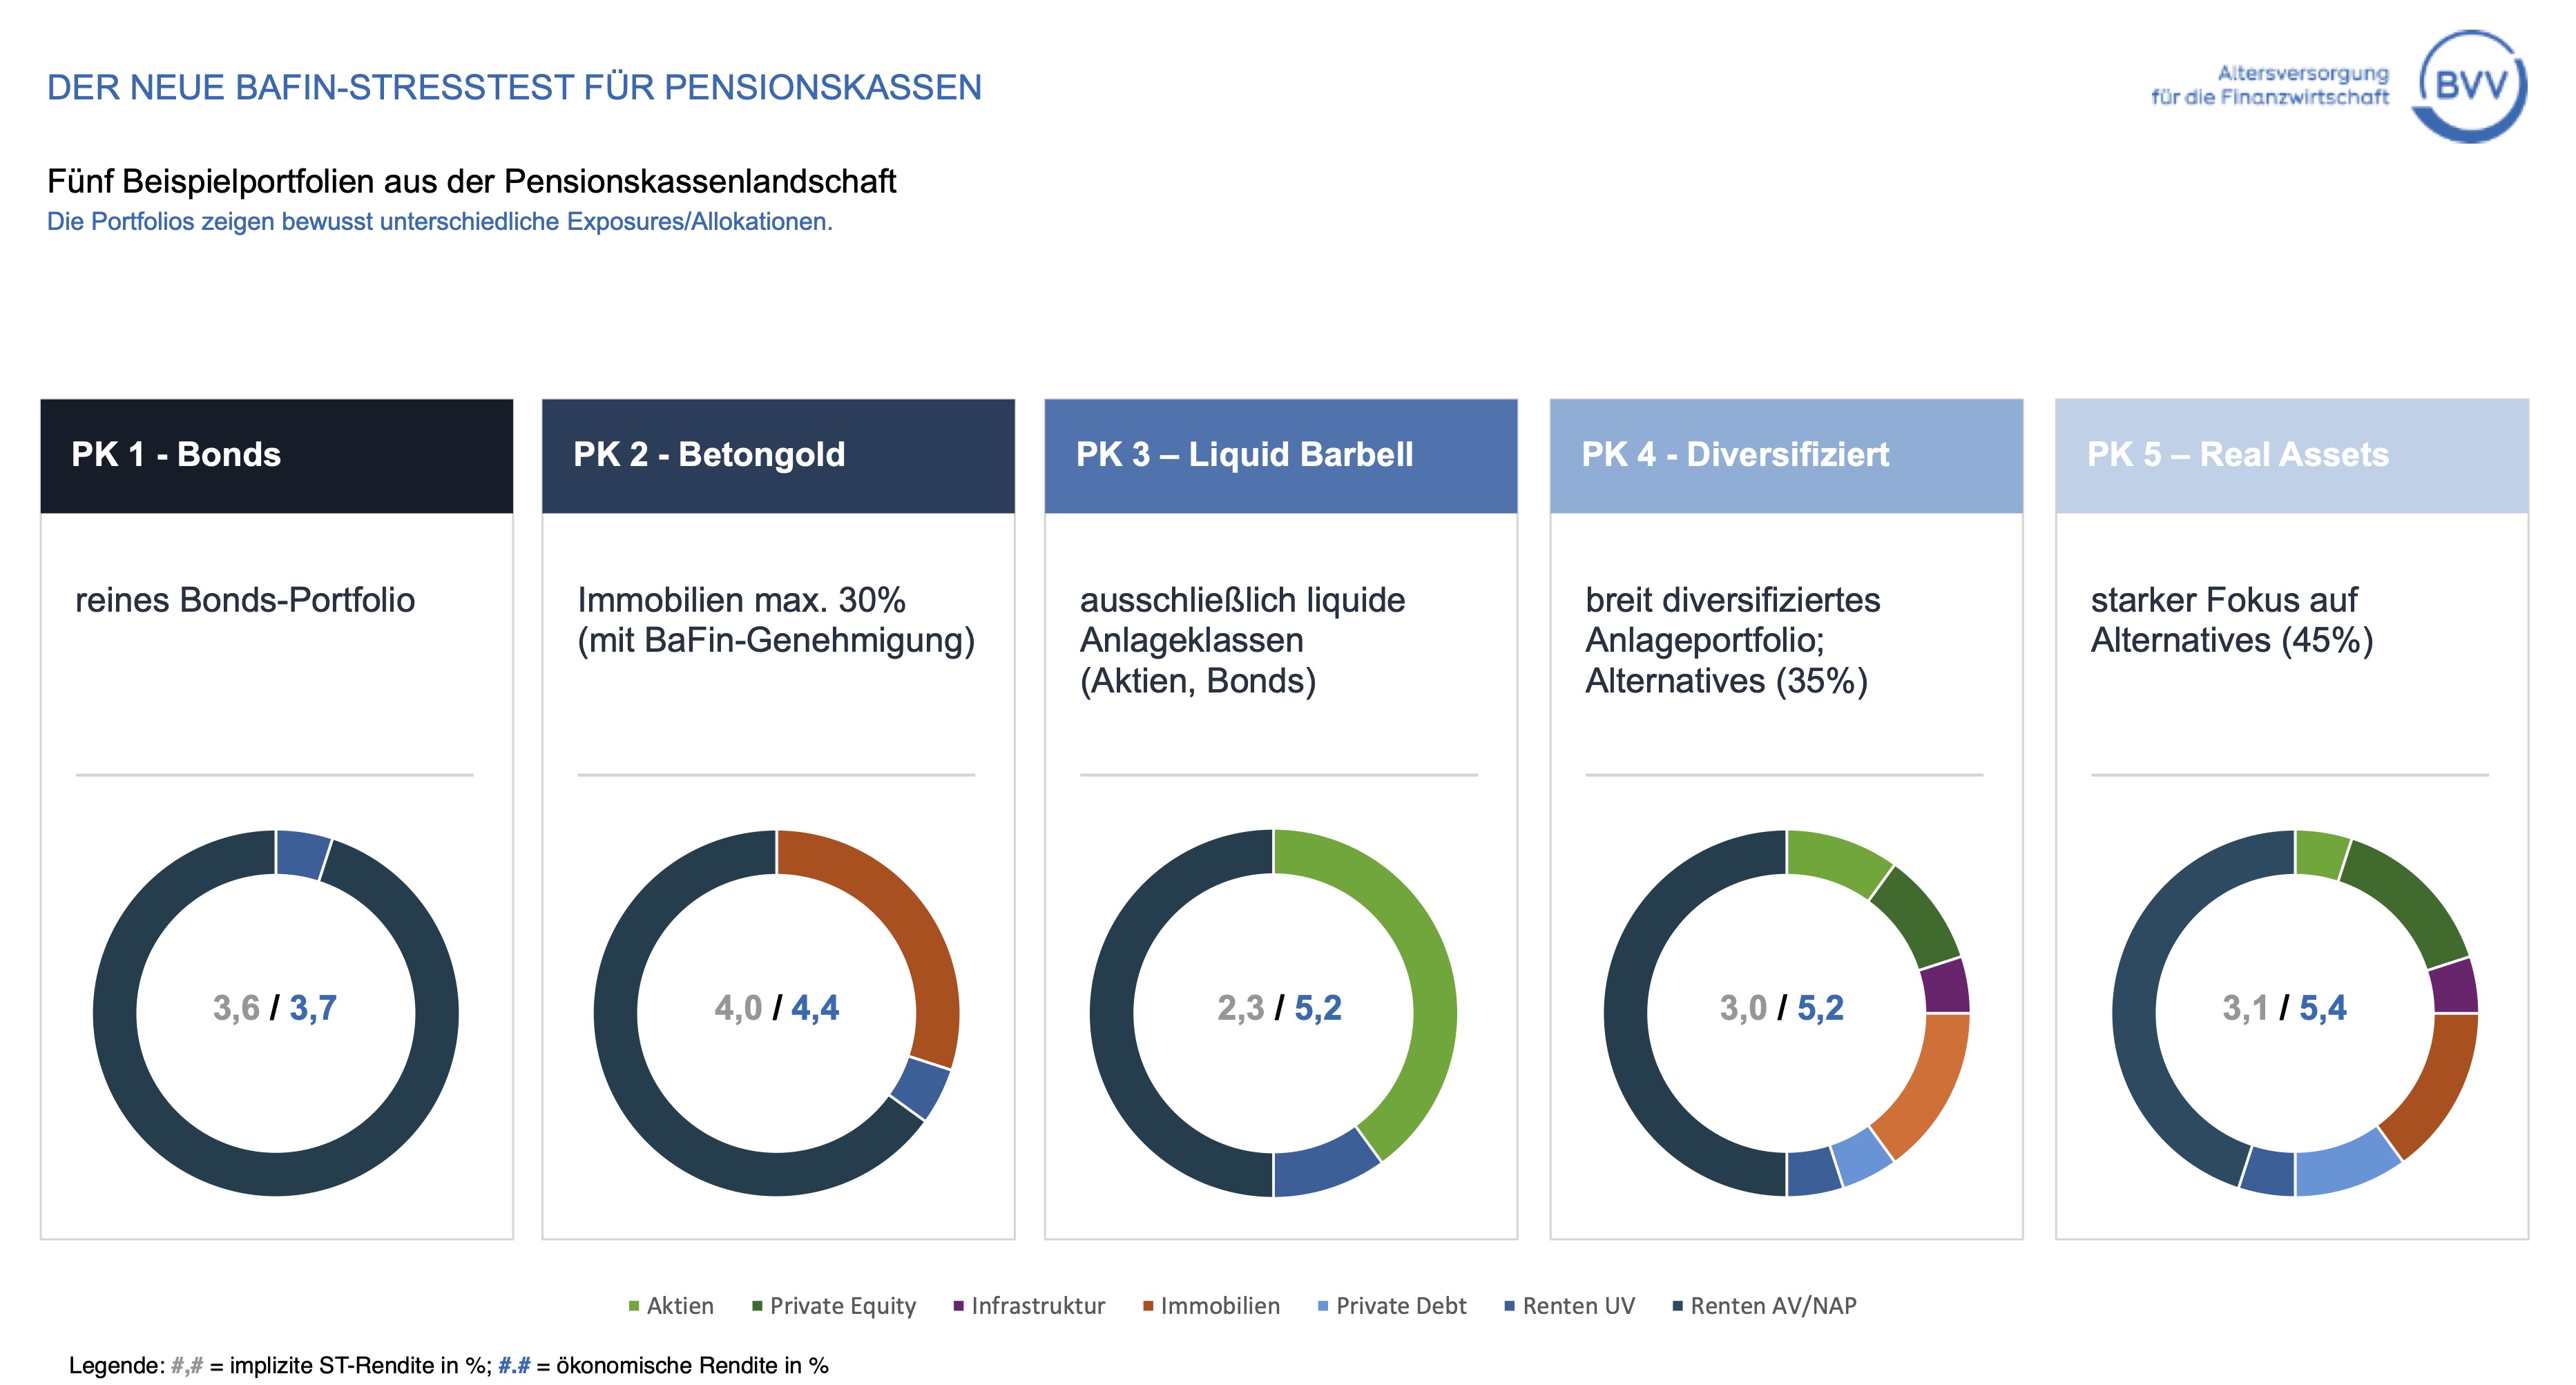 Quelle: BVV. Grafik zur Volldarstellung anklicken.
Anhand dieser „Musterkassen“ macht Wolf sichtbar, wie sich die Ergebnisse unter dem neuen Stresstest verschieben und welche Konsequenzen das für die SAA hat.
„Vereinfachung auf der Methodenseite bedeutet nicht automatisch Entlastung.“
Zunächst stellt der Referent den bisherigen und den geplanten Stresstest gegenüber: Formal wird der Rechenweg schlanker. Gleichzeitig kommen neue Belastungen hinzu. Wolfs Botschaft: Vereinfachung auf der Methodenseite bedeutet nicht automatisch Entlastung – im Gegenteil kann die Steuerungswirkung des Tests durch geringere Puffer sogar zunehmen.
… mit fünf Musterkassen die Wirkung illustrieren
Im Anschluss geht er die wesentlichen Bausteine durch und zeigt anhand der fünf Musterkassen, wie sie jeweils wirken:
Beim Bonitätsschock steht der neue Abschlag von 2,5 % auf bestimmte BBB-Anlagen im Mittelpunkt. Dieser Schritt führt dazu, dass Portfolios mit höherem BBB-Anteil spürbar stärkeren Wertminderungen im Stresstest unterliegen – selbst dann, wenn die Emittenten ökonomisch solide erscheinen.
„Stress im Stress“
Ein zweites Spannungsfeld ergibt sich beim Immobilienstress. Wolf hält die Differenzierung nach Nutzungsart grundsätzlich für plausibel, weist aber darauf hin, dass viele Bestände bereits infolge des Zinsanstiegs deutliche Marktwertkorrekturen hinter sich haben. Zu diesen realen Abschlägen kommen nun weitere pauschale Stressabschläge hinzu – gerade für immobilienlastige Anlageportfolien entsteht so leicht ein „Stress im Stress“. Die tatsächliche Objektqualität mit Blick auf Standort, Nutzung, Cashflows, Bewertungsturnus und bereits verbuchte Abwertungen wird vom Stresstest nur sehr grob erfasst.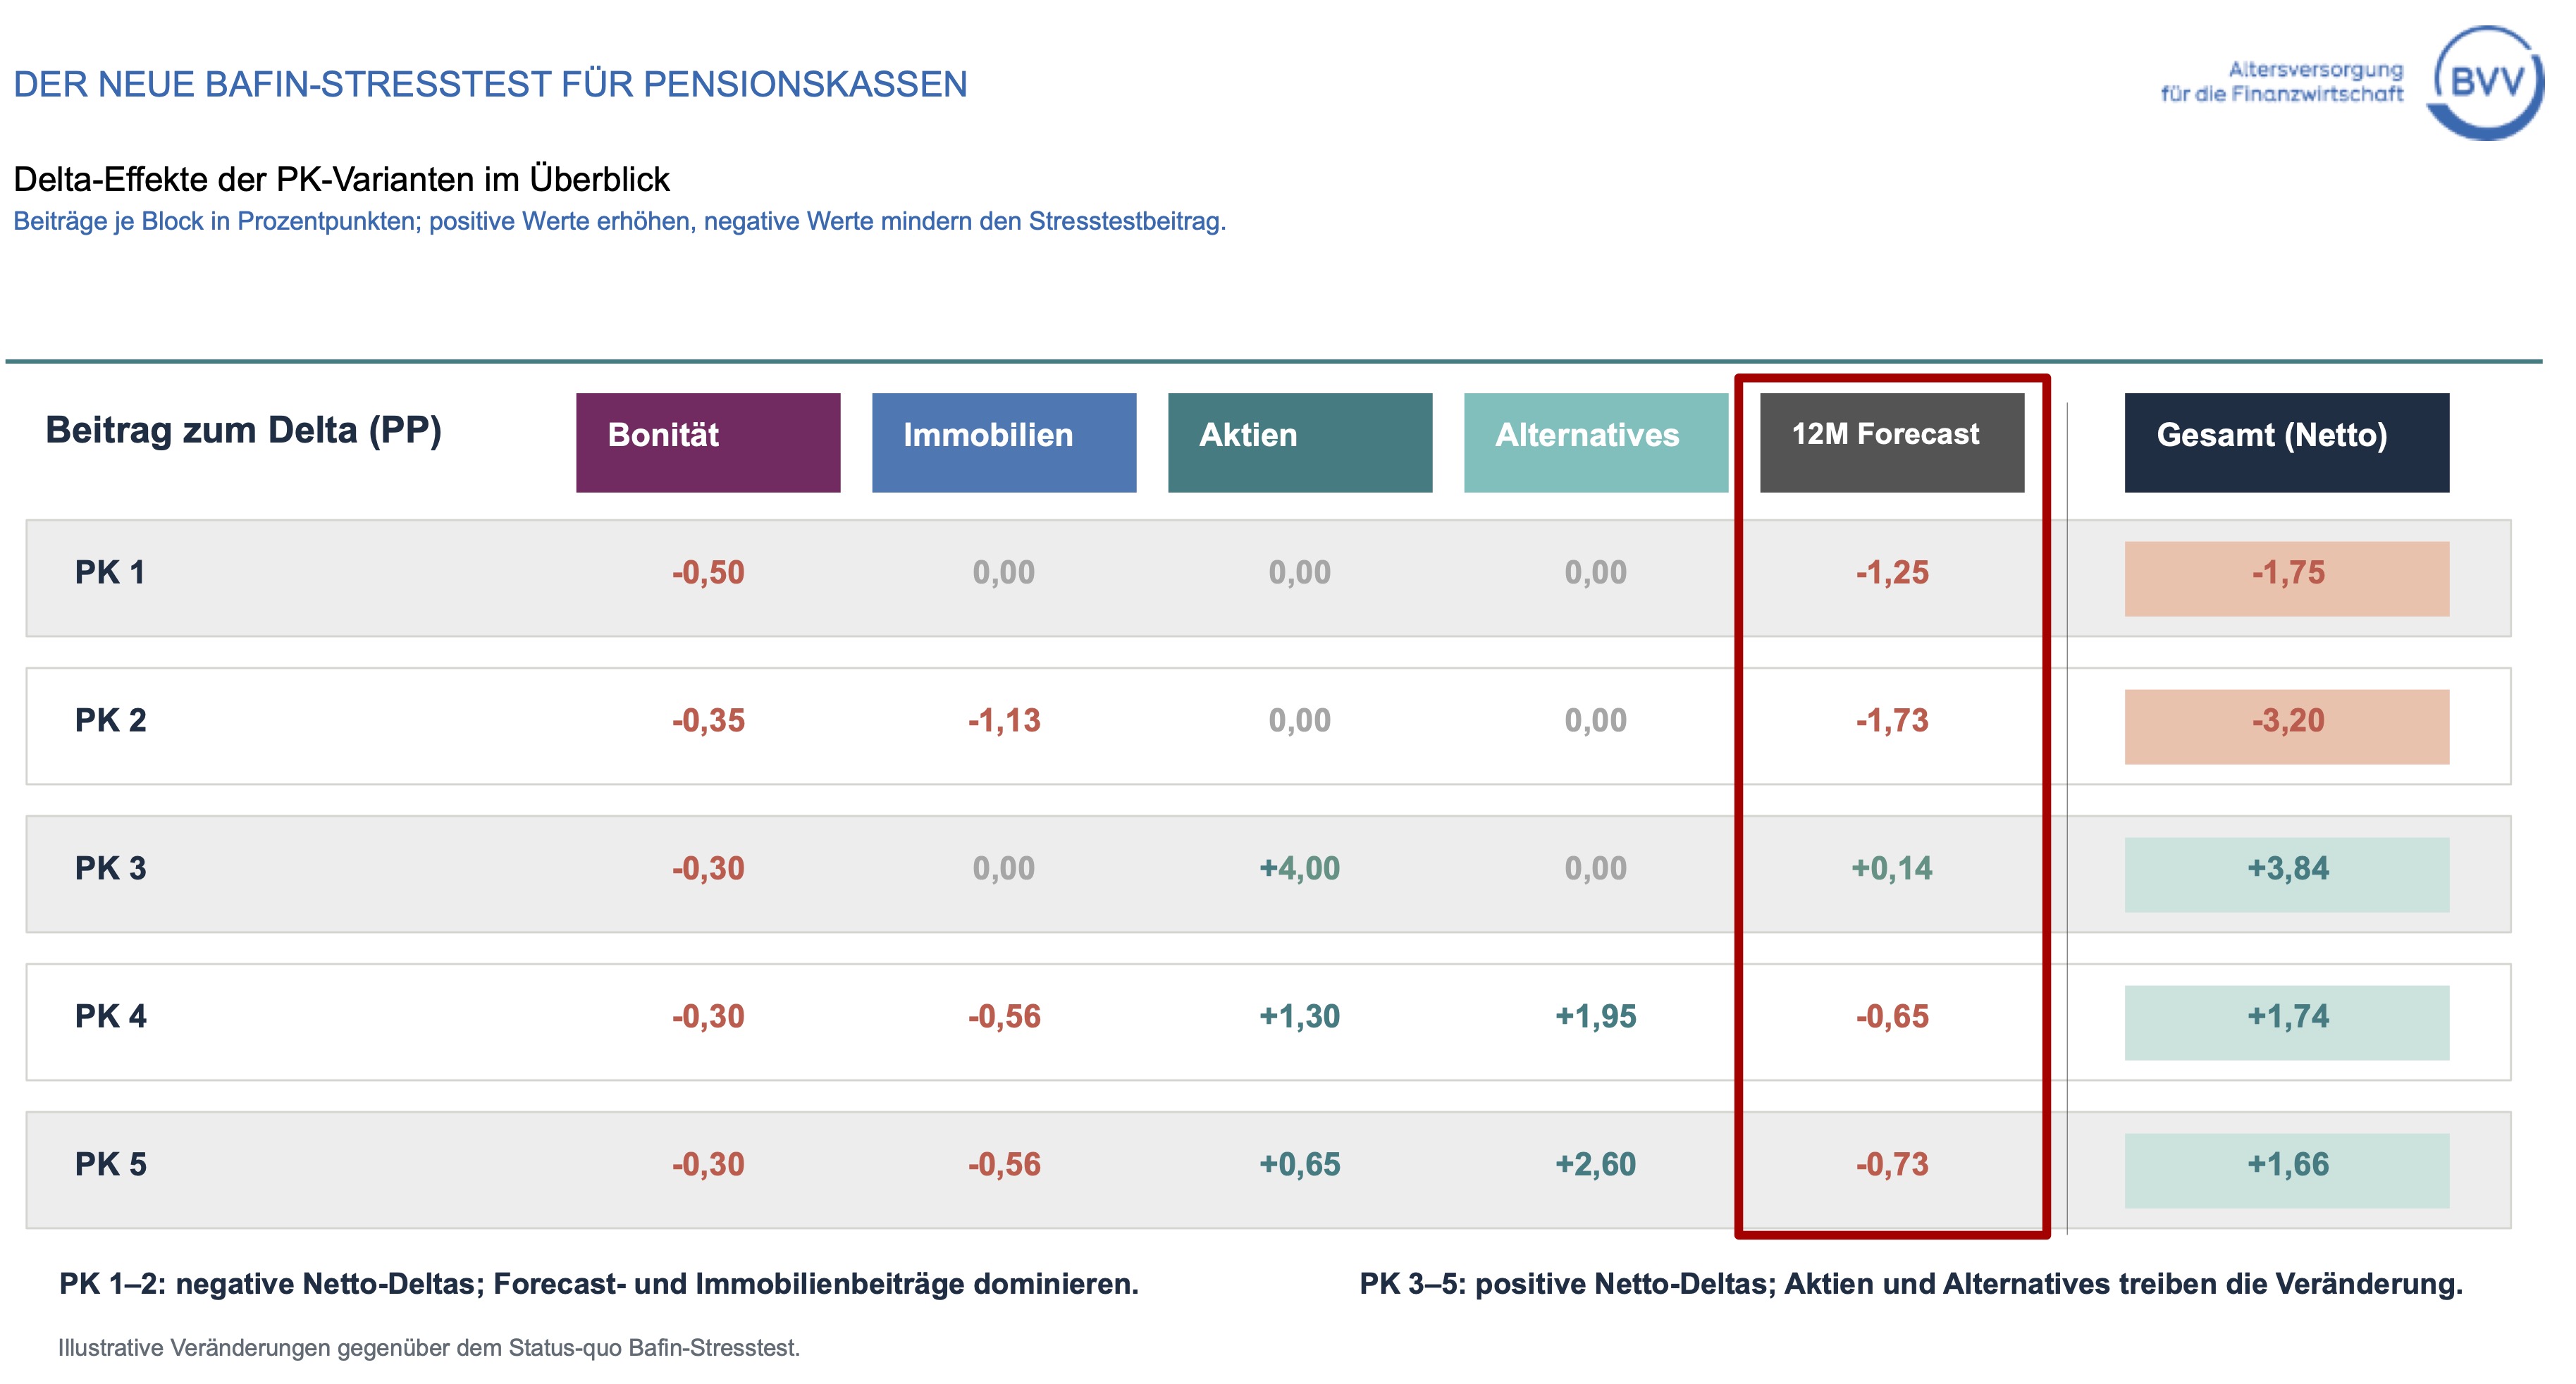 Quelle: BVV. Grafik zur Volldarstellung anklicken.
Die reduzierten, nunmehr fest definierten Aktienschocks bedeuten für Kassen mit hohen Aktienquoten keineswegs Entwarnung: Für reine Aktien-Exposures entsteht zwar rechnerisch eine Entlastung, diese kann jedoch durch den nun zusätzlich wirkenden Bonitätsschock kompensiert oder sogar überkompensiert werden. SAA-Entscheidungen müssen daher auf den Gesamtsaldo aller Stresstestszenarien abstellen, nicht auf einzelne Komponenten.
Bei Alternatives und Infrastruktur zeigt sich ein gemischtes Bild, analysiert Wolf: Infrastruktur-EK – bisher typischerweise wie Aktien behandelt – profitiert künftig von reduzierten Stressfaktoren, sofern systematische Risikoanalyse und entsprechende Dokumentation vorliegen. Für PK, die bereits substanzielle Infrastrukturquoten halten und die Governance-Anforderungen erfüllen, eröffnet das Entlastungseffekte im Stresstest. Andere Alternatives wie Private Equity, Hedgefonds oder Beteiligungen bleiben dagegen im Regelfall der Aktienkategorie zugeordnet und unterliegen damit denselben Stressparametern.
Wegfall der Hochrechnung – Wegfall eines Puffers
Weitere Effekte ergeben sich aus dem Wegfall der Hochrechnung über zwölf Monate:
Für Kassen mit Überdeckung hatte diese Projektion bislang einen impliziten Entlastungseffekt, weil erwartete Erträge einen Teil der Marktwertschocks kompensieren konnten. Künftig entfällt dieser Baustein komplett. Operativ ist das eine Vereinfachung, ökonomisch jedoch eine Verschiebung der Perspektive hin zu reinen „Overnight“-Schocks. In Wolfs Beispielen fällt dadurch ein bisher anrechenbarer Puffer weg, und je nach Portfoliostruktur verschlechtern sich die Stresstestergebnisse einzelner der fünf Musterkassen um mehr als einen Prozentpunkt.
„Die pauschalen Stresstest-Annahmen lassen wichtige Portfolio-Merkmale außer Ansatz.“
Vereinfachend zusammenfassen lassen sich die Effekte der Änderungen für die Muster-Portfolien dahingehend, dass sich die Stresstest-Ergebnisse bei konservativer Kapitalanlage eher verschlechtern, bei diversifiziertem Portfolio eher verbessern. Weiter führt Wolf aus, inwiefern die pauschalen Stresstest-Annahmen zwar die Vergleichbarkeit erhöhen, aber wichtige Portfolio-Merkmale außer Ansatz lassen (z.B. beim Bonitätsabschlag für IG-BBB, Stress auf Immobilien und Infrastruktur), und immer beides nebeneinander betrachtet werden sollte.
Der Zwang, unterhalb der Effizienzlinie zu bleiben
Zum Schluss zeigt Wolf eine BVV-eigene Darstellung zur Effizienzlinie der Kapitalanlage: Anhand der BVV-Portfolios wird sichtbar, wie Anlagequoten, interne Grenzen und Bafin-Stresstest gemeinsam die Spielräume in der Asset Allocation begrenzen:
Kassen müssen mit ihren Portfolios faktisch unterhalb der Effizienzlinie bleiben, also weniger Rendite in Kauf nehmen, als bei gegebenem Risiko eigentlich möglich wäre. Dies zeigt, dass Aufsicht und Kassen aus unterschiedlichen Perspektiven auf das Zusammenspiel von Sicherheit und Rendite im Stresstest blicken.
Im Fazit betont Wolf noch einmal die Notwendigkeit, nicht einzelne Asset-Klassen zu optimieren, sondern den Gesamtsaldo im Stresstest zusammen mit der ökonomischen Tragfähigkeit der Zielportfolios zu steuern.
Bockholt: Die Private Markets und die Robustheit der Pensionsportfolios
Im Anschluss richtet Tobias Bockholt den Fokus auf die Frage, welchen Beitrag Private Markets zur Robustheit von Pensionsportfolios leisten können. Und wo deren Grenzen liegen:
Ausgangspunkt des Bereichsleiter Asset Management der SOKA-Bau ist die Feststellung, dass EbAV aufgrund ihres langfristigen Horizonts für die Anlage in Private Markets prädestiniert sind, weil gut planbare Cashflows auf den strukturellen Kapitalbedarf für z.B. Energie, Digitalisierung und den demographischen Wandel (soziale Infrastruktur) treffen. So stellen Alternatives längst keine Nischenanlage mehr dar: EbAV halten im Schnitt rund 22 % in Alternatives, die Bestandsquoten reichen jedoch von sehr niedrigen bis zu sehr hohen Werten. Wie viel sinnvoll ist, hängt von Verpflichtungsstruktur, Risikotragfähigkeit und Governance der jeweiligen Einrichtung ab. Die zunehmende Zahl von Evergreen-Strukturen unterstreicht jedenfalls die Marktreife dieses Segments.
Warum profitiert die bAV besonders von Private Markets?
Die klassische Portfoliologik, nach der Aktien Wachstum liefern und Anleihen Schutz bieten, setzt negative Korrelation und verlässlichen Durationsschutz voraus. Diese Annahme hat in den letzten Jahren mehrfach nicht gehalten.
Robuster werden Pensionsportfolios, wenn sie mehrere unabhängige Ertragsquellen kombinieren.
Börsennotierte Private Equity- oder Infrastrukturtitel können diese Rolle nur begrenzt übernehmen: Mit einem Beta von etwa 0,7 bis 0,9 zu globalen Aktien, ohne Illiquiditätsprämie und mit Fokus auf den Manager statt auf die Assets selbst sind sie kein vollwertiger Ersatz für direktes Private Markets-Engagement.
Das Beispiel SOKA
Wie dieses in der Praxis aussehen kann, zeigt Bockholt am Beispiel der SOKA-Bau: Das Private Markets-Teilportfolio weist im Zeitraum Juli 2021 bis August 2026 nur eine geringe Korrelation von 0,16 zum MSCI World auf, in Abwärtsphasen ist sie mit −0,18 sogar negativ.
„Bloße Allokation garantiert noch keinen Erfolg.“
Vor diesem Hintergrund soll der Anteil von Private Equity, Infrastruktur und Private Debt von derzeit rund 13% bis 2036 auf etwa 23% steigen. Gleichzeitig betont der Referent, dass die bloße Allokation noch keinen Erfolg garantiert: Investmentprofil, Portfoliokonstruktion sowie Managerselektion und Zugang sind dabei entscheidend. Im höheren Zinsregime muss die Wertschöpfung in den Portfoliounternehmen zudem stärker aus Umsatz, Marge und operativen Verbesserungen kommen.
Bitte keine VC-Quote
Besonders kritisch bewertet Bockholt den Ruf nach einer verbindlichen VC-Quote für EbAV(wie sie im Entwurf des ECON-Berichterstatters zur Überarbeitung der IORP II Richtlinie ursprünglich mit 2% vorgesehen war).
„Ein großer Teil der Erträge konzentriert sich auf wenige Erfolgsunternehmen.“
Gestützt auf die Langfristannahmen von JP Morgan (LTCMA 2026) stellt er gegenüber, dass klassisches Private Equity mit 10,2 % erwarteter Rendite bei 19,8 % Volatilität veranschlagt wird, VC hingegen mit nur 8,5 % Rendite bei 22,2 % Volatilität. Hinzu kommt eine extreme Streuung der Einzelergebnisse: Ein großer Teil der Erträge konzentriert sich auf wenige Erfolgsunternehmen. Selbst der Exit-Rekord des Jahres 2026 geht im Wesentlichen auf ein einziges Unternehmen zurück (SpaceX). Aus Sicht von Versorgungseinrichtungen passt dieses Profil nur schwer in ein treuhänderisch verantwortetes Risikobudget, so Bockholt.
Quelle: SOKA-Bau.
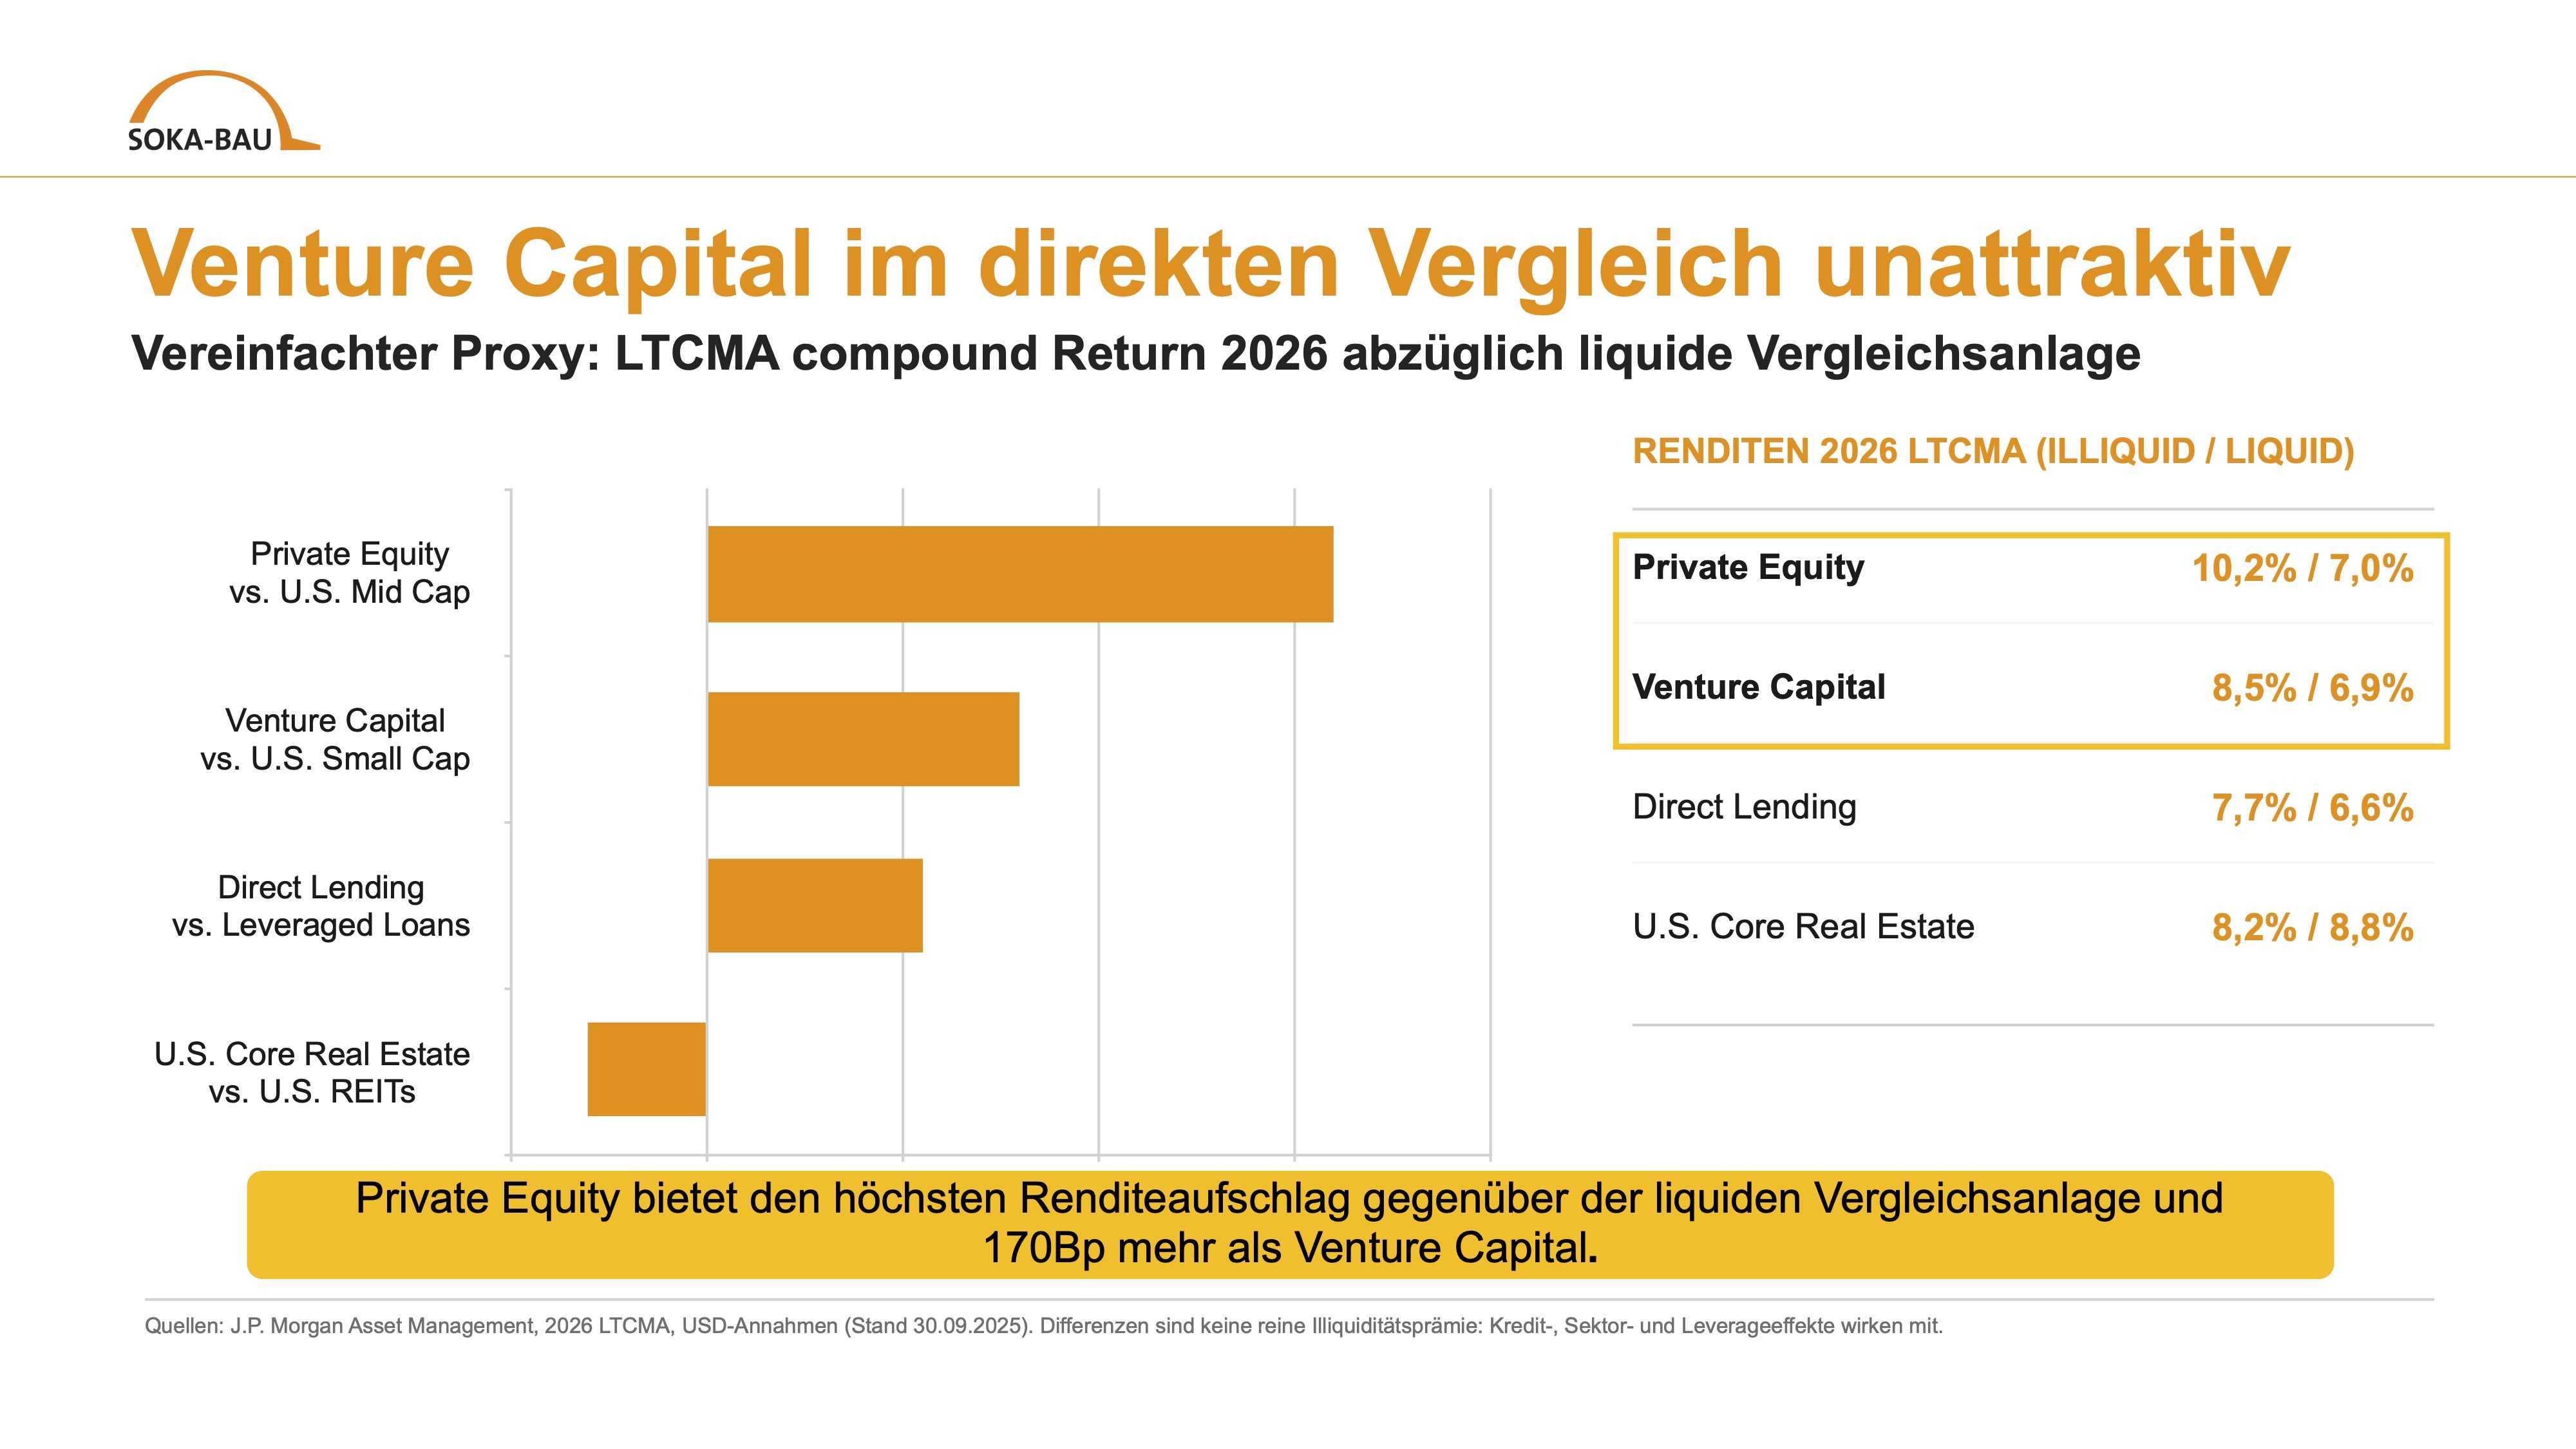 Quelle: SOKA-Bau. Grafik zur Volldarstellung anklicken.
Wie weit die bAV-Praxis von einer breiten VC-Nutzung entfernt ist, zeigt eine Live-Umfrage im Anschluss an den Vortrag: Auf die Frage, wer welche Asset-Klasse im Portfolio hat, meldeten sich unter mehr als vierzig teilnehmenden Personen gerade einmal drei mit VC-Engagements. Eine Stimme berichtete, man setze VC seit Jahren als Beimischung in PE-Fonds erfolgreich ein, wies aber zugleich darauf hin, dass die Abgrenzung zwischen VC und breiteren Private Markets-Strategien in der Praxis nicht immer eindeutig sei.
Conclusio
Für die Praxis zieht Bockholt Schlussfolgerungen, erstens: Private Markets sind für die bAV ein essenzieller Baustein, weil sie die Ertragsquellen eines Portfolios verbreitern und damit zur Robustheit beitragen. Gutes ALM setzt ihrem Umfang aber von selbst Grenzen.
Zweitens: Die neue Infrastrukturquote schafft zusätzliche Freiheit und wird als Schritt in die richtige Richtung gewertet.
Drittens: Eine verbindliche 2%-VC-Quote für EbAV lehnt er ab; sie widerspricht dem treuhänderischen Auftrag und blendet aus, wie unterschiedlich Risikotragfähigkeit und Verpflichtungsprofile der Träger sind. Sie würde damit außerhalb des etablierten Risikospektrums von Pensionseinrichtungen liegen.
Und viertens: Als freiwillige Quote – in Analogie zur Infrastrukturquote – ist VC grundsätzlich denkbar. Ob und in welchem Umfang investiert wird, sollte jedoch bei der einzelnen Einrichtung liegen und nicht regulatorisch vorgegeben werden, schließt Bockholt.
Teil III des Beitrages folgt in Kürze auf PENSIONS●INDUSTRIES.
Mounir Zahnouni ist Senior Consultant bei Aon in Mülheim an der Ruhr.
Das zur heutigen Headline anregende Kulturstück findet sich hier:
Von Autorinnen und Autoren von Aon erschienen zwischenzeitlich bereits auf PENSIONS/ALTERNATIVES ●INDUSTRIES:
aba-Pensionskassentagung in Bonn (II):
Portfoliosteuerung im Auge des Stresstigers ...
von Mounir Zahnouni, 5. November 2026
aba-Pensionskassentagung in Bonn (I):
Mad World im Stresstest
von Rainer Goldbach und Mounir Zahnouni, 2. November 2026
Betriebsrenten im Blick der Entgelttransparenz:
Warum Unternehmen jetzt die richtigen Fragen stellen sollten
von Nele Becker und Florain Burg, 17. September 2026
Auszahlungsoptionen in der bAV:
Cash me if you can
von Roland Horbrügger und Florian Große-Allermann, 14. Juli 2026
aba-Forum Arbeitsrecht (II):
Die Pläne der Wilhelmstraße
von Carsten Hölscher, Florian Große-Allermann und Alexandra Steffens, 23. Juni 2026
aba-Forum Arbeitsrecht (I):
Petersberger Weichenstellungen
von Florian Große-Allermann, Alexandra Steffens und Carsten Hölscher, 22. Juni 2026
Funding von Pensionszusagen in wirtschaftlich anspruchsvollen Zeiten:
Fester Bestandteil der Finanzarchitektur, ohne ...
von Birgit Löw-Plückhan, 16. April 2026
Erkenntnisse aus der aktuellen Aon-Arbeitnehmerbefragung – was Arbeitgeber jetzt wissen und tun sollten:
Versorgungswerke neu gestalten, denn ...
von Angelika Brandl und Florian Burg, 21. Januar 2026
Vergangenen Juni in Erfurt:
No Automatic for the People
von Roland Horbrügger und Florian Große-Allermann, 12. Januar 2026
aba-Pensionskassentagung in Bonn (II):
Von gallischen Dörfern...
Andreas Kopf und Rainer Goldbach, 11. November 2025
aba-Pensionskassentagung in Bonn (I):
Von Elefanten im bunten Zoo …
von Claudia Picker und Jan Watermann, 10. November 2025
Wie Aon mit Innovationen neue Maßstäbe setzt:
Digitale Transformation in der bAV ist ...
von Jochen Pölderl, 6. November 2025
Better start now:
Die Zukunft der Pension Governance
von Lukas Becker, Stephen Finley und Michael Jarczyk, 21. August 2025
Nachhaltige Benefits in der betrieblichen Vorsorge – bAV meets bKV:
With a little Help from my two Friends
von Tanja Löhrke und Angelika Brandl, 16. Juli 2025
aba-Forum Arbeitsrecht (II):
50:50 wertgleich?
von Roland Horbrügger, Jan Andersen, Alexandra Steffens und Carsten Hölscher, 2. Juni 2025
aba-Forum Arbeitsrecht (I):
1:1 in 100 Tagen?
von Jan Andersen, Alexandra Steffens, Carsten Hölscher und Roland Horbrügger, 26. Mai 2025
Entgelttransparenz-RL vor der nationalen Umsetzung (IV):
Wish you were clear
von Angelika Brandl und Dr. Jan-Carl Stegert, 23. Mai 2025
Kommende Regulierung zu Pay Transparency & Pay Equity:
He worked hard for the Money … but she did no less!
von Gregor Lötsch und Nele Becker, 26. Februar 2025
Boomer, ZWK, Flexirente und Hinzuverdienst:
Keep me workin’ on
von Jan Andersen, 4. Dezember 2024
aba-Pensionskassentagung 2024 (II):
aba et labora
von Dr. Rainer Goldbach und Andreas Kopf, 8. November 2024
Unternehmen und Menschen im Wandel:
(Wo)Men at Work
von Dr. Rafael Krönung 29. August 2024
86. aba-Jahrestagung 2024 (VII):
Von dünner werdendem Eis …
von Carsten Hölscher und Jochen Pölderl, 1. Juli 2024
aba-Forum Arbeitsrecht 2024 (III):
Wieviel Rente ist wieviel Geld?
von Jan Andersen, Roland Horbrügger und Florian Große-Allermann, 8. Mai 2024
aba-Forum Arbeitsrecht 2024 (II):
Einmal – und dann für immer?
von Roland Horbrügger, Jan Andersen und Florian Große-Allermann, 7. Mai 2024
aba-Forum Arbeitsrecht 2024 (I):
„50 Jahre Betriebsrentengesetz…“
von Jan Andersen, Florian Große-Allermann und Roland Horbrügger, 3. Mai 2024
Contractual Trust Arrangements:
Warum mehr Aufmerksamkeit gut täte
von Carsten Hölscher, Alexandra Steffens und Pascal Stumpp, 10. April 2024
Erfurt bringt Licht ins Dunkel der Invaliditätsversorgung:
Die Ausnahme ist nicht die Regel
von Roland Horbrügger und Alexandra Steffens, 14. Februar 2024
Anpassungsprüfung und Rententrends:
Die Anpassung hat Methode
Jan Andersen und Dr. Christian Rasch, 5. Dezember 2023
aba-Pensionskassentagung (III):
Abwarten …
von Andreas Kopf, Dr. Rainer Goldbach und Bianca Ermer, 13. November 2023
aba-Pensionskassentagung (II):
Funding for nothing?
von Bianca Ermer, Dr. Rainer Goldbach und Andreas Kopf, 6. November 2023
aba-Forum Arbeitsrecht 2023 (II):
Lieber beim Index bleiben
von Jan Andersen und Roland Horbrügger, 17. August 2023
aba-Forum Arbeitsrecht 2023 (I):
Der Ruf nach dem Gesetzgeber ...
von Roland Horbrügger und Jan Andersen, 10. August 2023
Neulich in München – mit Blick nach Erfurt:
Leitplanken Made in Erfurt
von Florian Große-Allermann und Roland Horbrügger, 17. April 2023
aba-Pensionskassentagung (III):
Mucksmäuschenstill ...
von Tanja Grunert und Ingo Budinger, 18. November 2022
aba-Pensionskassentagung (II):
Von Staatsfonds und Stresstest ...
von Andreas Kopf und Dr. Rainer Goldbach, 14. November 2022
Entgeltumwandlung und Arbeitsvetrag:
Stay in statt Opting out
von Jan Andersen und Roland Horbrügger, 26. August 2022
aba-Forum Arbeitsrecht 2022 (II):
Wie weit lässt sich die Tür öffnen …
von Roland Horbrügger und Carsten Hölscher, 4. April 2022
aba-Forum Arbeitsrecht 2022 (I):
Gewisse Skepsis, weniger Strenge
von Carsten Hölscher und Roland Horbrügger, 21. März 2022
aba-Pensionskassentagung (II):
Von 3V, VAIT und Großer Koalition
von Matthias Lang, Andreas Kopf und Ingo Budinger, 11. November 2021.
aba-Pensionskassentagung (I):
Zwischen zweifelhaft, nicht durchdacht und Kannibalen
von Ingo Budinger, Andreas Kopf und Matthias Lang, 8. November 2021.
aba-Forum Arbeitsrecht 2021:
Die Operation am offenen Herzen …
von Carsten Hölscher, Alexandra Steffens und Roland Horbrügger, 30. April 2021.
Deutschland im Herbst – aba-Pensionskassentagung (III):
Bier ist bAV…
von Detlef Coßmann, Jan Andersen und Matthias Lang, 6. November 2020.
Deutschland im Herbst – aba-Pensionskassentagung (II):
How to do Insolvenzschutz?
von Detlef Coßmann, Jan Andersen und Matthias Lang, 3. November 2020.
Deutschland im Herbst – aba-Pensionskassentagung (I):
„Das ist nicht hausgemacht“
von Detlef Coßmann, Jan Andersen und Matthias Lang, 2. November 2020.
Digitale Rentenübersicht:
Auf dem richtigen Weg
von Gundula Dietrich und Dr. André Geilenkothen, 14. September 2020
Die EbAV-Regulierung schreitet voran:
Von SIPP und EGA
von Wolfram Roddewig, 8. Juni 2020
Aon EbAV-Konferenz 2019:
Von MaGo, ORA, SIPP und mehr...
von Detlef Coßmann, München, 6. Januar 2020
Im September in Köln (III) – aba-Mathetagung 2019:
Weniger als Null wird es nicht
von Björn Ricken und Dr. André Geilenkothen, Köln, 27. November 2019
Im September in Köln (II) – aba-Mathetagung 2019:
Ein flüchtiges Wesen namens Zins
von Björn Ricken und Dr. André Geilenkothen, Köln, 20. November 2019
aba-Forum Arbeitsrecht:
Von klein-klein, Textform, Vernachlässigung und mehr…
von Thomas Obenberger, Christine Gessner und Sophia Alfen, München; Mannheim, 30. April 2019
aba-Mathetagung:
Mathe fast schon magisch
von Dr. André Geilenkothen, Mülheim an der Ruhr, 18. Dezember 2018
Auch das noch (II):
Informationsbedürfnis versus zumutbare Beratung
von Gregor Hellkamp und Aida Saip, Mülheim an der Ruhr und München, 11. Dezember 2018
aba-Fachforum Arbeitsrecht:
Auf den Punkt gebracht!
von Carsten Hölscher, Mannheim, 30. Mai 2018
EIOPA Stresstest 2017 (III):
Von Bären und Diensten
von Dr. Georg Thurnes, München, 21. Dezember 2017
aba-Tagung Mathematische Sachverständige (II):
Von Chancen und Hybriden. Von HFA 30 und vier Vaus.
von Dr. André Geilenkothen, Mannheim, 27. Oktober 2017
aba-Tagung Mathematische Sachverständige (I):
Von Rätseln und Mega-Themen.Von Püfferlis und Evergreens.
von Dr. André Geilenkothen, Mannheim, 26. Oktober 2017
aba-Forum Arbeitsrecht:
Teilentschärfung
von Carsten Hölscher, Mannheim, 5. Mai 2017
BGH zu VBL-Startgutschriften für Rentenferne:
Nicht pauschal abziehen!
von Andreas Kasper, München, 8. Juni 2016
Die Steuerbilanz nach den Anpassungen im 253 HGB:
Der Staub der Jahrzehnte
von Dr. André Geilenkothen, Mülheim an der Ruhr, 14. März 2016
Vorlage der EIOPA-Stresstest-Ergebnisse (III):
Von Löchern und Lücken
von Dr. Georg Thurnes, München, 11. Februar 2016