… die gar nicht so luxuriös sind: 469 Pensionskassen, mehr als eine Billionen Fränkli Bilanzsumme und satt über ein Drittel der Assets in illiquiden Anlagen: Der „Risiko Check-up 2026“ von Complementa zeigt, wie sich die Allokation Schweizer Pensionskassen verschiebt – und warum insbesondere der Dauerbrenner dieser Jahre weiter an Bedeutung gewinnt. Ambivalent ist die Lage trotzdem, und das lässt sich strukturell auch nicht abstellen. Denn die schweizerischen Äpfel sind anders als die deutschen Birnen.
Für Schweizer Pensionskassen sind alternative Anlagen längst fester Bestandteil ihrer Portfolios. Das ist hier auf ALTERNATIVES●INDUSTRIES im Mai unter Bezug auf den schweizerischen Consultant Complementa berichtet worden, der seinerzeit im Vorgriff auf seine Pensionskassen-Studie „Risiko Check-up 2026“ erste Daten publiziert hatte.
Nun liegt diese Studie in ihrer Gesamtheit vor, und das gibt die Möglichkeit, weitere Daten und Fakten zu dokumentieren:
Zuerst zu den Größenordnungen: Die Studie untersucht 469 Vorsorgeeinrichtungen mit einer Bilanzsumme von insgesamt 1.008,9 Mrd. CHF. Laut Complementa repräsentieren sie rund ein Drittel der Schweizer Pensionskassen und etwa vier Fünftel des gesamten Vorsorgevermögens – Dementsprechend sollte das Kampfgewicht aller schweizerischen Kassen zusammen bei circa 1,25 Bio. CHF liegen – das allein sind für die nur gut 9 Mio. Schweizer sicherlich mehrere 100 Mrd. Euro mehr Planvermögen, als die gesamte deutsche bAV für die über 83 Mio. Deutschen auf die Waage bringt (über alle DFW zzgl. ZVK, VBL, BVW etc…).
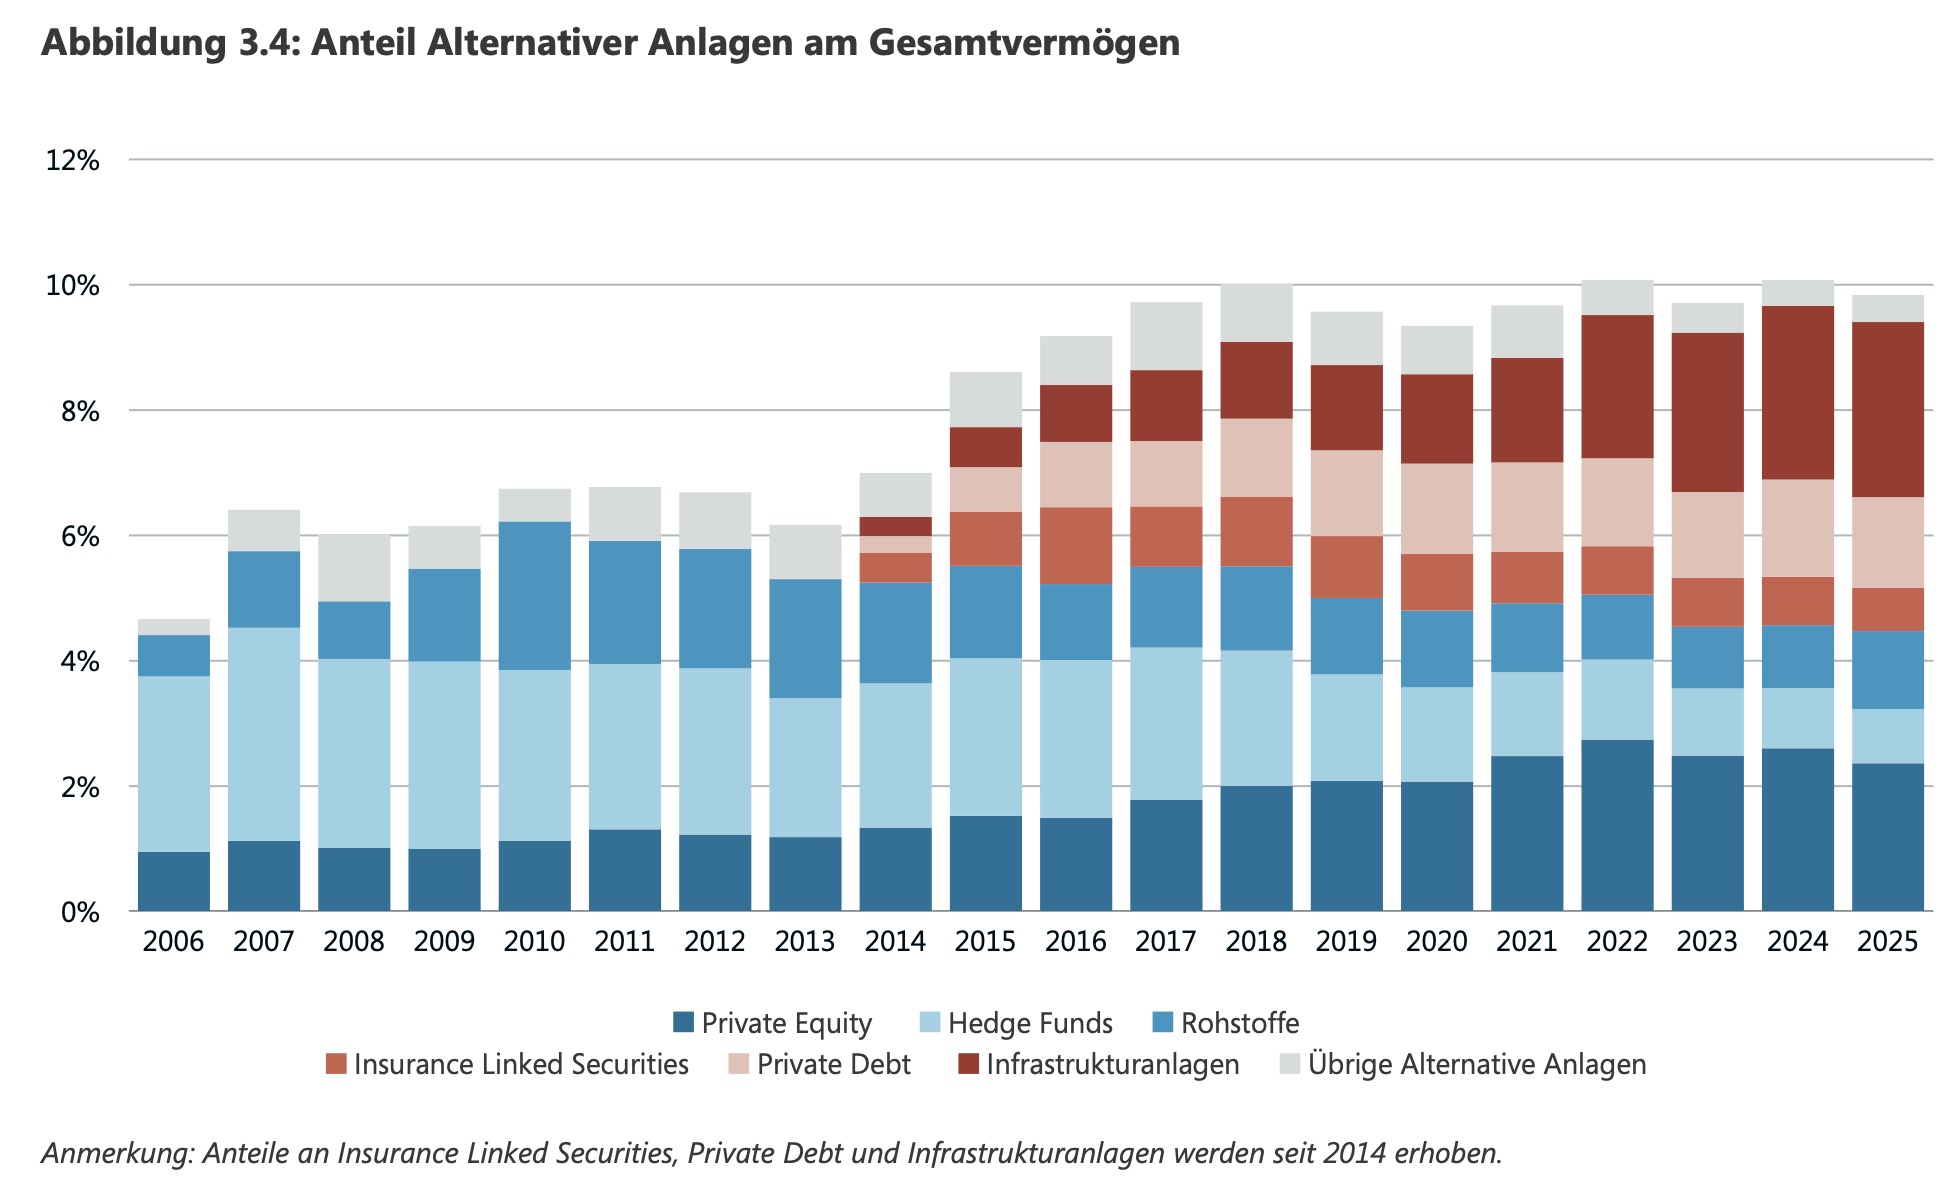
Laut Studie investieren 84% der untersuchten Kassen in Alternatives. Ende 2025 entfielen einschließlich Infrastruktur insgesamt 9,8% des Gesamtvermögens auf diese Anlageklasse. Fast 29% hielten eine Quote von mehr als 10%, knapp 13% sogar von mehr als 15%.
Jeder dritte Franken ist illiquide
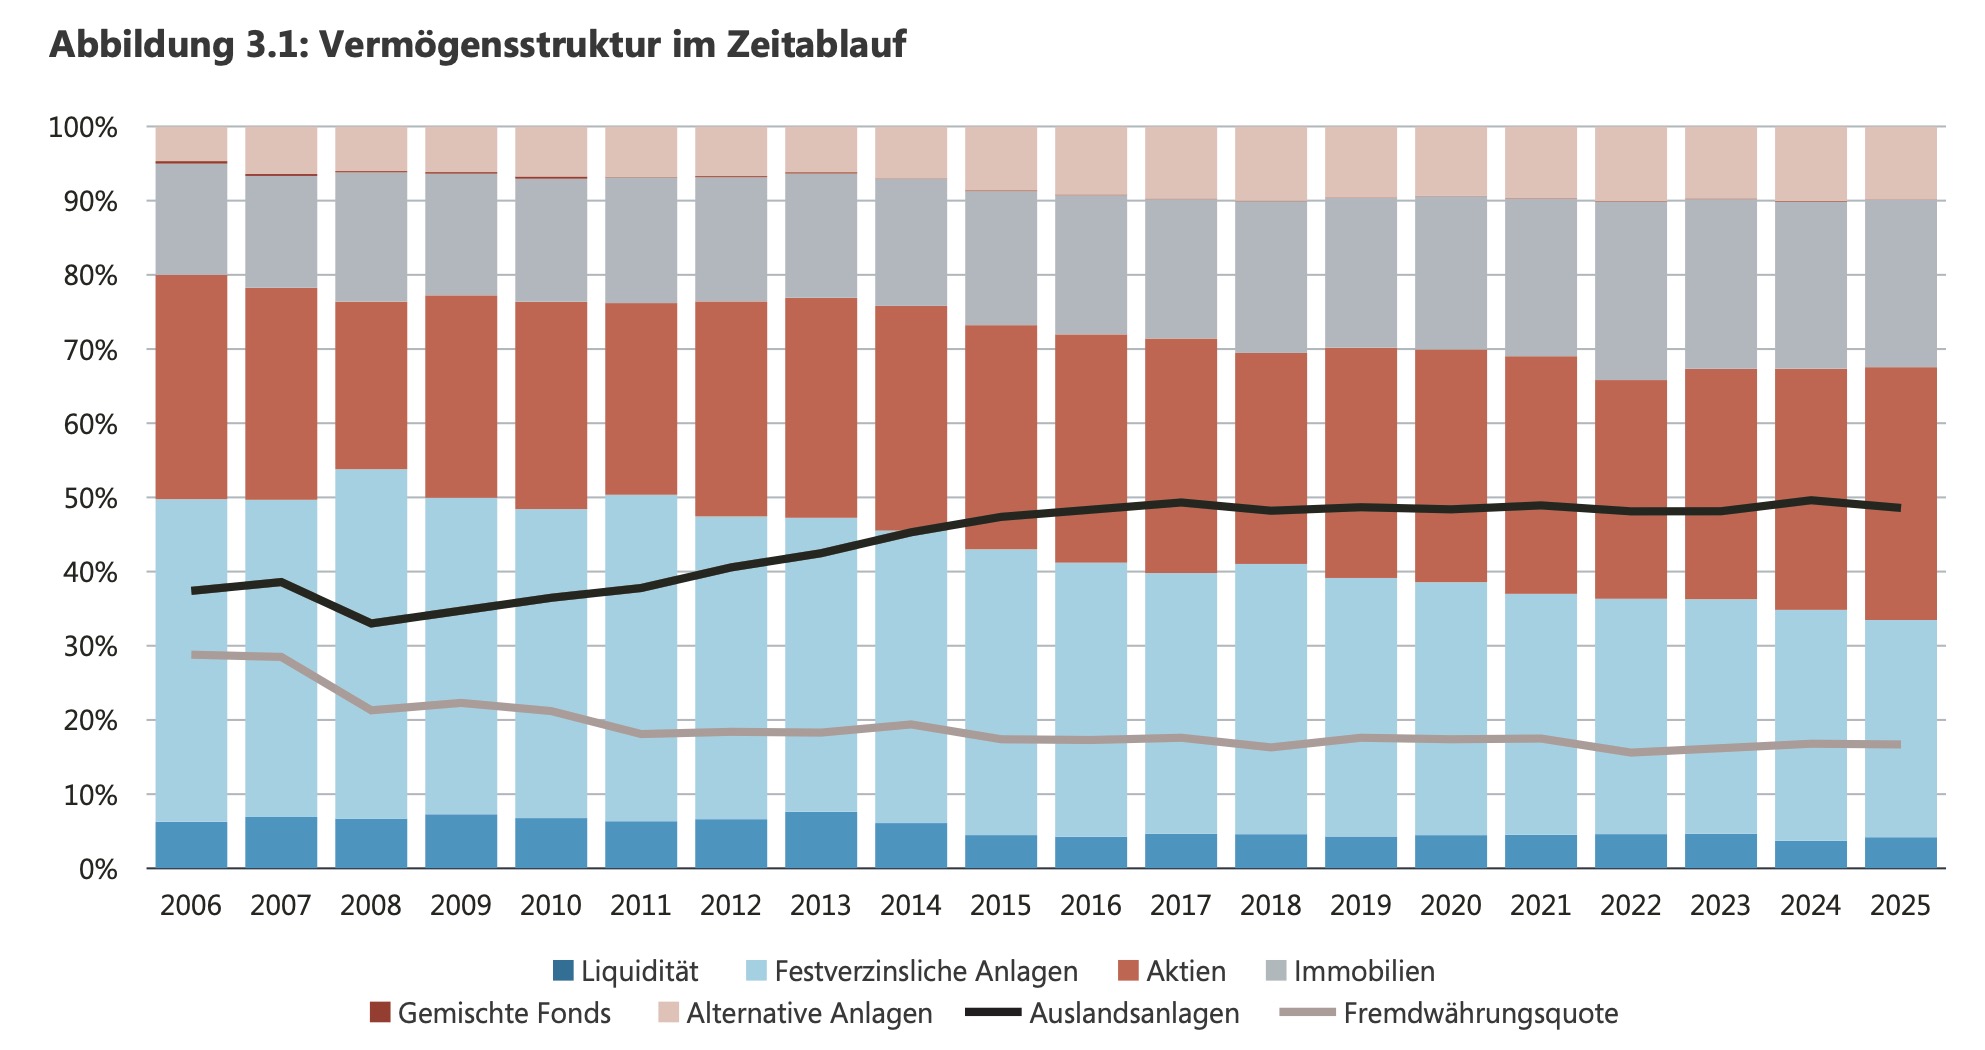
Noch größer ist die Bedeutung von Illiquidität, wenn der Begriff über Alternatives hinaus gefasst wird. Alternative Anlagen und Immobilien kommen zusammen auf 32,4% des Gesamtvermögens, nach 23,7% im Jahr 2011. Werden die in der Vermögensstruktur den festverzinslichen Anlagen zugerechneten Hypotheken ebenfalls berücksichtigt, liegt die kapitalgewichtete durchschnittliche Allokation in illiquiden Anlagen gar bei 35,7% (2011: 28,2%).
Der Anstieg geht laut Complementa hauptsächlich zulasten Festverzinslicher. Ohne Hypotheken sinkt deren Anteil zwischen 2011 und 2025 von 39,5% auf 26,0%. Insgesamt macht FI einschließlich Hypotheken 2025 noch 29,3% des Gesamtvermögens aus, erstmals unter der 30%-Marke (1996: 49,0%). Immobilien separat betrachtet kommen auf 22,6% (mit 19,2 Punkten Schweiz starker Home-Bias), Aktien auf 34,1%.
Fest steht: Illiquidität wird für die Schweizer Pensionskassen zunehmend zu einer eigenständigen Portfoliogröße.
Mehr Spielraum für Infrastruktur: Der regulatorische Joker
Für Alternatives sieht die Schweizer „BVV 2“ (etwas mehr als das Gegenstück zur deutschen AnlV) grundsätzlich eine Obergrenze von 15% vor. Infrastruktur kann seit 2020 jedoch als eigenständige Anlagekategorie mit einer separaten Quote von bis zu 10% geführt werden. Gehebelte Infrastrukturprodukte werden weiterhin den Alternativen zugerechnet.
Für Pensionskassen mit hohen Alternatives-Allokationen erweitert die separate Kategorie den Investitionsrahmen. Drei Viertel der befragten Kassen klassifizieren ihre Infrastrukturanlagen inzwischen entsprechend. Etwas mehr als ein Drittel gibt an, dass die regulatorische Einteilung für die eigenen Infrastrukturinvestments relevant ist – etwa wenn eine Kasse bei den übrigen Alternatives bereits nahe am 15%-Limit liegt.
Alternatives verändern ihr Gesicht
Während sich die Alternatives-Quote (i.e.S., also ohne Real Estate) insgesamt seit Jahren nur wenig bewegt, hat sich ihre Zusammensetzung deutlich verändert. Seit 2016 pendelt der Anteil am Gesamtvermögen zwischen 9% und 10%. Hinter dieser weitgehend stabilen Gesamtquote vollzieht sich jedoch ein Strukturwandel.
Hedgefonds, Rohstoffe und PE deckten bis 2010 noch mehr als 90% der alternativen Anlagen ab, so die Feststellung der Studie. 2025 sind es nur noch knapp 45%. Hedgefonds kommen 2025 auf nur 0,9% (2007 noch 3,4% des Gesamtvermögens). Bei Rohstoffen ist die Quote auf 1,2% zurückgegangen (2010 noch 2,4%). An Gewicht gewonnen haben dagegen insbesondere Infrastruktur und Private Debt.
Infra ist inzwischen mit 2,8% des Gesamtvermögens bzw. 28% der Alternatives die größte alternative Sub-Anlageklasse, so Complementa. Binnen zehn Jahren hat sich die Quote von 0,9% auf 2,8% mehr als verdreifacht. Vor zehn Jahren investierte erst rund jede fünfte Pensionskasse in Infrastruktur, mittlerweile sind es rund 54%. Seit 2021 gibt es damit mehr Kassen mit Infrastruktur- als mit PE-Investments.
PE bleibt mit 2,4% des Gesamtvermögens beziehungsweise 24% der Alternatives die zweitgrößte Sub-Anlageklasse. Von 2018 bis 2022 stieg die Quote von 2,0 auf 2,7%, seitdem ist sie wieder auf 2,4% gesunken. Private Debt fällt nach 1,6% im Vorjahr auf 1,4% des Gesamtvermögens (ca. 15% der Alternatives). Berichte über Kreditausfälle dämpften laut Complementa den Appetit auf die Anlageklasse. Etwas mehr als ein Viertel der Pensionskassen ist hier investiert.
Haben kleine Kassen das Nachsehen?
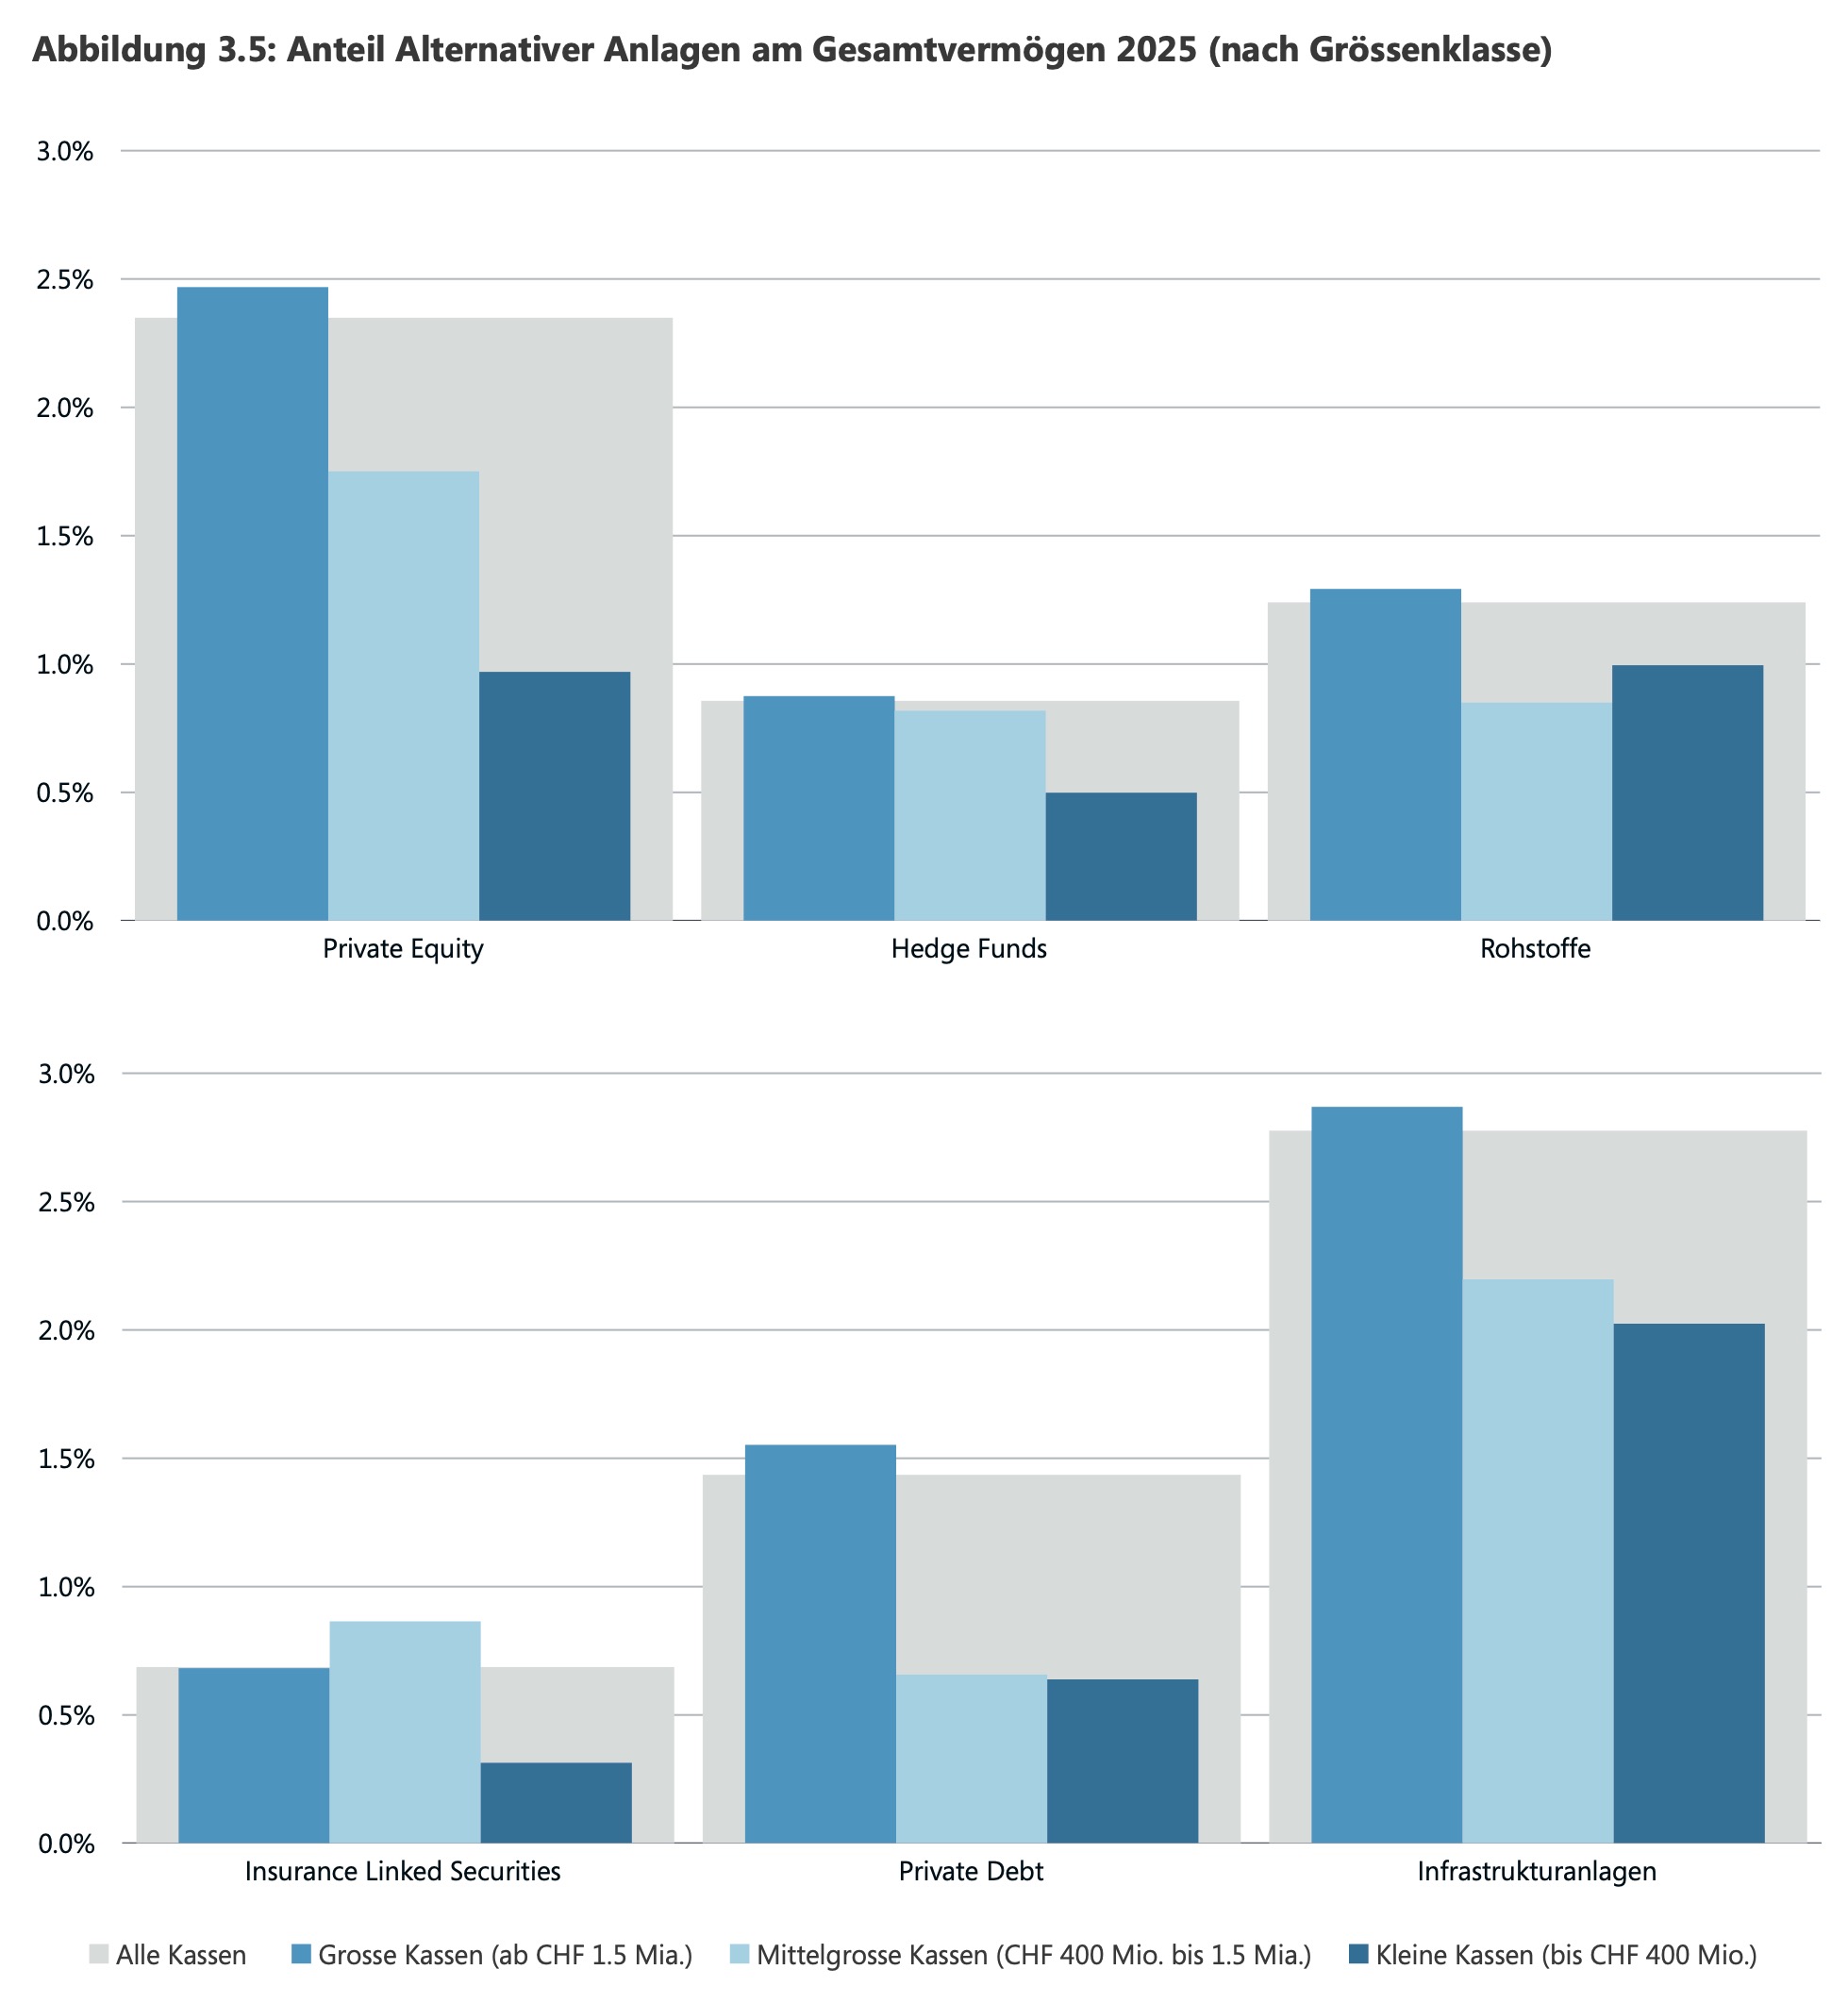
Auch die Größe der Pensionskasse prägt die Alternatives-Allokation. Kleine Kassen mit höchstens 400 Mio. CHF Vermögen halten durchschnittlich 6,3% in Alternatives, große Vorsorgeeinrichtungen mit mehr als 1,5 Mrd. CHF dagegen 10,1%.
Besonders ausgeprägt ist der Unterschied bei PE: Hier stehen 1,0% bei kleinen Kassen 2,5% bei großen gegenüber. Bei Infra fällt die Differenz mit 2,1 gegenüber 2,9% geringer aus. Mindestinvestitionsvolumina können insbesondere kleineren Pensionskassen den Zugang erschweren.
Bei Infrastruktur können laut Complementa institutionelle Evergreen-Strukturen dazu beitragen, operative Hürden zu reduzieren.
Diversifikation vor Rendite – und die Frage der Kosten
Diversifikation ist der wichtigste Treiber für illiquide Anlagen: 87% der befragten Kassen nennen die Risikostreuung als Motiv, 84% zusätzliche Renditequellen bzw. die Illiquiditätsprämie. Die langjährige Niedrigzinsphase nennen 58%, einen möglichen Inflationsschutz 53%.
Stoppschilder für den Ausbau: zuvorderst geringere Flexibilität (68%), höhere Komplexität (62%) und höhere Kosten (55%). Unsicherheiten auf der Verpflichtungsseite nennen 54%. Eine explizite Obergrenze für illiquide Anlagen setzt dagegen nur rund ein Drittel der Kassen.
Die Kosten steigen jedoch mit der Alternatives-Quote: Bei mehr als 10% Alternatives liegt die durchschnittliche Quote der Vermögensverwaltungskosten bei 0,53% (vs. höchstens 1% bei nur 0,15%).
Detlef Mackewicz, Gründer von Mackewicz & Partner Investment Advisers in München, verweist auf die hohe Bedeutung der Kosten für Schweizer Pensionskassen. Diese orientierten sich stark an der Total Expense Ratio (TER). Hinzu komme die komplexere Kostenermittlung bei illiquiden Anlagen: „Je höher und je weniger transparent die Gesamtkosten von Private Markets im Verhältnis zum erwarteten Nettonutzen sind, desto größer ist die Hürde für eine Allokation.“ Höhere Renditen, Diversifikation und Illiquiditätsprämien können dennoch einen attraktiven Netto-Beitrag zum Gesamtportfolio liefern.
Hinzu kommen Bewertungsverzögerungen. Performance-Daten illiquider Anlagen liegen häufig drei bis zwölf Monate zurück. Das kann die ausgewiesene Vola drücken und Diversifikationseffekte größer erscheinen lassen.
Bemerkenswert ist für Mackewicz zudem die Transparenz der Schweizer Pensionskassen. Im Vergleich zu Deutschland berichteten sie in ihren Jahresberichten deutlich detaillierter über ihre Private Markets-Investments – von der Allokation über die eingesetzten Fonds und Manager bis hin zu Performance, Liquiditätsbedarf und Konzentrationsrisiken.
Ausblick: Infrastruktur rauf, Auslandsimmobilien runter
31% der befragten Pensionskassen planen eine Aufstockung oder einen Neueinstieg bei Schweizer Immobilien. Mit 28% folgt Infrastruktur. Bei Private Equity sind es 11%, bei Private Debt 7%.
Am anderen Ende stehen ausländische Immobilien. Lediglich 2,2% der Kassen planen hier eine Aufstockung oder einen Neueinstieg, während 21,1% ihre Engagements reduzieren oder ganz aussteigen wollen. Schwächere Performance, enttäuschende Anlageerfahrungen sowie teils ausgesetzte Rückzahlungen oder sogar Abwicklungen bei ausländischen Immobilienvehikeln dürften laut Complementa den Rückzug miterklären. Schon Marcel Jörger von der PKE Vorsorgestiftung Energie (ca. 12 Mrd. CHF schwer) hatte sich zu nicht-schweizerischen Immobilien hier im Gespräch mit der Tactical Advantage mäßig begeistert geäußert.
Bei Insurance Linked Securities beabsichtigen 3,1% einen Ausbau oder Neueinstieg, 8,9% eine Reduktion oder einen Ausstieg.

Fazit von ALTERNATIVES●INDUSTRIES: von Alternatives, Äpfeln, Birnen
Alternatives sind für Schweizer Pensionskassen nicht mehr wegzudenken – die Quote bewegt sich seit Jahren nahe der 10%-Marke. Dahinter verändert sich die Allokation deutlich: Hedgefonds und Rohstoffe verlieren an Gewicht, Infrastruktur gewinnt. Zusätzlichen Spielraum bietet hier die Schweizer Regulierung. Gleichzeitig ist der Anteil illiquider Anlagen einschließlich Immobilien und Hypotheken seit 2011 von 28,2% auf 35,7% gestiegen – zulasten von Fixed Income.
Der „Risiko Check-up 2026“ zeigt weniger eine steigende Alternatives-Quote als einen strukturellen Umbau institutioneller Portfolios. Infrastruktur steht exemplarisch für diese Verschiebung: Sie ist inzwischen die größte Alternatives-Subkategorie und zugleich der Bereich mit den stärksten Ausbauplänen.
Allerdings: Vergleiche man aus deutscher bAV-Sicht nicht Äpfel mit Birnen. Die Lage der Schweizer Pensionskassen ist ambivalent. Einerseits sind sie stabil aufgestellt, investieren professionell und sind in einer politisch verhältnismäßig gut gemanagten Volkswirtschaft basiert. Soweit zum Angenehmen.
Andererseits ist damit das Anlageuniversum reichlich begrenzt, erst recht angesichts ihrer in Rede stehenden Mittel. Ihnen bleibt nichts übrig, als auch in erheblichen Größenordnungen außerhalb der schweizerischen Grenzen und des Währungsraums zu investieren.
Und das macht gewisse Probleme: Praktisch immer, in diesen Jahren aber besonders, handelt es sich bei Nordamerika und v.a. Europa im Vergleich zur Schweiz ordnungs-, industrie- und v.a. währungs-politisch um sichtlich verwahrlostere Investmentstandorte. Das zeigt sich bevorzugt bei zwei Asset-Klassen: Real Estate und Fixed Income.
Gerade im gegenwärtigen Zins- und Konjunkturumfeld sind Immobilien außerhalb der Schweiz (wenn man nicht gerade Antizykliker ist) äußerst unattraktiv, besonders im Bestand.
Und Fixed Income: Im eigenen Land sind die Zinsen nicht auskömmlich, im Ausland drohen kontinuierlich Währungsverluste, während das Währungs-Hedging nahezu unerschwinglich teuer ist. Die in Deutschland beliebte Strategie, in diesen Jahren mit Langläufern oberhalb des eigenen Rechnungszinses die eigenen Liabilities sicher zu covern, ist ihnen verschlossen.
Ergo: Große Tanker mit vielen Assets, lokalisiert in einem kleinen, aber hoch-stabilen Währungsraum, kleine Volkswirtschaft, umgeben von ordnungs- und industriepolitischen Desastern: immer wenn sie die heimatlichen Grenzen überschreiten müssen, wird es für schweizerische PK-Manager tricky. Und das ist mehr als ein Luxusproblem.
Die vollständige Studie „Risiko Check-up 2026“ der Complementa ist hier abrufbar: