… und was bleibt ihnen in dieser prekären Geo-Lage auch anderes übrig? Neulich in Stuttgart, stark besetztes Panel mit Anlageprofis, darunter Pensionsinvestoren. Zu diskutieren gab es mal wieder genug. A●I-Autor Jochen Hägele war dabei – und hörte davon, gegenüber welchem Land der Geduldsfaden gerissen ist, was nicht jedermanns Geschmack ist, welche alten Sprichwörter auch für Institutionelle gelten, inwiefern eine Finanzkrise nie dagewesenen Ausmaßes droht, wo die KI helfen wird und wo gerade nicht. Und ein Aktuar bringt die Sache auf den Punkt: Wenn man sowieso nicht weiß, wo die Reise hingeht, warum dann den Kurs ändern?
Allen geopolitischen Krisen zum Trotz: Während sich die regelbasierte Weltordnung offenbar zunehmend auflöst und die Ölpreise durch die Decke gehen, bleiben institutionelle Investoren erstaunlich entspannt. Versicherer und Versorgungswerke profitieren in der Kapitalanlage von hohen Zinsen und robusten Kapitalmärkten. Das jedenfalls zeigte das Investorenpanel des diesjä hrigen Faros Investoren Summit. Doch der Reihe nach:
Das Podium: SIAM, Stuttgarter/SDK, SOKA-Bau, DPAM
Stuttgart, 17. September: Investoren und Asset Manager geben auf dem Faros-Event Einblick, wie sie ihre Portfolios durch ein Umfeld steuern, in dem außen- und innenpolitische Schocks, KI-Sorgen und Staatsverschuldung die Schlagzeilen dominieren.
„Geopolitische Krisen machen Kapitalanlagen im Regelfall nicht so viel aus.“
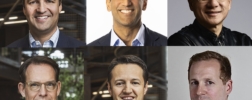
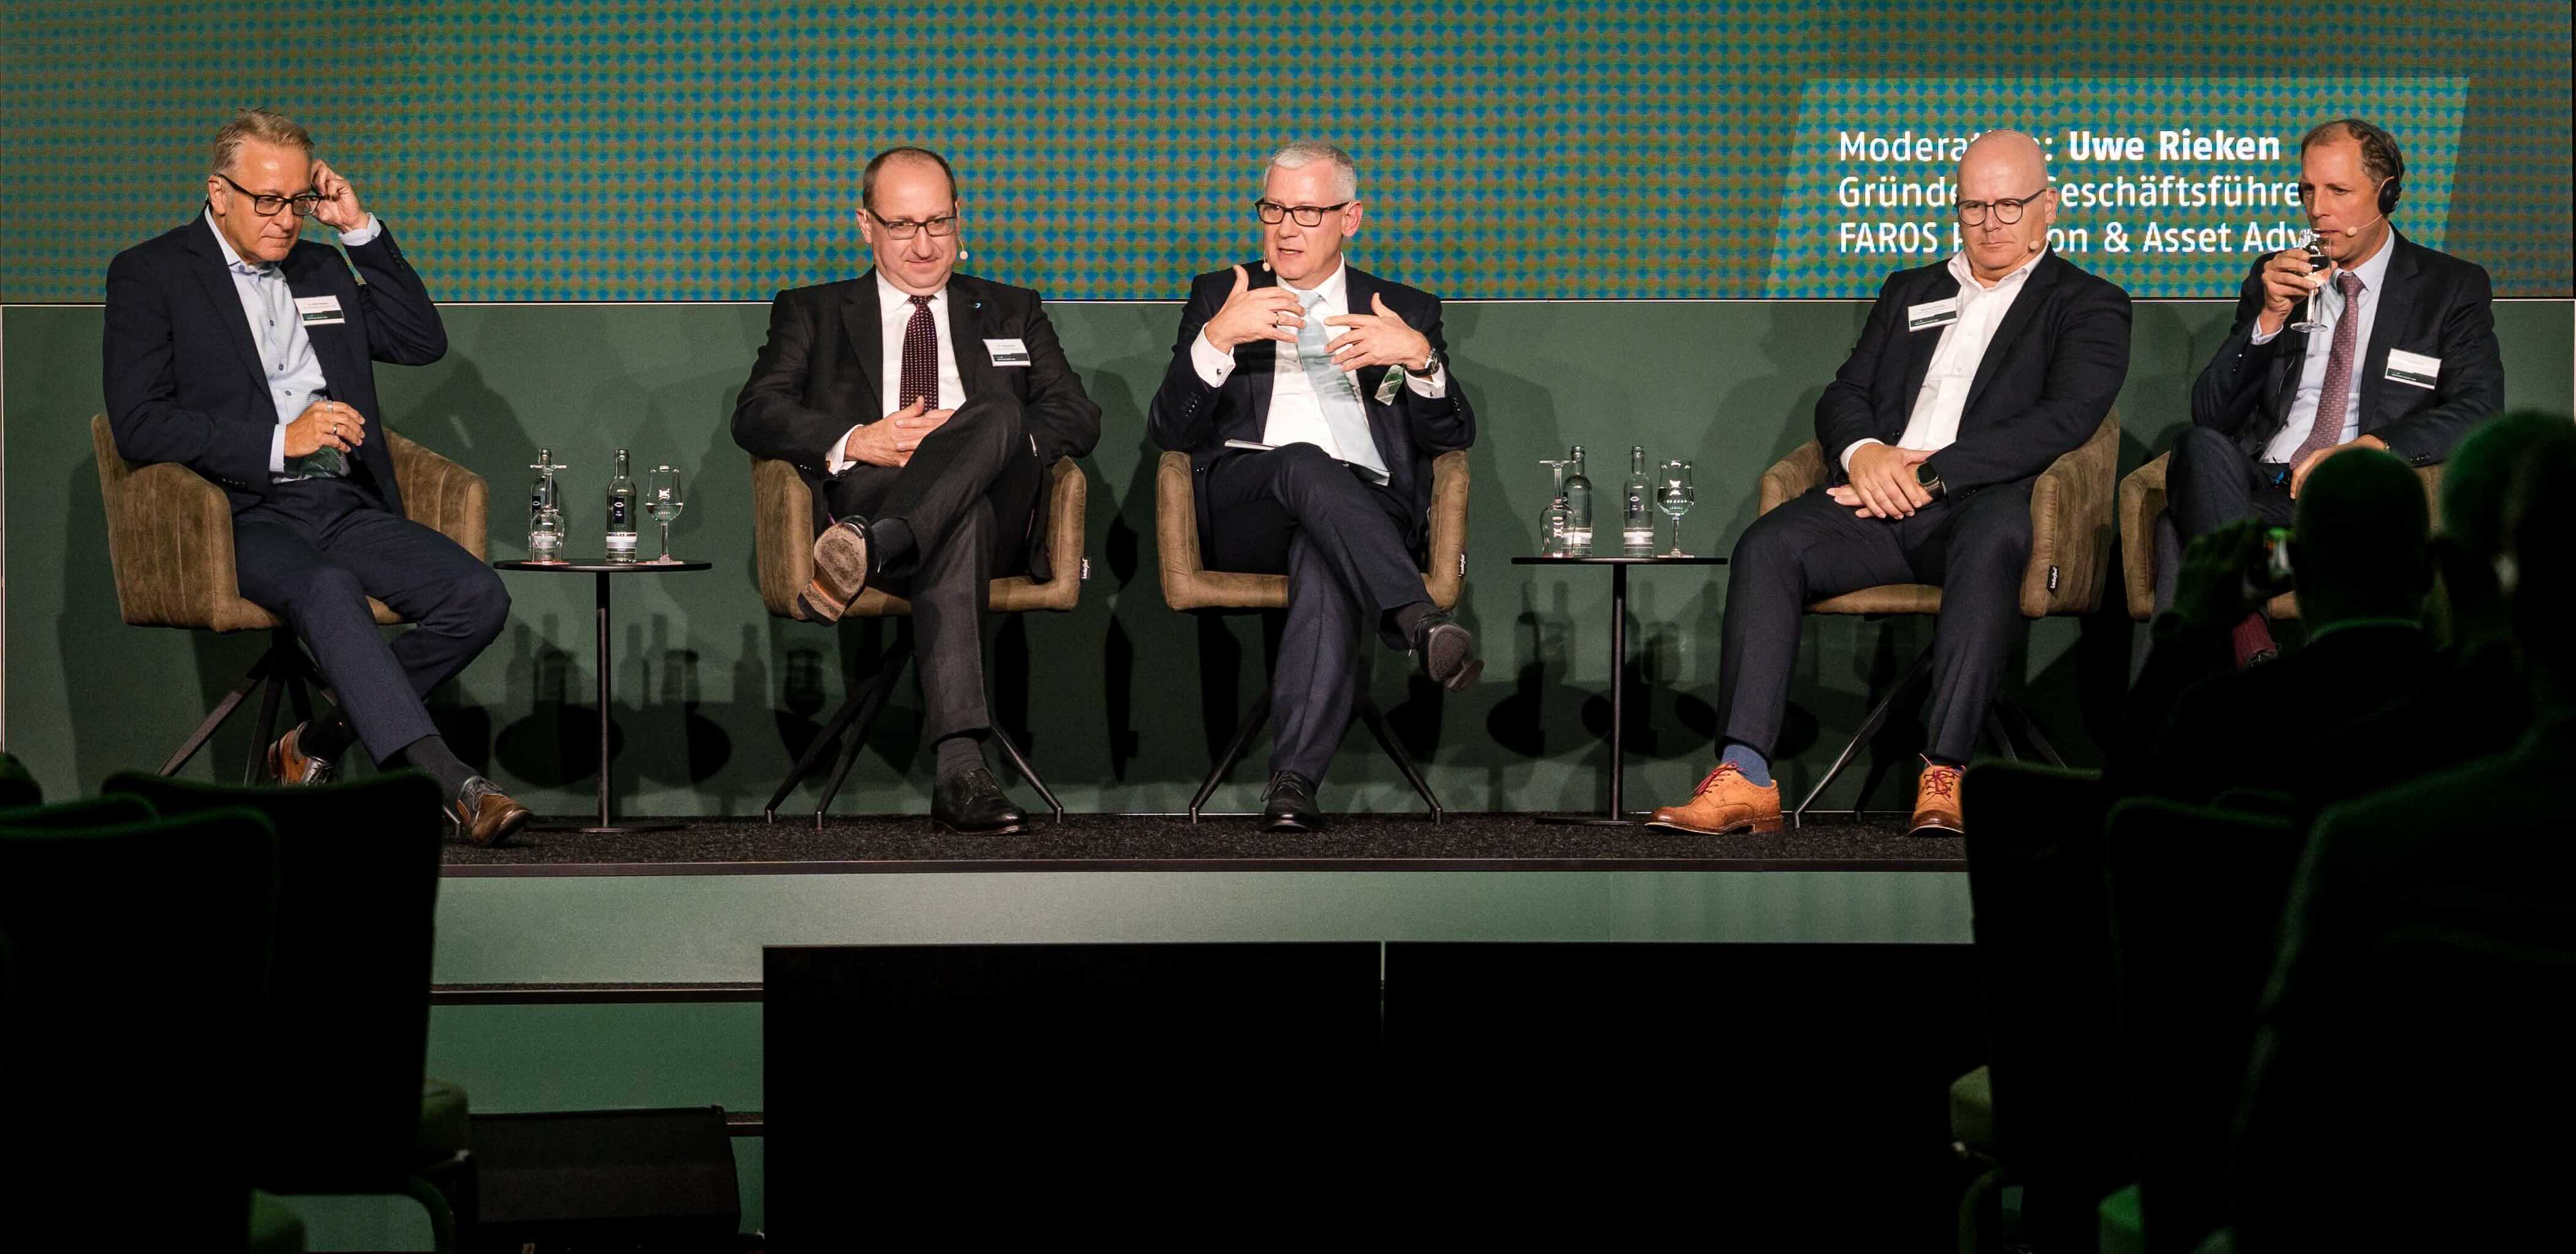
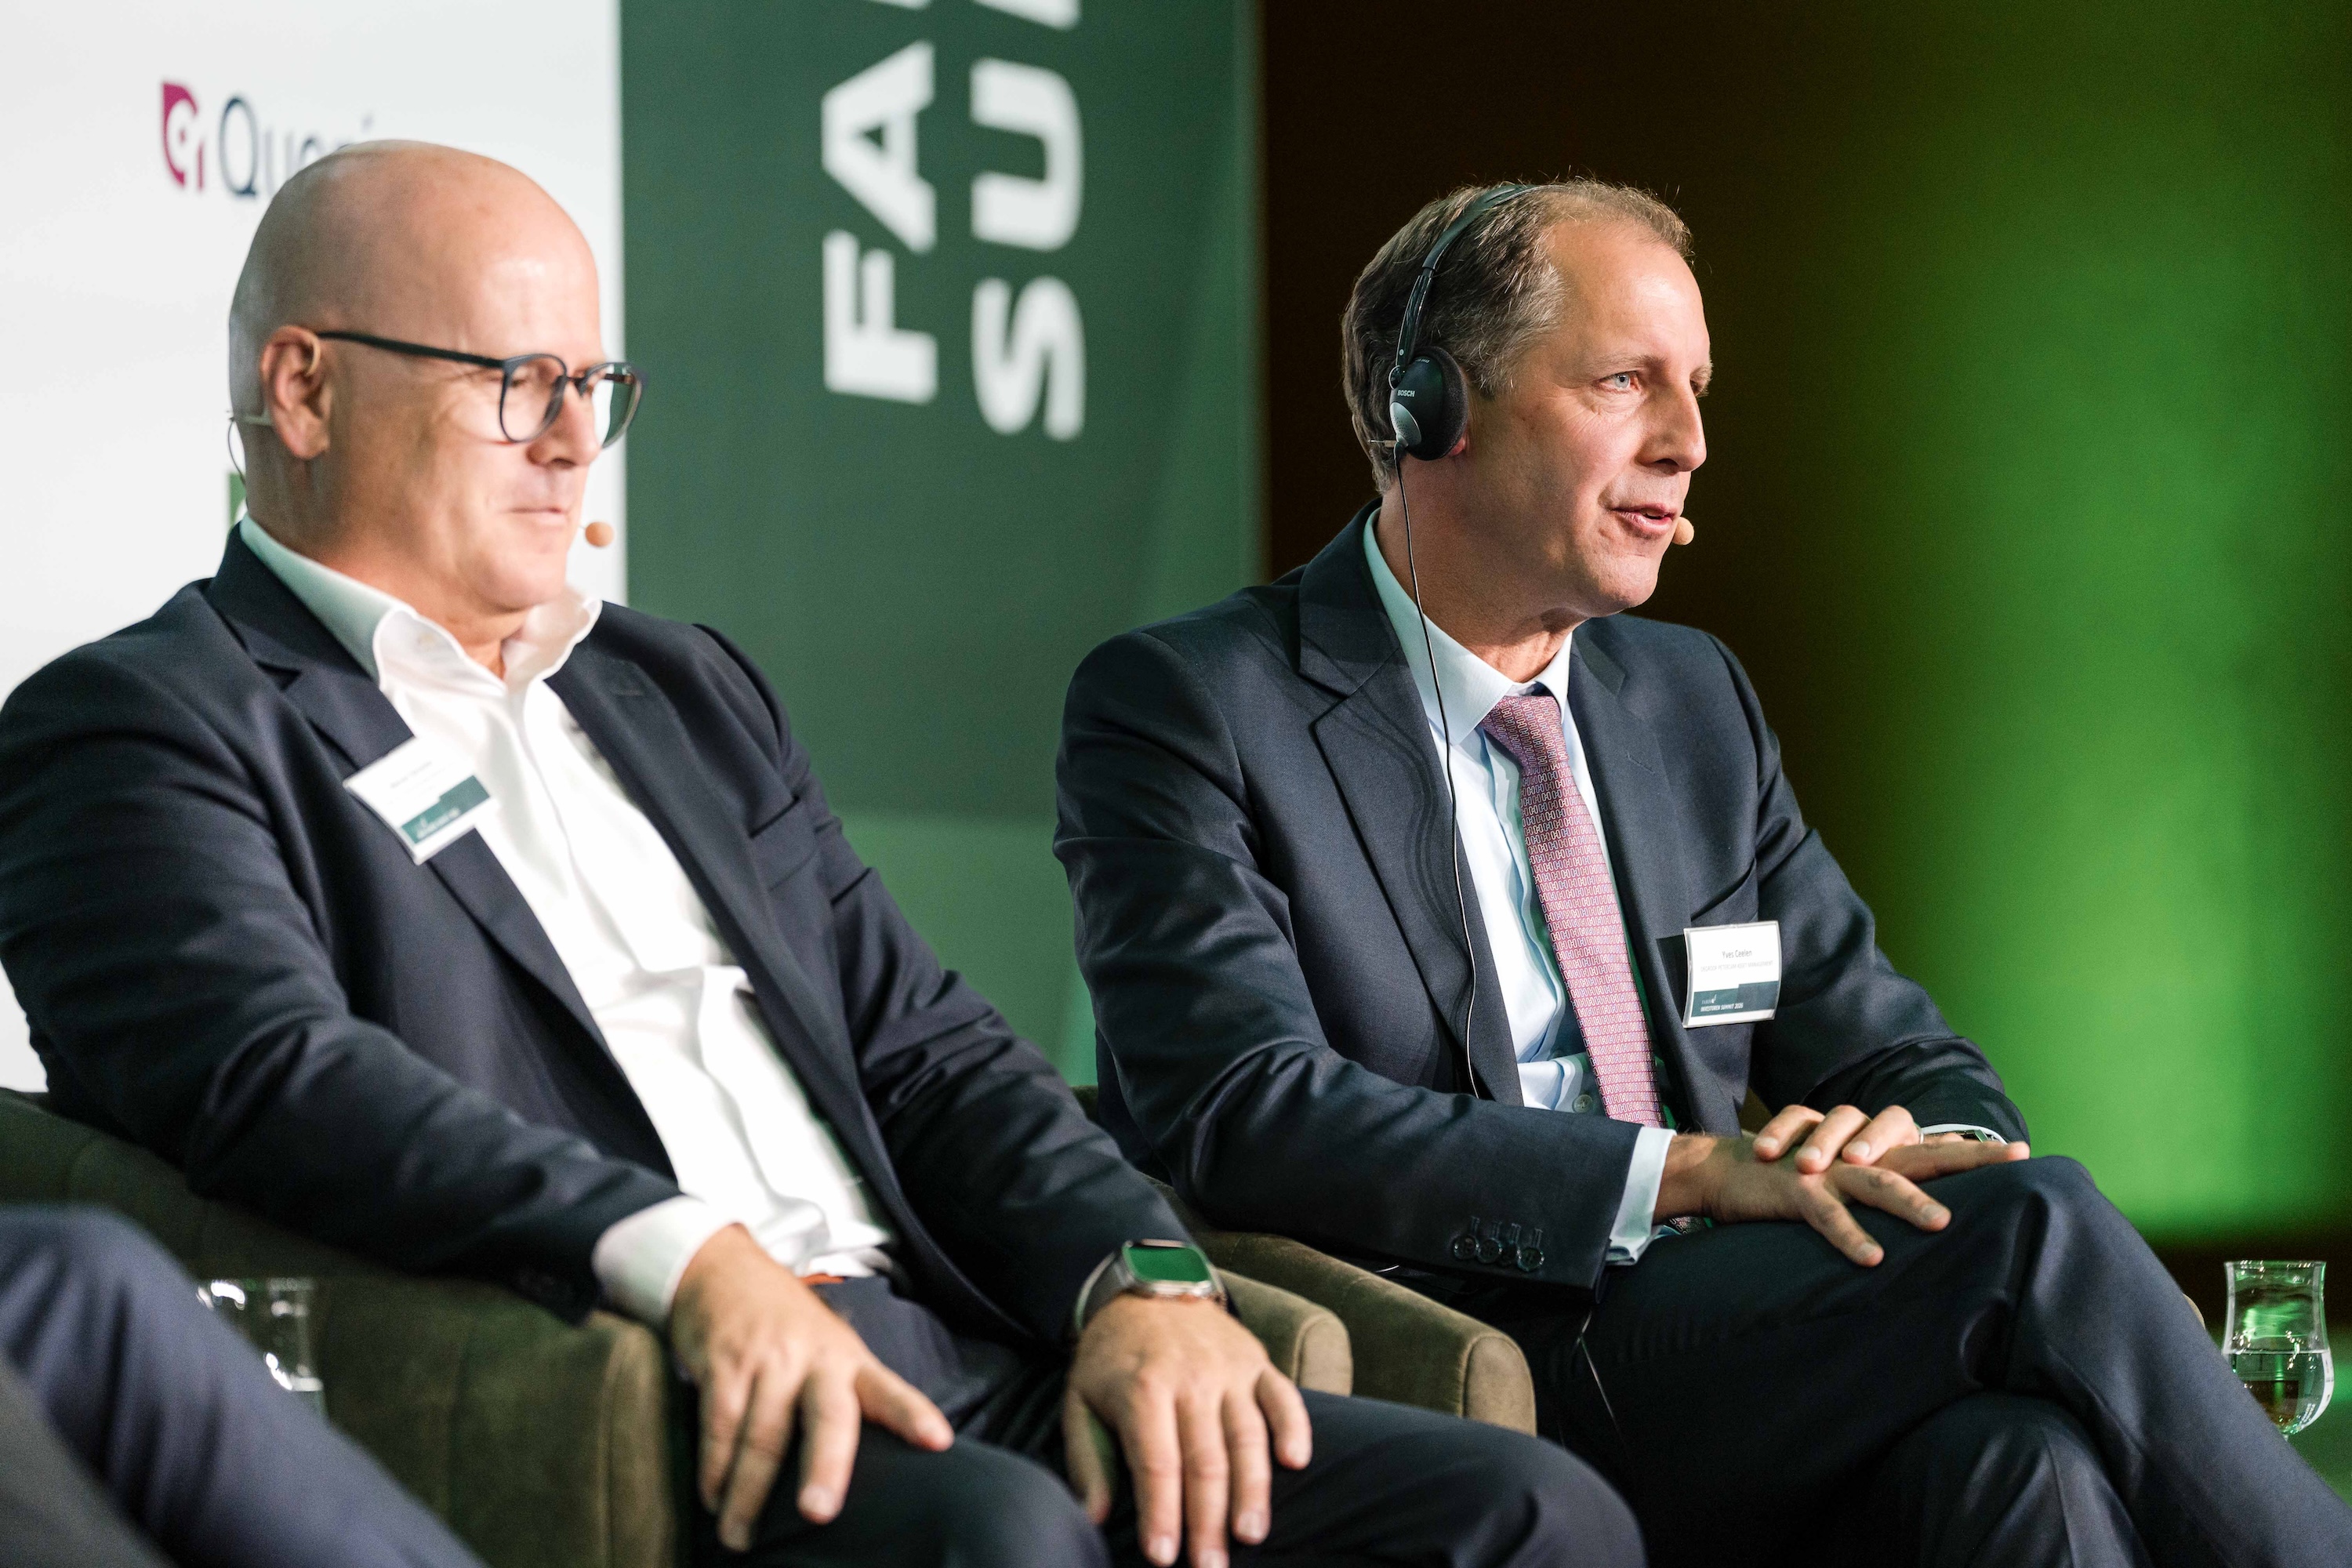
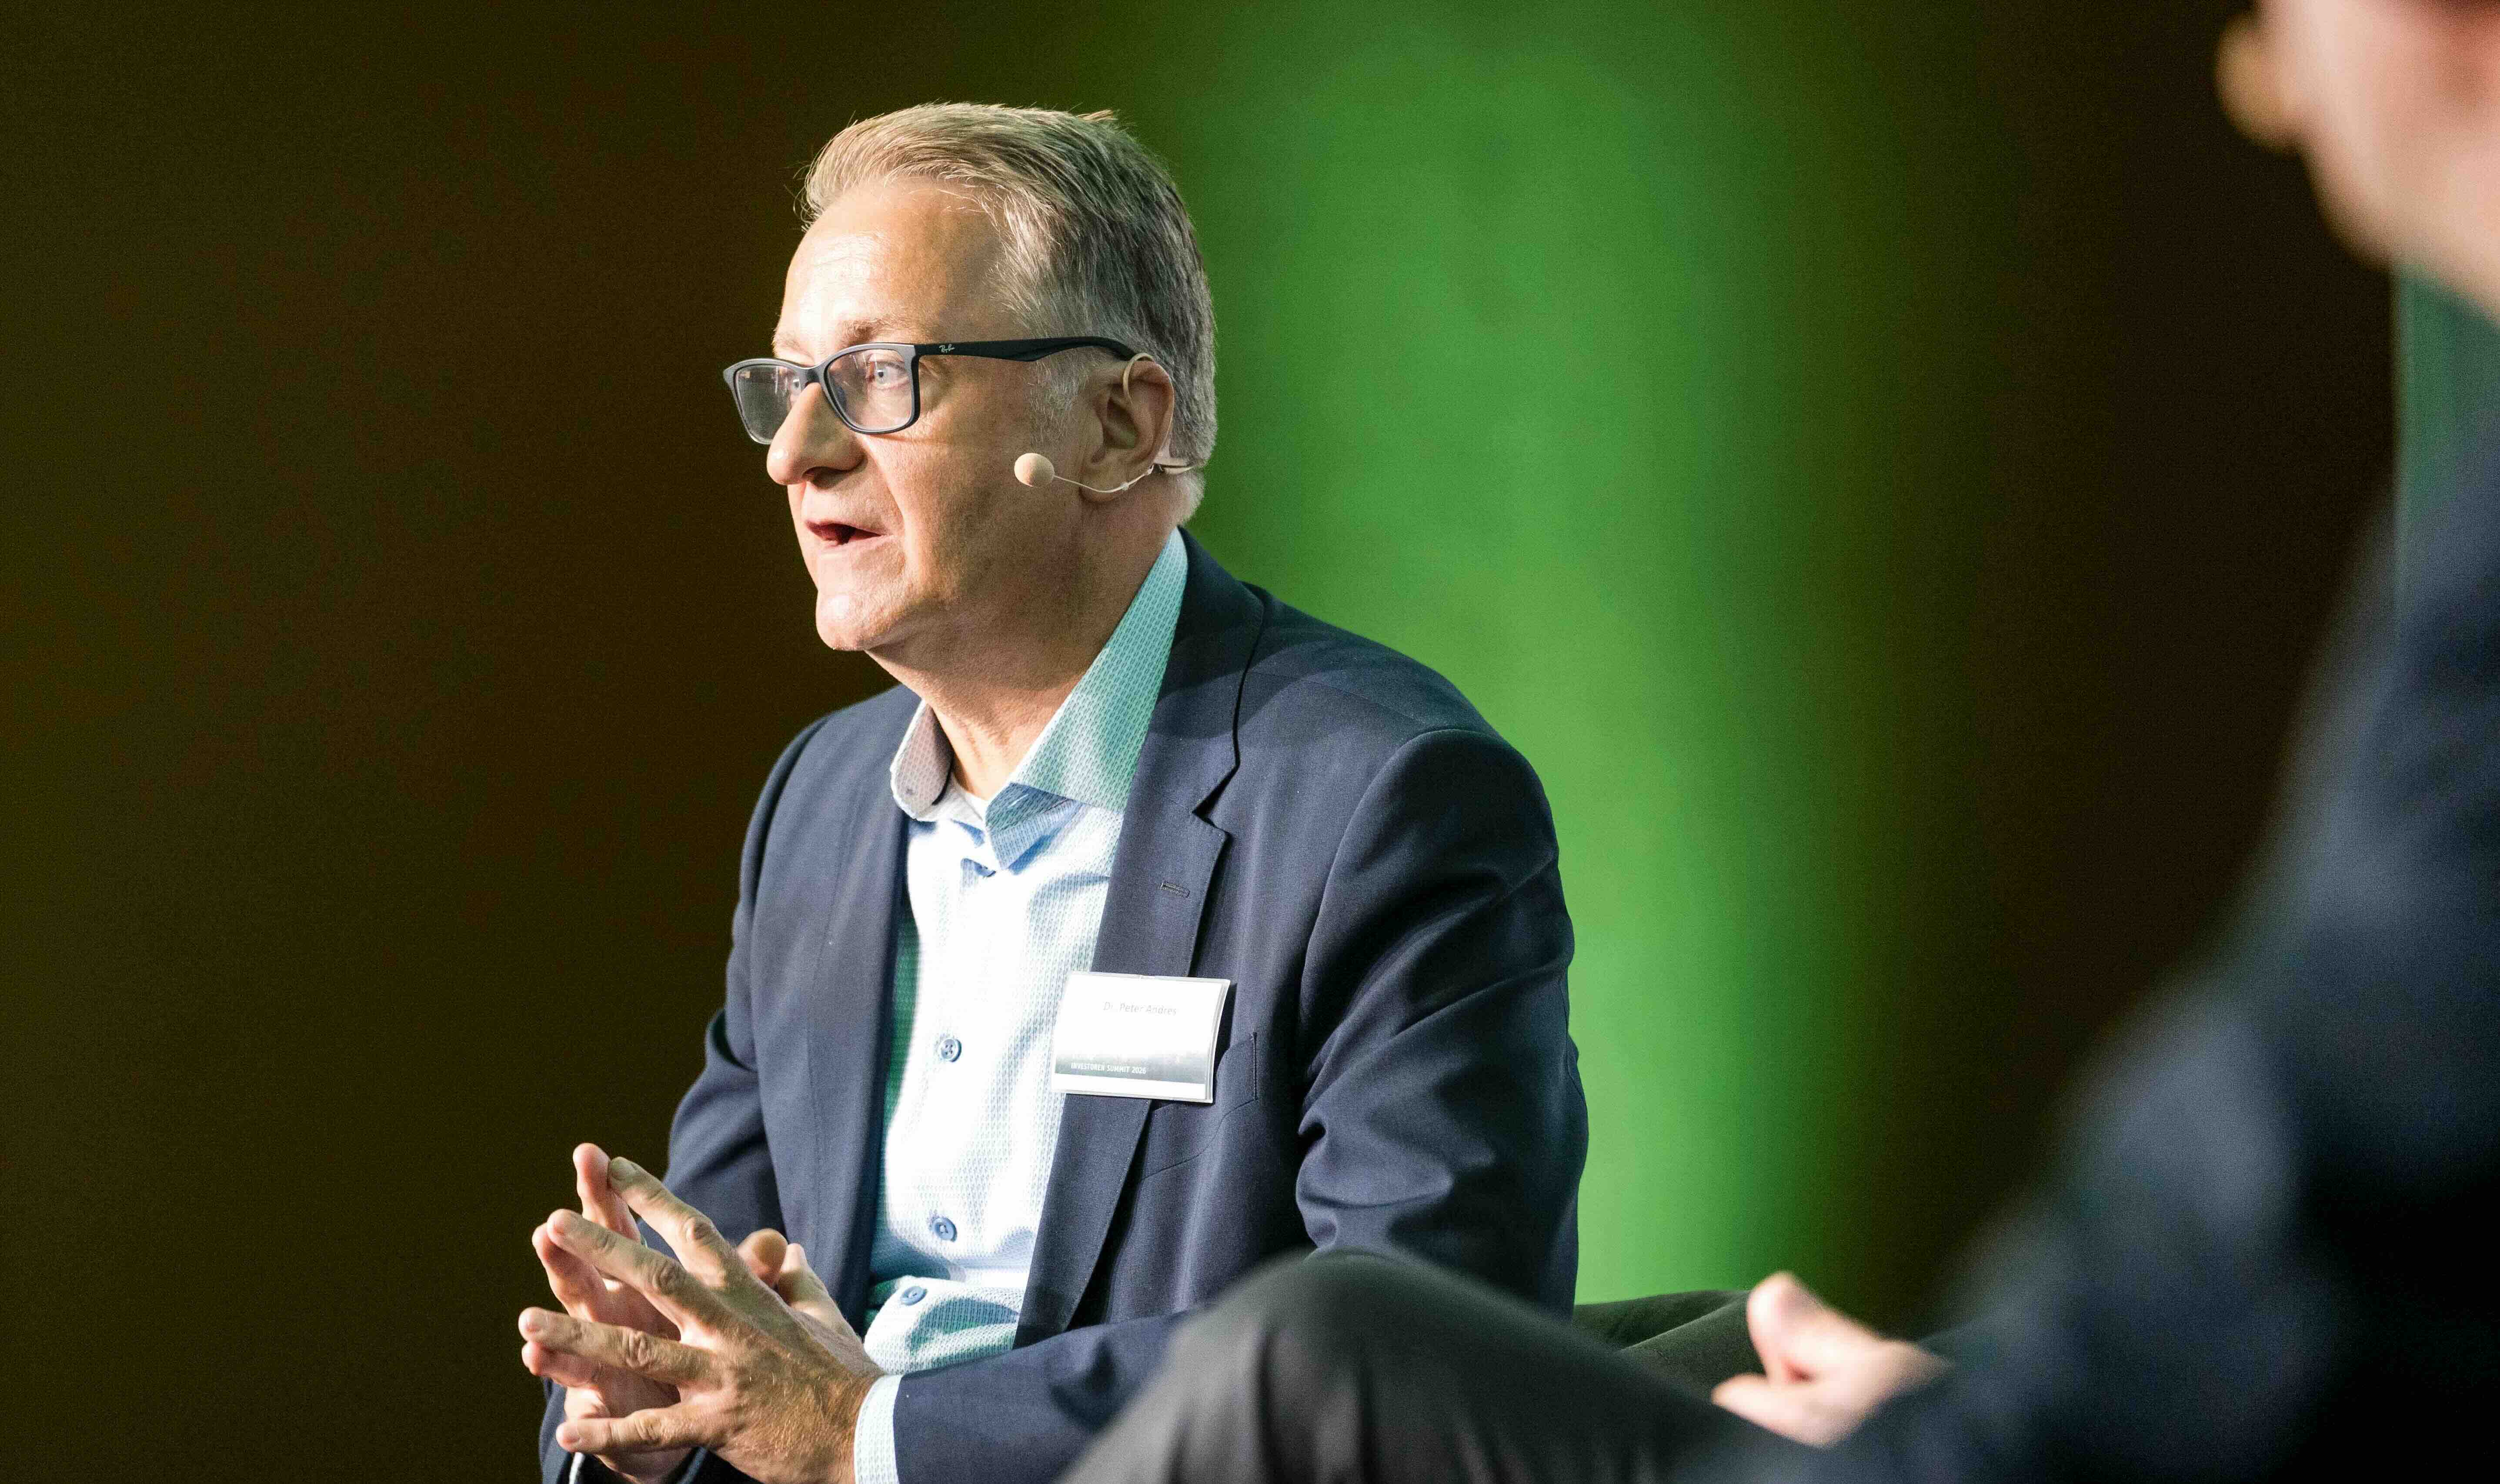
Auf dem Podium: Peter Andres, Sprecher der Geschäftsführung der Signal Iduna Asset Management (SIAM), Guido Bader, Vorstandsvorsitzender der Stuttgarter Versicherungsgruppe und stellv. Vorsitzender der Süddeutschen Krankenversicherung (SDK), Werner Schneider, Vorstand der SOKA-Bau in Wiesbaden sowie Yves Ceelen, Co-CEO bei Degroof Petercam Asset Management (DPAM). Moderator der Runde: Uwe Rieken, Gründer und GGF der Faros Pension & Asset Advisory.
Widerstandskraft gegen die Krisen, Stetigkeit und …
Nachdem die Vorrednerin Prof. Nicole Deitelhoff vom Leibniz-Institut für Friedens- und Konfliktforschung in Frankfurt mit ihrem Vortrag, in dem sie den rapiden Zerfall der weltweiten Kooperation schonungslos skizziert, den großen Rahmen der Geo-Lage vorgegeben hat, startet die Diskussion (alle folgenden Aussagen im Indikativ der Referenten); und es zeigt sich:
Obwohl die regelbasierte weltpolitische und weltwirtschaftliche Ordnung immer weiter aus den Fugen gerät, steuern die Asset Owner ihre Portfolios stetig weiter. Und das mit gutem Grund: Denn trotz des geopolitischen Chaos beweisen die Finanzmärkte Widerstandskraft, was sich etwa in den jüngsten Rekordständen zahlreicher Aktienindizes widerspiegelt.
Für Peter Andres ist das kein Widerspruch. „Geopolitische Krisen machen Kapitalanlagen im Regelfall gar nicht so viel aus“, sagt der SIAM-Chef unter Verweis auf die starken Gewinne der meisten Unternehmen, vielen Firmen geht es glänzend. Ganz vom Radar verschwindet die Geopolitik natürlich dennoch nicht, sagt Andres. Bereits jetzt stellt schließlich der Ölpreisanstieg infolge des Konflikts in der Golfregion eine wirtschaftliche Belastung dar. In dem unwahrscheinlichen Fall, dass der Ölpreis über 200 Dollar je Fass steigt, sieht er ein klares Tail-Event für die Weltwirtschaft.
Kurs halten
Vom Kurs abbringen lässt sich Andres durch solche Unwägbarkeiten aber nicht. Die wichtigste Grundregel der Kapitalanlage – solide und diversifiziert – sieht er ohnehin in jedem geopolitischen und wirtschaftlichen Umfeld als essentiell an. Das Asset-Management der Assekuranz-Branche sieht er in dieser Hinsicht gut und diversifiziert aufgestellt – mit hohen Portfoliogewichten in qualitativ hochwertigen Staatsanleihen und Pfandbriefen.
„Wir können super anlegen.“
Auch bei der SIAM investiert man im ALM-Portfolio konsequent solide und langfristig, während im Fondsbestand in begrenztem Ausmaß auch opportunistische Chancen wahrgenommen werden, so Andres. Gute Gelegenheiten sieht er derzeit am Euro-Rentenmarkt, die hohen Zinsen sind für langfristige Kapitalanleger „ein Segen“. „Wir können super anlegen“, so Andres.
Erinnert euch an die Normalität
Ganz ähnlich sieht das Guido Bader: Das Renditeniveau ist attraktiv, wenn auch im historischen Vergleich gar nicht so hoch, wie viele denken, so der Vorstandsvorsitzende der Stuttgarter Versicherungsgruppe. Noch bis in die 1990er Jahre hinein waren Renditen von 7% und mehr schließlich der Normalfall.
„Es hat keinen Sinn, den Tanker nach links oder rechts zu schieben.“
Klar ist für ihn aber auch: Obwohl die Welt in kompletter Aufregung ist, sind die Kapitalmärkte recht entspannt. Blinden Aktionismus sieht daher fehl am Platze: „Es zeigt sich keine klare Tendenz, wohin die Reise geht, und daher hat es keinen Sinn, den Tanker nach links oder rechts zu schieben, sondern erst mal kontinuierlich Kurs zu halten.“
Die Wirtschaft verdient glänzend, und man versucht, an den Erträgen zu partizipieren und das Asset-Buch kontinuierlich weiterzufahren. Dabei bleiben die Stuttgarter in der Anlage flexibel und beobachten die weltweiten Entwicklungen, so der Aktuar weiter.
Keine Geschmackssache und ein klares Nein
Dass Politik nicht zu sehr in Anlageentscheidungen hineinspielen sollte, meint auch SOKA-Bau-Vorstand Werner Schneider. „Unser Auftrag in der Kapitalanlage ist losgelöst von politischen Begebenheiten, die uns wahrscheinlich allen nicht besonders schmecken“, so Schneider. Das gelte natürlich auch im Hinblick auf den Umgang mit den USA unter Donald Trump. „Könnten wir es uns als institutionelle Investoren denn überhaupt erlauben, auf Investitionen in den USA als wichtigster Weltwirtschaftsmacht zu verzichten?“, fragt Schneider. Seine Antwort: ein klares Nein.
„Dann bin ich für jedes Momentum vorbereitet.“
Statt auf jede Stimmungsänderung mit Umschichtungen zu reagieren, muss eine sauber abgeleitete strategische Ausrichtung auch durchgezogen werden. Schlüssel zum Erfolg: Diversifikation. „Wenn ich breit diversifiziert aufgestellt bin, bin ich für jedes Momentum vorbereitet“, so Schneider. Dass die Zinsen gerade hoch sind, ist für ihn eher ein taktischer als struktureller Effekt. Auf einer guten Portfolioaufstellung könne man sich gleichwohl nicht ewig ausruhen: „Ich musste mir schon immer die geopolitischen Umstände anschauen im Hinblick auf mögliche Anpassungen der SAA“, so Schneider. Klar ist aber: Das Sprichwort ‚hin und her macht Taschen leer‘ gilt auch in der institutionellen Kapitalanlage, betont der Chef der SOKA-Bau.
Rückzug aus dem Reich der Mitte
Doch der politische Geduldsfaden hat auch ein Ende. Im Gegensatz zu den USA hat sich die SOKA-Bau in den vergangenen Jahren weitgehend von chinesischen Anlagen verabschiedet. Im Fall China habe das aber weniger mit einzelnen Personen zu tun als mit der Gesamtlage, etwa im Hinblick auf den Umgang mit ausländischen Investoren, aber auch einzelnen ESG-Aspekten.
Den Raum Asien-Pazifik hält man in Wiesbaden als Investitionsziel gleichwohl für wichtig, man konzentriere sich jedoch stärker auf die anderen asiatischen Schwellenländer und speziell bei Immobilien etwa auf Australien.
Der Aufgabe mit Aktien gerecht werden
Auch Aktien gehören zu der langfristigen SAA der SOKA-Bau. Den Aktienanteil hat Schneider seit der Globalen Finanzkrise 2008 deutlich auf rund 20% ausgebaut. Die kurzfristigen Schwankungen am Aktienmarkt nimmt man dabei in Kauf, für Schneider ist entscheidend, dass man über einen langen Zeitraum höhere Renditen erzielt als mit einem reinen Staatsanleihenportfolio, „denn das ist auch unsere Aufgabe im Sinne unserer Versicherten“.
Private Assets können Stabilität bringen
Ein wichtiges Anlagethema für die Investoren bleiben die Private Markets, wo es zuletzt bekanntlich nicht nur positive Nachrichten gab. Bader sieht in der Vereinnahmung von Illiquiditäts- und Komplexitätsprämien interessante Möglichkeiten, wobei die geringe Volatilität der Private Markets gerade zur langfristig ausgerichteten Passivseite gut passt. Zusammen mit den zeitversetzten Bewertungen kann dies ein Portfolio wirksam stabilisieren.
„Entscheidend ist die zu vereinnahmende Prämie.“
Auch bei der SOKA-Bau mit stark positivem Cashflow bieten Private Assets naturgemäß interessante Anlagemöglichkeiten. Entscheidend ist natürlich die zu vereinnahmende Prämie, so Schneider. In Real Estate investiert man sowohl in der Direktanlage als auch über Fondslösungen. Im Zuge der breiten Diversifikation kommen dazu auch Infrastruktur und Private Equity.
Finanzkrise nie dagewesenen Ausmaßes?
Trotz robuster Märkte: Risiken bleiben. Die steigende Staatsverschuldung sieht etwa Bader als potenzielle Bruchstelle, die in eine Finanzkrise nie dagewesenen Ausmaßes führen könnte. Ob und wann ein solcher Kipppunkt aber erreicht wird, lässt sich gleichwohl kaum vorhersagen.
Der Chef der Stuttgarter Versicherung hinterfragt auch das künftige Verhältnis von politischer und wirtschaftlicher Macht. Bereits heute sind die Gewinne einiger Mega-Caps schließlich größer als das BIP so mancher Volkswirtschaften. „Ich bin mir nicht sicher, ob die größten Big-Techs in Zukunft vielleicht eine ganz andere Rolle spielen und ganz anders auf die Politik einwirken“, so Bader.
Die Energiefrage, der Kampf um diese und die Inflation
DPAM-Co-CEO Yves Ceelen denkt bei Risiken vor allem an den „weltweiten Kampf um günstige Energie“ und die steigenden Energie- und Lebenshaltungskosten. Nur weil die hohen Energiepreise die Konjunktur bisher noch nicht voll getroffen haben, ist dies für ihn keine Garantie für die Zukunft.
„Inflation Linker bringen auch mehr Diversifikation ins Depot.“
Anlageexperte Ceelen ist überzeugt, dass die Inflation noch längere Zeit über den Zielniveaus der Notenbanken bleiben wird. Er rät Investoren dazu, potenziell höhere Teuerungsraten in der Portfoliogestaltung zu beachten. Dabei denkt Ceelen u.a. an Real Assets wie Gold und inflationsindexierte Anleihen. Überraschenderweise preisen gerade die inflationsindexierten Anleihen momentan keine besonders hohen Inflationsängste ein. Die aktuellen Breakeven-Inflationsraten von derzeit 2,2 bis 2,3 Prozent je nach Zeitraum im Euroraum sind nach Einschätzung von Ceelen aber durchaus realistisch gemessen am Ausblick. Neben Inflationsschutz bringen die Anleihen aber auch zusätzliche Diversifikation ins Portfolio, so Ceelen.
Auch die Altersvorsorge steht vor einer Zeitenwende
Das erhöhte Zinsniveau hat auch potenzielle Folgen für das Rentenversicherungs-Geschäft. Laut Bader ist das für Kapitalanleger relevante Storno mit Rückkauf und entsprechendem Liquiditätsabfluss aber weiter sehr moderat. Dagegen sieht er das Storno auf der Beitragsseite aus zwei Gründen zunehmen. Zum einen aufgrund steigender Insolvenzzahlen und dem einhergehenden Ende von Sparprozessen in der bAV. Zum anderen im Zuge von Versicherungswechseln, die nach Einschätzung von Bader auch mit dem neuen Altersvorsorgedepot ein Thema bleiben.
Die bAV im Wettbewerb – zwischen ASK und …
Überhaupt beschäftigt die „Zeitenwende der Altersvorsorgesysteme“ die Branche: Die vorgeschlagene Einführung der kapitalgedeckten Komponente in der ersten Säule sowie die Altersvorsorgedepots in der privaten Säule dürften nach Einschätzung der Panelteilnehmer höchstens geringe Rückwirkungen auf die bAV haben, wenn die Beiträge der Arbeitgeber in die erste Säule steigen. Sie sehen die Pläne überwiegend positiv. „Die ASK-Vorschläge sind in Summe ein rundes Paket“, sagt Bader. Er meldet aber angesichts der politischen Lage große Zweifel an der vollständigen Umsetzung an.
… Altersvorsorgedepot
SIAM-Geschäftsführer Andres verbindet mit dem Altersvorsorgedepot große Hoffnungen. Wenn die Menschen sich über Kapitalanlage Gedanken machen und erkennen, dass sie mehr für die eigene Vorsorge tun müssen, ist das gerade angesichts der hohen Anreize eine Initialzündung für langfristige Anlageprozesse: „Das ist grandios, eine absolute Zeitenwende.“ Nicht so sicher ist man sich auf dem Podium, ob und wie viel Geld die Branche letztlich mit dem AVD verdient, gerade angesichts der zuletzt genannten Preise von teils zehn Basispunkten für das Standarddepot.
„Das ist eine absolute Zeitenwende.“
Allerdings dürfte der Großteil der Deutschen Beratung brauchen und eher Interesse an Garantieprodukten oder flexibleren Produkten haben, vermutet Andres. Das sieht er aber für zehn BP kaum zu haben. Insgesamt wird es am Ende für Anbieter wohl sehr schwer, wirklich Geld mit dem AVD zu verdienen, glaubt Andres.
Chancen für Versicherer sieht Bader. Sie dürften vor allem die Varianten mit 80 oder 100% Kapitalgarantie anbieten mit Beratung, und gerade die Beratung brauchen seiner Meinung nach viele Menschen.
Mit KI gegen den Fachkräftemangel
Auch KI ist natürlich Thema der Diskussionsrunde, wenn auch nicht zur zuletzt so häufig thematisierten Wahrscheinlichkeit eines KI-Super-GAUs. Klar ist, dass KI in den Unternehmen eine immer wichtigere Rolle einnimmt. So berichtet Andres von der SIAM, wo der Einsatz von KI aktiv gefördert wird; Mitarbeiter bauen ihre eigenen KI-Agenten, die vor dem Einsatz intern abgenommen werden. „Wenn man KI einführt, muss man das Bottom-Up machen und den Menschen die Zeit geben, dies zu nutzen und zu experimentieren“, sagt Andres, „denn dann erhöht sich die Akzeptanz bei den Nutzern deutlich“.
Bereits heute hat KI im Versicherungswesen umfassende Einsatzbereiche und beschleunigt Prozesse, weiß Bader zu berichten. Momentan sieht er v.a. die Vorteile, allerdings auch die Abhängigkeiten potenziell steigen. So etwa legen bereits jetzt die Preise für KI-Anwendungen zu. SOKA-Bau-Vorstand Schneider sieht Vorteile gerade in Bezug auf den drohenden Fachkräftemangel. „Da wird uns die KI sicher helfen.“ Eher skeptisch ist er dagegen im Hinblick auf umfassend KI-gesteuerte Ansätze in seiner Kernaufgabe: dem Portfoliomanagement.
Mehr zu dem zur heutigen Headline anregenden Kulturstück findet sich hier.